
- Finanzas personales y pasivos
- Miscelánea
- Cómo Afrontar una Crisis Económica Personal con Resiliencia
Cómo Afrontar una Crisis Económica Personal con Resiliencia
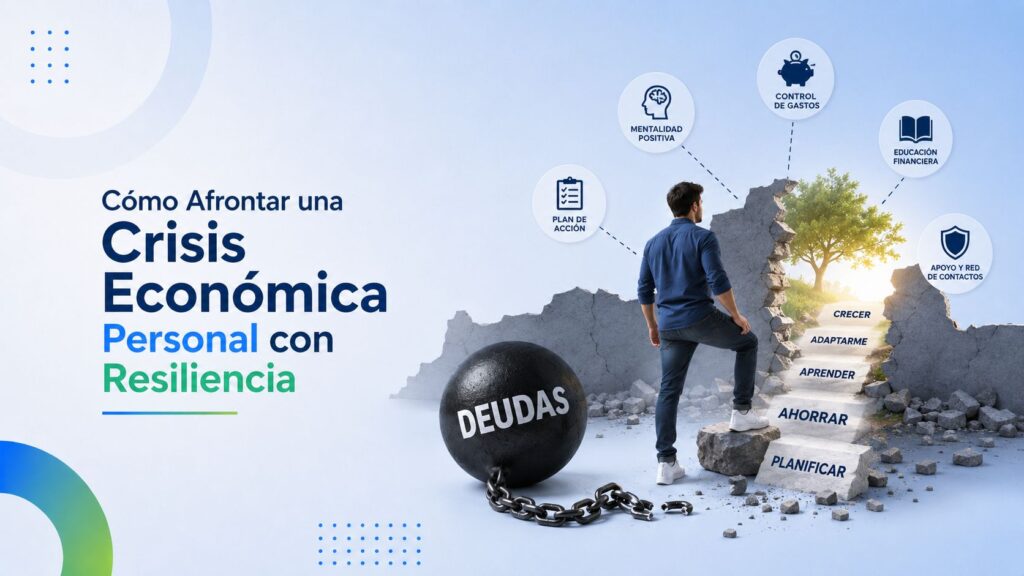
Cómo Afrontar una Crisis Económica Personal con Resiliencia
Índice
-
La crisis como oportunidad de redefinición vital
- El primer paso: aceptar la realidad sin negarla
- Hacer un inventario brutalmente honesto
- Estabilizar la situación: triaje financiero de emergencia
- Negociar con los acreedores antes de que la situación empeore
- Reducir gastos sin sacrificar dignidad
- Aumentar ingresos: la otra cara de la moneda
- Pedir ayuda no es debilidad, es inteligencia
- Cuidar la salud mental durante la crisis
- Comunicar la situación con la pareja y los hijos
- Revisar y reconstruir tu relación con el dinero
- Establecer hitos pequeños para sostener la motivación
- Aprovechar el tiempo para invertir en ti
- Aprender de la crisis para que no se repita
- Construir resiliencia como hábito de vida
- Una mirada compasiva contigo mismo
- Sigue leyendo
Pocas experiencias vitales sacuden tan profundamente como una crisis económica personal. Una pérdida de empleo inesperada, una empresa propia que no levanta cabeza, una enfermedad que dispara los gastos médicos, un divorcio que parte el patrimonio en dos, una mala inversión que evapora los ahorros, una herencia con cargas que se convierten en pesadillas, una hipoteca que ya no se puede pagar tras una subida de tipos. Cualquiera de estas situaciones, vivida desde dentro, no es solo un problema financiero: es una experiencia que afecta a la autoestima, a las relaciones, al sueño, a la salud, al sentido de futuro. Por eso afrontarla bien requiere muchísimo más que tablas de Excel y planes de recortes. Requiere resiliencia, esa capacidad humana de reponerse de los golpes, aprender de ellos y salir transformados sin perder la dignidad ni la esperanza. La buena noticia es que la resiliencia, lejos de ser un don con el que se nace o no, es una habilidad que se entrena, especialmente cuando más necesaria resulta. Vamos a recorrer en profundidad cómo afrontar una crisis económica personal con resiliencia, qué estrategias prácticas funcionan mejor, qué errores conviene evitar y cómo, al otro lado del túnel, muchas personas descubren una versión más fuerte y consciente de sí mismas que jamás habrían imaginado.
La crisis como oportunidad de redefinición vital
Antes de pasar a las estrategias concretas, conviene plantear una idea que va a sostener todo el recorrido. Una crisis económica personal, por dolorosa que sea, es también una oportunidad de redefinir tu vida en términos más auténticos. La razón es sencilla. La mayoría de las personas vivimos con piloto automático financiero durante años: gastamos sin reflexionar, acumulamos compromisos sin medir, vivimos en función de un nivel de vida que no siempre coincide con nuestros verdaderos valores. La crisis rompe ese piloto automático y nos obliga a mirar de frente nuestra economía real, nuestras prioridades reales, nuestras necesidades reales. Y aunque el proceso sea durísimo en el momento, muchas personas que han pasado por crisis económicas serias hablan después de ellas como puntos de inflexión profundamente transformadores. Aprendieron a vivir con menos y a disfrutar más. Descubrieron qué relaciones eran verdaderas y cuáles solo eran de circunstancias. Renegociaron su relación con el trabajo, con el consumo, con el dinero. Encontraron una libertad que no conocían. Reconocer este potencial transformador de la crisis no minimiza su dolor: simplemente añade una dimensión de sentido que ayuda a sostenerla con más entereza durante el proceso de salida.
El primer paso: aceptar la realidad sin negarla
El primer paso, antes de cualquier estrategia, es aceptar la realidad de la situación sin negarla ni minimizarla. La negación es el mecanismo de defensa más habitual ante una crisis económica: aparentar que todo sigue normal, mantener gastos que ya no se pueden permitir, ocultar la situación a la familia, esperar que las cosas se arreglen solas. Esta estrategia, aunque comprensible emocionalmente, suele empeorar enormemente la crisis. Cada día perdido en la negación es un día perdido para tomar decisiones que aliviarían la situación. La aceptación, en cambio, no significa resignación: significa mirar de frente lo que está pasando, ponerle nombre, dimensionarlo. "He perdido mi trabajo y no encuentro otro." "Mi negocio está cerrando." "Tengo deudas que superan mi capacidad de pago actual." Decir estas frases en voz alta, escribirlas, compartirlas con alguien de confianza, son gestos liberadores que rompen el bloqueo y abren espacio mental para empezar a actuar. La aceptación también incluye permitirse sentir las emociones que la crisis genera: miedo, vergüenza, ira, tristeza. Esas emociones son normales, son humanas y son temporales. Negarlas o reprimirlas las cronifica; reconocerlas y dejarlas fluir las disuelve antes.
Hacer un inventario brutalmente honesto
Una vez aceptada la situación, el siguiente paso es hacer un inventario brutalmente honesto de tu economía. Esto incluye varios elementos. Los ingresos reales que llegan cada mes, con sus fechas y fuentes. Los gastos esenciales que tienes que cubrir sí o sí: vivienda, alimentación, suministros básicos, transporte mínimo, gastos médicos imprescindibles, cuotas de hipoteca o alquiler. Los gastos no esenciales que actualmente estás teniendo y podrían recortarse o eliminarse. Las deudas que tienes, con el saldo pendiente, el tipo de interés y la cuota mensual de cada una. Los activos líquidos disponibles: cuentas corrientes, ahorros, fondos accesibles. Los activos no líquidos: vivienda, vehículo, otros bienes que podrían venderse o usarse como aval en caso extremo. Las personas o instituciones a las que pides ayuda con la situación actual, formal o informalmente. Este inventario, hecho con honestidad radical, suele revelar una realidad menos catastrófica de lo que la ansiedad pintaba pero también desafíos más concretos de lo que la negación reconocía. Y, sobre todo, te da el mapa real desde el que empezar a actuar. Sin este mapa, cualquier estrategia es voluntarismo.
Estabilizar la situación: triaje financiero de emergencia
Con el mapa real en la mano, el primer objetivo es estabilizar la situación. Esto significa, en lenguaje médico, hacer un triaje financiero: priorizar lo más urgente, lo que no puede esperar, y dejar lo demás para después. La pregunta clave es qué gastos son absolutamente imprescindibles para mantener cubiertas las necesidades básicas y qué se puede recortar o renegociar inmediatamente. Las necesidades básicas que hay que proteger son: tener un techo (mantener pagados alquiler o hipoteca, o negociar carencias si no se puede), tener comida (alimentación básica y saludable), tener suministros mínimos (luz, agua, gas básicos), mantener el acceso a servicios sanitarios, mantener la capacidad de transporte mínima para buscar empleo o ir a citas médicas. Todo lo demás es secundario en una situación de crisis aguda y se puede recortar o eliminar temporalmente: suscripciones de ocio, comidas fuera, viajes, ropa más allá de lo estrictamente necesario, gadgets, regalos caros. Este recorte radical y temporal libera flujo de caja para sostener lo esencial y, sobre todo, manda al cerebro la señal de que estás tomando control de la situación, lo que reduce drásticamente la ansiedad.
Negociar con los acreedores antes de que la situación empeore
Una de las acciones más valiosas en una crisis económica seria es contactar proactivamente con tus acreedores antes de que la situación empeore. La inmensa mayoría de bancos, compañías de servicios, proveedores, entienden que las crisis ocurren y prefieren un cliente que comunica y negocia a un cliente que desaparece y se convierte en moroso. Las opciones que suelen estar disponibles son varias. Carencias o aplazamientos en hipotecas o préstamos: muchos bancos permiten suspender temporalmente las cuotas de capital durante unos meses, pagando solo intereses, para superar baches puntuales. Refinanciaciones que extiendan el plazo y bajen la cuota, aunque suban el coste total. Reunificaciones de varias deudas en una sola con mejores condiciones. Negociaciones con compañías de telefonía o suministros para bajar tarifas o pasar a planes más básicos. Acuerdos de pago aplazado con Hacienda o Seguridad Social si tienes deudas con la administración. Cuanto antes contactes y plantees la situación con honestidad y un plan creíble, mejores condiciones obtendrás. Esperar a que llegue el impago suele cerrar muchas puertas y abrir otras mucho más caras (intereses de demora, comisiones, inclusión en ficheros de morosos).
Reducir gastos sin sacrificar dignidad
Recortar gastos en una crisis es necesario, pero conviene hacerlo con criterio para no caer en la mortificación. La idea no es vivir miserablemente sino vivir con intención. Algunas áreas donde el recorte suele ser más eficaz y menos doloroso. Suscripciones recurrentes que apenas usas: streaming, gimnasios, apps, software, prensa digital. Cancelar lo que no es imprescindible alivia el presupuesto inmediatamente. Compras impulsivas: imponer una regla de 48 horas antes de cualquier compra no esencial elimina la mayoría de gastos innecesarios. Comer fuera y comida a domicilio: cocinar en casa con planificación semanal ahorra cientos de euros mensuales. Energía: revisar tarifas eléctricas y de gas, optimizar consumos, cambiar bombillas, ajustar termostatos. Telefonía e internet: comparar ofertas, renegociar con la propia compañía, pasar a planes más básicos. Seguros: revisar coberturas y eliminar las que no aportan valor real. Coches y movilidad: usar transporte público cuando sea más eficiente, compartir vehículo, valorar incluso la venta del coche secundario o no esencial en casos serios. La regla general es preguntarse, ante cada gasto: ¿esto es necesario o solo agradable? Los necesarios se mantienen; los agradables se postergan o se eliminan temporalmente. No es para siempre: es mientras dura la crisis. Esta mentalidad temporal hace los recortes mucho más sostenibles emocionalmente.
Aumentar ingresos: la otra cara de la moneda
Reducir gastos es la mitad del trabajo. La otra mitad es aumentar ingresos donde sea posible. Las opciones varían según la situación específica. Si has perdido el empleo, encontrar uno nuevo es la prioridad: actualizar el currículum, activar la red de contactos profesional, registrarse en plataformas de empleo, atender ofertas que quizás no eran tu primera opción pero te aportan estabilidad temporal. Aceptar trabajo temporal o de menor categoría mientras buscas algo definitivo no es un fracaso: es resiliencia. Generar ingresos extra a través de habilidades que tengas: dar clases particulares, hacer trabajos freelance puntuales, vender artesanía o productos hechos por ti, ofrecer servicios de cuidado, hacer tareas de logística como repartos, ofrecer servicios de limpieza o jardinería. Monetizar activos que tienes: alquilar una habitación de tu vivienda, alquilar una plaza de garaje que no usas, vender objetos que no necesitas (libros, ropa, muebles, electrodomésticos, electrónica) en plataformas de segunda mano. Reclamar beneficios sociales a los que tengas derecho: prestaciones por desempleo, ayudas para vivienda, ingreso mínimo vital, ayudas autonómicas o municipales específicas. Mucha gente desconoce las ayudas a las que tiene derecho. Buscar asesoramiento en servicios sociales municipales o en organizaciones especializadas puede aportar ingresos significativos durante el período de crisis.
Pedir ayuda no es debilidad, es inteligencia
Una de las barreras más comunes para salir de una crisis económica es la dificultad para pedir ayuda. La vergüenza, el orgullo, el miedo a ser juzgado, llevan a muchas personas a sufrir solas durante meses cuando, con una conversación honesta con personas adecuadas, habrían encontrado apoyo desde el primer momento. Pedir ayuda no es debilidad: es inteligencia y madurez. Las redes de apoyo que conviene activar son varias. La familia más próxima, si las relaciones lo permiten, suele ser la primera red. No para pedir dinero necesariamente, pero sí para contar la situación, recibir apoyo emocional, recibir ayuda práctica (cuidado de hijos durante una entrevista, alojamiento temporal si fuera necesario, comidas compartidas que alivian la economía). Los amigos cercanos pueden aportar contactos profesionales, oportunidades laborales que conocen, consejos prácticos basados en sus experiencias. Los servicios sociales municipales gestionan ayudas, orientan sobre prestaciones, derivan a recursos especializados. Las asociaciones de afectados (por desempleo, por sobreendeudamiento, por desahucios) ofrecen experiencia colectiva, asesoramiento y a veces apoyo legal gratuito. Los profesionales del ámbito financiero (asesores, gestores) pueden ayudar a optimizar la situación con perspectiva técnica. Y los psicólogos, especialmente los que se han especializado en aspectos emocionales del dinero, ofrecen acompañamiento para gestionar el impacto emocional de la crisis. Aprovechar todas estas redes acelera enormemente la salida y, sobre todo, hace el camino mucho menos solitario.
Cuidar la salud mental durante la crisis
Una crisis económica no es solo financiera: es también psicológica. La ansiedad por el futuro, el insomnio, la irritabilidad, la sensación de fracaso, los conflictos en pareja, el aislamiento social, son consecuencias frecuentes que conviene reconocer y atender. Si no se atienden, deterioran la capacidad para tomar buenas decisiones y para sostener la búsqueda activa de soluciones. Algunas prácticas que ayudan a sostener la salud mental durante una crisis económica. Mantener rutinas: levantarse a una hora razonable, comer regularmente, hacer ejercicio físico, mantener el sueño en horarios estables. Las rutinas dan sensación de control en una situación que parece descontrolada. Hacer ejercicio físico: incluso caminar treinta minutos al día reduce significativamente los niveles de cortisol y ansiedad. Mantener relaciones sociales: el aislamiento es uno de los grandes amplificadores del sufrimiento. Quedar con amigos para actividades de bajo o nulo coste (un paseo, un café en casa, una visita) mantiene los lazos. Practicar técnicas de gestión del estrés: respiración consciente, meditación, mindfulness, yoga. Diez minutos diarios de prácticas calmantes mejoran enormemente la regulación emocional. Limitar la sobreexposición a noticias negativas: estar informado es necesario; estar saturado de noticias económicas catastróficas es perjudicial. Buscar momentos de disfrute gratuito o de bajo coste: paseos por la naturaleza, lectura de libros prestados de la biblioteca, conversaciones, cocina creativa con lo que tienes en casa, atardeceres. El placer en una crisis no es frivolidad: es combustible emocional para seguir. Y si las emociones son muy intensas o persistentes (depresión clínica, ansiedad incapacitante, ideación suicida), buscar ayuda profesional de un psicólogo o psiquiatra es absolutamente prioritario. La salud mental sostiene todo lo demás; sin ella, no hay estrategia que funcione.
Comunicar la situación con la pareja y los hijos
Las crisis económicas afectan a toda la familia, no solo a la persona directamente impactada. Comunicar la situación con honestidad y respeto a la pareja y a los hijos es fundamental para sostener la unidad familiar y para que cada uno pueda aportar lo que pueda. Con la pareja: una conversación honesta sobre la situación real, los recortes que serán necesarios, las decisiones que hay que tomar conjuntamente, las expectativas mutuas. Las crisis económicas son una de las principales causas de conflictos en pareja, pero también pueden ser oportunidades para reforzar la complicidad si se gestionan con madurez. Las parejas que enfrentan la crisis como equipo, sin reproches ni ocultamientos, salen reforzadas; las que se ocultan información o se culpan mutuamente, salen dañadas. Con los hijos: adaptar el mensaje a la edad, sin alarmarlos pero sin engañarlos. Los niños y adolescentes captan las tensiones aunque no se les expliquen, y un mensaje claro adaptado a su nivel reduce la ansiedad por incertidumbre. "Estamos pasando un momento de menos dinero, así que durante un tiempo vamos a hacer planes diferentes, pero todos estamos bien y vamos a salir adelante" es un mensaje que la mayoría de los hijos pueden procesar perfectamente, y que les enseña una lección vital sobre cómo afrontar dificultades con dignidad.
Revisar y reconstruir tu relación con el dinero
Una crisis es también una oportunidad para revisar tu relación con el dinero a un nivel profundo. ¿Qué papel jugaba el dinero en tu vida antes de la crisis? ¿Estabas viviendo según tus valores reales o según expectativas externas? ¿Tu nivel de gasto reflejaba lo que verdaderamente te importaba o estaba inflado por consumo automático? ¿Qué necesidades reales tenías y cuáles eran deseos secundarios? Responder con honestidad a estas preguntas suele revelar que mucho de lo que considerabas imprescindible no lo era tanto, y que muchas cosas que disfrutas no requieren tanto dinero como creías. Esta revisión profunda, hecha durante la crisis, sienta las bases de una relación más madura y sostenible con el dinero cuando salgas de ella. Muchas personas que han vivido crisis serias hablan después de haber descubierto formas de vida más simples, más auténticas y más felices que las que llevaban antes, con mucho menos gasto y mucha más conciencia. Esta transformación no es automática: requiere reflexión activa durante el proceso. Pero el potencial está ahí y vale la pena aprovecharlo.
Establecer hitos pequeños para sostener la motivación
Una crisis económica seria puede durar meses o años en resolverse. Mantener la motivación durante un período tan largo, sin victorias intermedias, es muy difícil. Por eso conviene establecer hitos pequeños y celebrarlos. Conseguir una entrevista, terminar un mes con el presupuesto cumplido, negociar con éxito una carencia con el banco, completar un curso de formación, recibir el primer ingreso de un nuevo trabajo, eliminar una deuda pequeña. Cada uno de estos hitos es una victoria real que merece reconocimiento. Llevar un registro de los avances, incluso los pequeños, recuerda que estás caminando hacia adelante, aunque a veces no lo parezca. Y permítete celebrar de formas modestas pero significativas. Una cena especial en casa, un paseo en un lugar bonito, una conversación con alguien querido. Estas pequeñas celebraciones aportan combustible emocional para sostener el camino largo.
Aprovechar el tiempo para invertir en ti
En una crisis económica, especialmente si hay pérdida de empleo, suele haber más tiempo del habitual. Aprovecharlo para invertir en ti mismo es una de las mejores estrategias para acelerar la salida. Formación gratuita o de bajo coste en habilidades que mejoren tu empleabilidad. Hay cursos excelentes en plataformas como Coursera, edX, Khan Academy, LinkedIn Learning, muchos de ellos gratuitos. Aprender un nuevo idioma o mejorar el inglés. Adquirir competencias digitales (manejo solvente de herramientas ofimáticas, marketing digital básico, análisis de datos, programación inicial). Construir o reforzar tu marca personal en LinkedIn. Hacer networking de forma activa. Cuidar la salud física, que mejorará tu energía para la búsqueda y para todo lo demás. Leer, pensar, reflexionar sobre tu próxima etapa profesional. Salir de la crisis con habilidades nuevas, contactos nuevos y una versión mejor preparada de ti mismo, es la mejor inversión que puedes hacer durante el proceso.
Aprender de la crisis para que no se repita
Cuando la crisis empiece a remitir y veas la luz al final del túnel, dedica tiempo a extraer aprendizajes para que la próxima dificultad te encuentre mejor preparado. ¿Qué factores contribuyeron a la crisis? ¿Qué decisiones, qué hábitos, qué circunstancias? ¿Qué te ha enseñado el proceso sobre ti mismo, sobre tu economía, sobre tus relaciones? ¿Qué cosas vas a hacer diferentes a partir de ahora? Estos aprendizajes, anotados y convertidos en compromisos concretos, sientan las bases de una resiliencia financiera mucho mayor. Construir un fondo de emergencia robusto será probablemente una prioridad: nunca más pillado sin colchón. Diversificar fuentes de ingresos para no depender de una sola será otro aprendizaje habitual. Vivir por debajo de tus posibilidades para tener margen real. Cuidar de tu salud mental como parte de tu economía. Mantener una red de apoyo activa antes de necesitarla. Estos aprendizajes son los grandes regalos de las crisis bien procesadas.
Construir resiliencia como hábito de vida
La resiliencia no es solo una respuesta puntual a una crisis. Es una capacidad que se puede cultivar continuamente como parte de un estilo de vida. Los pilares de una vida resiliente desde el punto de vista económico y emocional incluyen tener fondo de emergencia siempre robusto (entre tres y seis meses de gastos esenciales mínimos, idealmente más para perfiles con ingresos variables). Diversificar fuentes de ingresos para no depender de un solo pagador. Mantener seguros adecuados para cubrir grandes contingencias. Cultivar habilidades laborales actualizadas que mantengan tu empleabilidad. Mantener red de contactos profesional activa. Vivir por debajo de tus posibilidades habituales para tener margen ante imprevistos. Cuidar la salud física y mental como inversión preventiva. Mantener relaciones personales sólidas que sean fuente de apoyo. Cultivar valores y propósito vital que sostengan en momentos de dificultad. Estas prácticas, integradas como hábitos cotidianos, no garantizan que no aparezcan crisis (la vida es así), pero garantizan que cuando aparezcan estarás mucho mejor preparado para afrontarlas con dignidad y para salir reforzado.
Una mirada compasiva contigo mismo
Por último, una idea fundamental que conviene tener presente durante todo el proceso. Sé compasivo contigo mismo. Las crisis económicas le pasan a millones de personas decentes, trabajadoras, inteligentes. No son señal de fracaso personal: son situaciones que la vida produce y que no siempre dependen de las decisiones de quien las sufre. Despidos masivos, crisis sectoriales, pandemias, divorcios, enfermedades, accidentes, herencias problemáticas. Estos factores muchas veces escapan al control individual. Cuando te encuentres juzgándote duramente, recordándote todos tus errores reales o supuestos, infligiéndote sufrimiento extra al sufrimiento de la situación, párate y respira. Háblate como le hablarías a un buen amigo en tu misma situación. Con comprensión, con paciencia, con esperanza. Esa mirada compasiva no es debilidad ni autoindulgencia: es el suelo emocional desde el que es posible reconstruir. La autocrítica destructiva paraliza; la autocompasión activa. Y, al otro lado de la crisis, cuando mires hacia atrás, no recordarás solo las dificultades. Recordarás también tu fuerza, tu capacidad de resistir, las personas que estuvieron contigo, los aprendizajes que llevaste, la persona en la que te has convertido a través del proceso. Esa persona, más fuerte, más consciente, más sabia, es uno de los grandes regalos que las crisis bien atravesadas dejan tras de sí. Y esa transformación, esa nueva versión de ti que emerge del fuego de la dificultad, está esperando al final de tu propio camino. Una vez que la conozcas, no querrás volver atrás.
Sigue leyendo
El Impacto de las Decisiones Financieras en tu Bienestar Emocional
La Psicología del Dinero: Entendiendo tus Patrones de Gasto
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida

Consejos para Planificar tu Jubilación desde una Edad Temprana

El Papel de la Educación Financiera en tu Éxito Económico
El Poder del Networking en el Mundo de las Finanzas
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Miscelánea
- Cómo Afrontar una Crisis Económica Personal con Resiliencia
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: