
- Finanzas personales y pasivos
- Miscelánea
- Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida
Índice
-
Por qué es importante enseñar finanzas a los hijos desde pequeños
- Los principios fundamentales antes de empezar
- Cómo empezar con los más pequeños (3-6 años)
- Cómo enseñar a niños en primaria (6-10 años)
- Cómo formar a preadolescentes (10-13 años)
- Cómo guiar a adolescentes (13-18 años)
- El sistema de la paga: cómo aplicarlo bien
- Juegos de mesa que enseñan finanzas
- Apps y plataformas digitales para niños
- Conversaciones cotidianas que enseñan
- El error como herramienta de aprendizaje
- Cómo enseñar el valor del trabajo
- El concepto de ahorro a través del juego
- Enseñar a invertir desde pequeños
- Cómo hablar del consumo responsable
- Errores que conviene evitar
- Recursos para padres
- Adaptarse a las situaciones especiales
- Cómo medir el éxito
- El factor a largo plazo
- Sigue leyendo
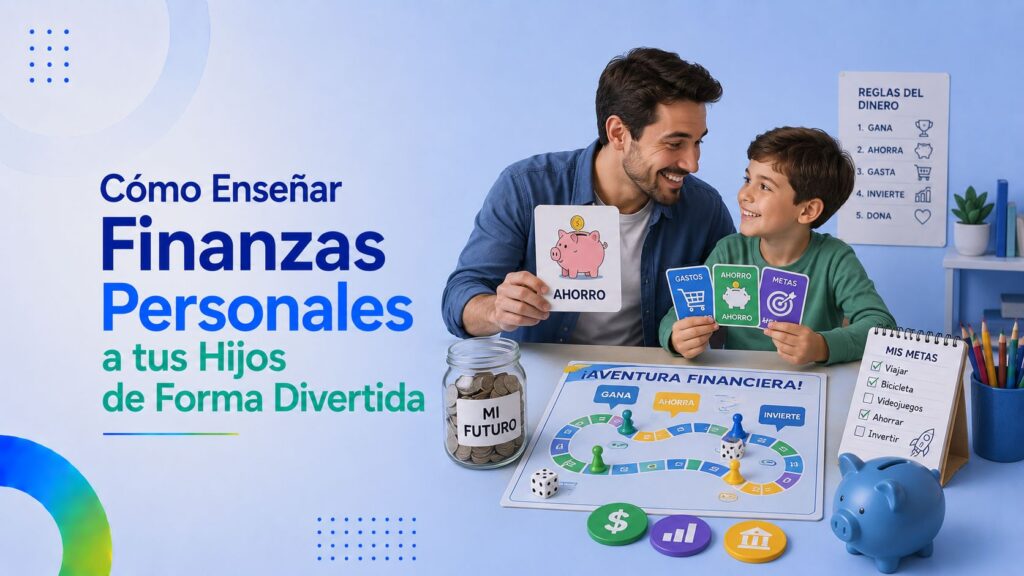
Aprender cómo enseñar finanzas personales a tus hijos de forma divertida puede ser una de las decisiones más valiosas que tomes como padre o madre. La educación financiera es uno de los grandes vacíos del sistema educativo tradicional. Muchos adultos llegan a los 30 o 40 años sin saber qué es un interés compuesto, cómo invertir o por qué importa ahorrar pronto. Por tanto, si tus hijos aprenden estos conceptos desde pequeños, les das una ventaja gigantesca para el resto de su vida. La buena noticia es que enseñar finanzas a niños no tiene por qué ser aburrido ni complejo. Existen métodos lúdicos, juegos, actividades y conversaciones que convierten el aprendizaje financiero en algo divertido y memorable. En esta guía vas a descubrir cómo enseñar finanzas personales a tus hijos de forma divertida, paso a paso, según su edad y de manera natural integrada en la vida diaria.
Por qué es importante enseñar finanzas a los hijos desde pequeños
Los niños absorben hábitos y valores antes de los 7 años de manera mucho más profunda de lo que muchos imaginan. Estudios de la Universidad de Cambridge concluyen que las actitudes hacia el dinero se forman a edades muy tempranas. Por tanto, las primeras experiencias relacionadas con el dinero marcan creencias que durarán toda la vida.
Un niño al que se le explica el valor del trabajo, el ahorro y el consumo consciente desde pequeño desarrolla una relación sana con el dinero. Un niño al que se le da todo sin contexto desarrolla normalmente una percepción distorsionada que le complicará la vida adulta. La diferencia no está en cuánto le des, sino en cómo le expliques el porqué.
Además, en un mundo donde los niños están bombardeados constantemente con publicidad y consumo, enseñarles consciencia financiera es protegerlos. Les das herramientas para evaluar lo que ven, distinguir necesidades de deseos, pensar a medio plazo y resistir impulsos.
Por todo esto, dedicar tiempo a esta tarea es inversión que rinde durante décadas. Y, si lo haces bien, los niños lo disfrutarán mucho.
Los principios fundamentales antes de empezar
Antes de entrar en técnicas concretas, conviene tener claros algunos principios que guían cualquier enseñanza financiera infantil:
- El ejemplo es lo más importante: los hijos aprenden de lo que hacemos, no de lo que decimos.
- Adapta al nivel evolutivo: no es lo mismo enseñar a un niño de 4 años que a uno de 14.
- Habla del dinero con naturalidad: como cualquier otro tema cotidiano.
- Permite errores controlados: aprender a gestionar perdiendo poco es valiosísimo.
- Vincula el dinero con el esfuerzo y el valor, no solo con cosas.
- Hazlo divertido: lo aburrido se olvida; lo divertido se interioriza.
- Sé consistente: enseñar un día y olvidar el resto no funciona.
- Adapta a tu familia y cultura: no hay un solo método válido.
- Empieza pronto: nunca es demasiado temprano.
Con estos principios como brújula, podemos abordar las técnicas específicas según edad.
Cómo empezar con los más pequeños (3-6 años)
A esta edad, los conceptos financieros deben ser muy concretos y vinculados a experiencias tangibles. Los pequeños aprenden mejor a través del juego y la observación. Algunas ideas que funcionan especialmente bien con esta etapa:
- Jugar a la tiendita: usar dinero de juguete para comprar y vender entre familia.
- Hucha transparente: ver crecer los ahorros visualmente refuerza el hábito.
- Llevarlos al supermercado y dejar que paguen: experiencia real bajo supervisión.
- Identificar monedas y billetes con sus valores.
- Contar dinero como actividad matemática divertida.
- Leer cuentos sobre dinero adaptados a su edad.
- Permitirles elegir entre dos opciones: enseña a decidir.
- Hablar del trabajo que hacéis los adultos: por qué trabajamos.
- Compartir la idea de "ahorrar para algo" que quieran.
A esta edad, no hace falta complicar. La idea es que aprendan que el dinero existe, sirve para intercambios y no es infinito.
Cómo enseñar a niños en primaria (6-10 años)
A partir de los 6 años, los niños están preparados para conceptos un poco más sofisticados. Aquí entran ideas como ahorro a corto plazo, valor relativo del dinero y primeros conceptos sobre ganar dinero.
Algunas estrategias eficaces para esta etapa incluyen:
- Paga semanal o mensual fija: les da práctica de gestión.
- Sistema de tres botes: gastar, ahorrar, compartir. Divide su dinero al recibirlo.
- Objetivos visuales: dibujar lo que quieren ahorrar y marcar el progreso.
- Pequeñas tareas remuneradas extra: enseña que ganar dinero requiere trabajo.
- Permitir comprar cosas pequeñas con su dinero: les da poder y responsabilidad.
- Aprender a comparar precios en el supermercado.
- Hablar de necesidades vs. deseos con ejemplos cotidianos.
- Usar apps infantiles como GoHenry, Greenlight (donde estén disponibles), o equivalentes locales.
- Hablar del banco: visitar la sucursal, explicar qué es una cuenta.
- Juegos de mesa como Monopoly (versión Junior), Cashflow Kids, Stockpile.
Esta etapa es crítica. Los hábitos que se forman ahora suelen mantenerse en la adolescencia. Invertir tiempo aquí rinde muchísimo.
Cómo formar a preadolescentes (10-13 años)
A esta edad, los niños empiezan a tener vida social más independiente, intereses más claros y, a menudo, primeros gastos discrecionales. Es momento de profundizar.
Algunos conceptos a introducir incluyen:
- Presupuesto mensual personal: ayudarles a planificar gastos previsibles.
- Diferencia entre marca y producto: por qué unos cuestan más.
- Introducción a la inversión: con ejemplos sencillos, qué es y cómo funciona.
- El interés compuesto: con calculadora o gráficos, mostrar el poder del tiempo.
- Coste de oportunidad: si compras esto, no puedes comprar aquello.
- Inflación: por qué las cosas se vuelven más caras con el tiempo.
- Trabajo voluntario o pequeños empleos: si los hay y la legislación lo permite.
- Cuenta bancaria infantil: muchos bancos ofrecen opciones para menores.
- Tarjeta prepago controlada: para empezar a usar medios digitales.
- Inversión simbólica: comprar una acción simbólica o ETF para enseñar.
A esta edad, la conversación se vuelve más bidireccional. Pueden hacer preguntas profundas. Aprovéchalas para enseñar pensamiento crítico financiero.
Cómo guiar a adolescentes (13-18 años)
Los adolescentes están preparados para conceptos avanzados y experiencias reales. Es la edad donde realmente se construyen los fundamentos para una vida adulta financiera saludable.
Algunas ideas para esta etapa:
- Crear con ellos un presupuesto mensual real considerando sus ingresos y gastos.
- Abrir cuenta bancaria propia con tarjeta de débito.
- Enseñarles a leer extractos bancarios.
- Mostrar cómo funciona una hipoteca o préstamo: con ejemplos numéricos.
- Explicar los impuestos: por qué pagamos y dónde van.
- Introducirles a la inversión real: si están listos, una pequeña cantidad para invertir.
- Conversar sobre el coste de los estudios: matrícula, libros, transporte.
- Hablar de las trampas del crédito: tarjetas, préstamos rápidos.
- Mostrar cómo planificar una compra grande: ahorro vs. financiación.
- Reflexionar sobre el consumismo y el marketing.
- Enseñar a negociar: tarifas móviles, compras grandes.
Si tu hijo tiene un primer trabajo (puente entre clases, prácticas), aprovecha. Ayúdale a planificar qué hacer con esos ingresos.
El sistema de la paga: cómo aplicarlo bien
La paga es una de las herramientas educativas más populares y eficaces. Sin embargo, hay debate sobre cómo aplicarla. Estas son las opciones principales:
La paga fija incondicional se da regularmente sin asociarla a tareas. Defiende el aprendizaje sin presión. Sin embargo, puede no enseñar el vínculo trabajo-dinero.
La paga condicionada a tareas vincula el dinero a responsabilidades cumplidas. Enseña el valor del trabajo. Sin embargo, algunos critican que mercantiliza tareas que deberían hacer porque sí (las del hogar familiar).
La paga mixta combina una base fija (para gestión y aprendizaje) con extras por tareas especiales. Es probablemente la opción más equilibrada.
Sea cual sea el sistema, hay algunas pautas que funcionan bien:
- Cantidad razonable según edad y situación familiar.
- Frecuencia consistente (semanal o mensual).
- Sin tarjeta amarilla: no usar la paga como castigo arbitrario.
- Permitir errores: si gasta todo en un día, vivir con las consecuencias hasta la próxima paga.
- Ir aumentando con la edad y la responsabilidad.
- Establecer reglas claras desde el principio.
La paga es laboratorio. Cada decisión que tomen con ella les enseña.
Juegos de mesa que enseñan finanzas
Los juegos de mesa son herramienta extraordinaria para enseñar finanzas porque combinan diversión, competencia sana y aprendizaje. Algunos recomendados:
- Monopoly: clásico que enseña inversión inmobiliaria, decisiones financieras y riesgo.
- Monopoly Junior: versión simplificada para los más pequeños.
- Cashflow 101 y Cashflow Kids: creados por Robert Kiyosaki para enseñar finanzas. Muy didácticos.
- The Game of Life: representa decisiones vitales con dinero involucrado.
- Pay Day: sobre la gestión mensual de sueldo y gastos.
- Stockpile: enseña inversión en bolsa.
- Acquire: estrategia con empresas y acciones.
- Catán: aunque no es estrictamente de finanzas, enseña intercambio y economía.
- Ticket to Ride: gestión de recursos con limitaciones.
Una tarde de juego familiar es momento de aprendizaje sin que parezca lección. Y los recuerdos quedan para siempre.
Apps y plataformas digitales para niños
Hay apps específicas que enseñan finanzas a niños de manera lúdica. Algunas opciones reconocidas:
- GoHenry (disponible en algunos países): tarjeta y app para niños con controles parentales.
- Greenlight: similar, muy popular en EEUU.
- Spriggy: alternativa australiana.
- PiggyBot: app gratuita de hucha digital.
- Bankaroo: enseña a gestionar dinero virtual.
- Savings Spree: juego que enseña a decidir.
- Money Wise: para niños mayores y adolescentes.
- Khan Academy Kids: incluye módulos sobre dinero.
- Roblox y similares con cuidado: pueden enseñar microeconomía si se acompaña.
Algunos bancos también ofrecen apps para menores con cuentas tipo "Junior" donde los padres mantienen control. Investiga las opciones disponibles en tu país.
Conversaciones cotidianas que enseñan
No todo es estructurado. Mucho del aprendizaje financiero más profundo viene de conversaciones espontáneas en momentos cotidianos. Algunas ideas:
- En el supermercado, hablar sobre por qué eliges una marca u otra.
- En el coche, ante un anuncio, preguntar qué intenta vender y cómo.
- Cuando llega una factura, mostrarla y explicar qué significa.
- Al pedir un préstamo o pagar una hipoteca, explicar el concepto.
- Cuando ven a alguien comprar algo caro, hablar del precio relativo.
- Al recibir un regalo de cumpleaños caro, hablar del valor y el esfuerzo.
- Cuando dicen "quiero esto", preguntar "¿realmente lo necesitas?".
- En vacaciones, mostrar el presupuesto y cómo se planifica.
- Al ver noticias económicas, explicar conceptos básicos.
Estas conversaciones, multiplicadas a lo largo de los años, construyen una cultura financiera familiar. Mucho más eficaz que clases formales.
El error como herramienta de aprendizaje
Una de las claves para enseñar finanzas a tus hijos de forma divertida es permitir que se equivoquen con cantidades pequeñas. Aprender a manejar 10 € mal a los 8 años es mucho más barato que aprender a manejar 10.000 € mal a los 28.
Si gastan toda la paga el primer día, no rescatarles. Que vivan las consecuencias hasta la próxima. Aprenden mejor de la experiencia que de la teoría.
Si quieren comprar algo que claramente es mala idea (un juguete que se va a romper rápido, una moda pasajera), considera permitirlo si es con su dinero. La frustración posterior enseña.
Si pierden o estropean dinero, hablar de prevención sin demonizar el error. Errar es humano. Aprender del error es lo importante.
Por supuesto, equilibrio. No dejes que cometan errores muy grandes ni que se sientan mal por meses. Pero pequeños errores controlados son escuela invaluable.
Cómo enseñar el valor del trabajo
Una de las grandes lecciones es vincular el dinero con el trabajo. Esto se puede hacer de varias formas según la edad y la situación familiar.
Con pequeños, contar cuánto tiempo lleva ganar una cantidad. "Mamá trabaja una hora para conseguir el dinero del juguete X. ¿Te parece mucho o poco?"
Con medianos, dejarles hacer pequeños trabajos remunerados puntuales. Lavar el coche, organizar el garaje, ayudar en jardín. Tareas que no sean cotidianas del hogar.
Con adolescentes, animarles a trabajos de verano, prácticas, dar clases a niños más pequeños. La experiencia de ganar dinero real es transformadora.
En todos los casos, hablar del trabajo de manera positiva. No como castigo sino como oportunidad. El dinero ganado tiene otro valor en la cabeza del que lo gana.
El concepto de ahorro a través del juego
Ahorrar no es intuitivo para los niños. Quieren la gratificación inmediata. Por tanto, hay que hacer atractivo el ahorro de alguna manera.
Algunas ideas que funcionan:
- Visualizar el objetivo: dibujarlo, tener una imagen impresa en la hucha.
- Marcar el progreso: gráfico de barras que se rellena.
- Igualar aportaciones: por cada euro que ahorren, tú añades otro hasta cierto límite. Como un plan de pensiones casero.
- Premiar el ahorro: si alcanzan el objetivo, plus simbólico.
- Compartir la satisfacción: celebrar cuando consiguen lo que querían comprar.
- Comparar antes y después: del momento de "no tener" al "ya lo tengo gracias al esfuerzo".
El ahorro debe sentirse como logro, no como privación. Esta diferencia psicológica es enorme y se construye a base de experiencias positivas.
Enseñar a invertir desde pequeños
La inversión puede introducirse a edades sorprendentemente tempranas. No para que inviertan grandes cantidades, sino para que entiendan el concepto.
Con 8-10 años pueden entender la idea básica: "este dinero, en lugar de gastarlo, lo convertimos en algo que puede crecer". Comprar simbólicamente una acción de una empresa que conocen (Disney, Apple, Lego) y seguir su evolución es excelente.
Con 12-14 años pueden entender el interés compuesto. Una calculadora online de interés compuesto les permite ver cómo crece el dinero con el tiempo. Sorprende a la mayoría de adultos también.
Con 15-18 años pueden hacer aportaciones reales a un plan de inversión. Algunos padres aprovechan los primeros sueldos del adolescente para coinvertir.
La idea es que la inversión deje de ser cosa "de mayores" o "de ricos" y se vea como herramienta normal para construir patrimonio.
Cómo hablar del consumo responsable
Los niños viven rodeados de publicidad y consumo. Enseñarles a cuestionarlo es protegerlos. Algunas ideas:
Antes de comprar algo que quieren, hablar del proceso de decisión: ¿lo necesito de verdad? ¿lo voy a usar? ¿hay alternativas más baratas o sostenibles? ¿qué pasaría si no lo compro?
Mostrar los trucos del marketing: por qué los caramelos están a la altura de los niños en supermercados, por qué los anuncios de juguetes salen los sábados por la mañana, cómo los influencers ganan dinero recomendando productos.
Hablar del impacto medioambiental y social del consumo: de dónde vienen los productos, quién los hace, cómo se desechan.
Promover la sostenibilidad: usar bien las cosas, repararlas, reciclar, compartir, regalar. El consumo responsable es también buena gestión financiera.
Esta consciencia, integrada desde pequeños, genera adultos más críticos y libres en sus decisiones de consumo.
Errores que conviene evitar
Algunos errores en la educación financiera infantil son contraproducentes:
- Dar todo lo que piden sin contexto.
- Usar el dinero como sustituto de tiempo y atención.
- No hablar nunca de dinero en familia ("eso es de mayores").
- Hablar mal del dinero ("el dinero corrompe", "los ricos son malos").
- Premiar siempre con dinero (puede crear dependencia).
- Castigar errores financieros con humillación.
- No permitir que tomen ninguna decisión.
- Esconder la realidad económica familiar todo el tiempo.
- Discutir sobre dinero delante de ellos con rabia o miedo.
- No ser consistente: hoy estricto, mañana laxo.
- No predicar con el ejemplo.
Si te ves reflejado en alguno, no te culpes. Pero plantéate ajustar el enfoque. Los hijos perdonan, especialmente si ven cambio sincero.
Recursos para padres
Si quieres profundizar, hay recursos valiosos. Algunos libros recomendables son "Los hijos millonarios" de Carlos Galán, "Smart Money Smart Kids" de Dave Ramsey, "Make Your Kid a Money Genius" de Beth Kobliner, "Kid's Money" de varios autores.
Podcasts y canales de YouTube específicos en español incluyen "Tu Dinero Nunca Duerme" (algunas secciones), "Aprende Finanzas", canales educativos en YouTube. En inglés hay catálogo amplio.
Talleres y cursos. Algunas asociaciones, bibliotecas y centros educativos ofrecen talleres específicos de educación financiera para familias. Vale la pena buscar en tu zona.
Foros y comunidades de padres compartiendo experiencias. Reddit, Facebook Groups, foros como Forocoches, Rankia, ofrecen perspectivas variadas.
Adaptarse a las situaciones especiales
No todas las familias son iguales. Algunas pautas para adaptarse:
- Familias con dificultades económicas: ser honesto con los hijos según su madurez. Convertir las limitaciones en lecciones de creatividad y prioridad. No avergonzarse.
- Familias con mucho patrimonio: cuidado con el síndrome del heredero. Vincular el dinero con propósito y trabajo es aún más importante.
- Padres separados: coordinar criterios para no enviar mensajes contradictorios. Si no hay coordinación, al menos coherencia individual.
- Hijos con necesidades especiales: adaptar la complejidad y el ritmo a sus capacidades.
- Hijos con grandes diferencias de edad: hablar diferente a cada uno según etapa.
- Familias multiculturales: integrar valores de las distintas culturas.
La educación financiera se adapta a cada familia. No hay un solo modelo válido.
Cómo medir el éxito
¿Cómo saber si estás haciéndolo bien? No hay examen, pero hay indicadores. Tu hijo entiende el valor relativo de las cosas. Ahorra para algo que quiere. Cuestiona si necesita algo antes de comprarlo. Habla del dinero con naturalidad. Comprende conceptos básicos según su edad. Está orgulloso de pequeños logros financieros. Maneja errores sin drama. Pregunta sobre temas financieros con curiosidad.
Si ves estas señales, vas por buen camino. Si no las ves, ajusta el enfoque pero no te castigues. La educación es proceso de años. Lo importante es la dirección.
El factor a largo plazo
Una vez instalados los hábitos y la mentalidad financiera saludable, los resultados se ven durante toda la vida. Hijos educados financieramente suelen tomar mejores decisiones académicas, laborales y de vida porque entienden los costes y oportunidades de cada elección. Eligen profesiones con visión más realista. Negocian mejor sueldos. Compran su primera vivienda con criterio. Invierten desde pronto, multiplicando su patrimonio.
Además, suelen ser más independientes emocionalmente del dinero. No buscan estatus en consumo ostentoso. Pueden disfrutar de lo que tienen sin envidiar lo de otros. Esta paz mental financiera es uno de los mayores regalos que puedes hacerles.
La inversión en educación financiera familiar es probablemente la más rentable que existe. Sin coste casi económico, pero con beneficios incalculables.
Aplicando lo aprendido sobre cómo enseñar finanzas personales a tus hijos de forma divertida, podrás darles uno de los regalos más valiosos: la capacidad de gestionar su vida económica con consciencia, libertad y sabiduría. No tienes que ser experto en finanzas. Solo tienes que estar dispuesto a aprender junto a ellos, mostrar curiosidad, integrar el tema en la vida diaria y predicar con el ejemplo. En 10, 20 o 30 años, te lo agradecerán cada vez que tomen una decisión financiera sabia. Y, en el fondo, lo más bonito de todo: les habrás dado herramientas para construir la vida que ellos quieran, sin que la falta de educación financiera les robe oportunidades. Empieza hoy. Con una conversación. Con un juego. Con una hucha transparente. Los pequeños gestos repetidos en el tiempo construyen los grandes futuros.
Sigue leyendo
- Apps y Herramientas Digitales para Facilitar el Ahorro
- El Impacto de los Pasivos en tu Futuro Financiero
El Impacto de las Decisiones Financieras en tu Bienestar Emocional
Cómo Afrontar una Crisis Económica Personal con Resiliencia
La Psicología del Dinero: Entendiendo tus Patrones de Gasto

Consejos para Planificar tu Jubilación desde una Edad Temprana

El Papel de la Educación Financiera en tu Éxito Económico
El Poder del Networking en el Mundo de las Finanzas
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Miscelánea
- Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: