
- Finanzas personales y pasivos
- Miscelánea
- Consejos para Planificar tu Jubilación desde una Edad Temprana
Consejos para Planificar tu Jubilación desde una Edad Temprana
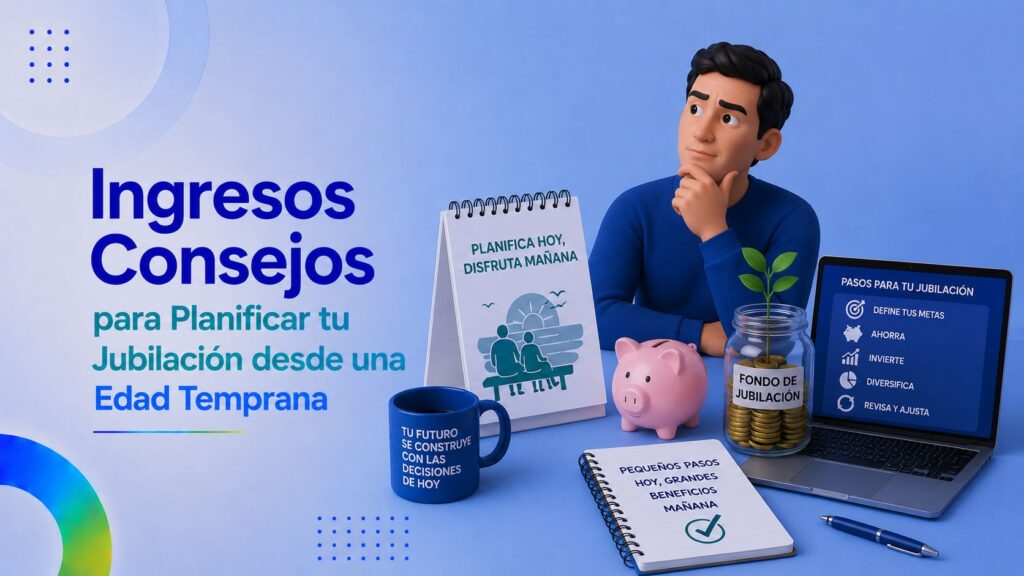
Consejos para Planificar tu Jubilación desde una Edad Temprana
Índice
- Por qué planificar la jubilación desde joven es tan importante
- Consejo 1: Empieza ya, aunque sea con poco
- Consejo 2: Conoce el sistema público de pensiones
- Consejo 3: Define tu objetivo de jubilación
- Consejo 4: Aprovecha el interés compuesto al máximo
- Consejo 5: Diversifica tus instrumentos de ahorro
- Consejo 6: Conoce las ventajas fiscales
- Consejo 7: Mantén la disciplina ante los altibajos del mercado
- Consejo 8: Construye un fondo de emergencia paralelamente
- Consejo 9: Aumenta tus ingresos a lo largo de tu vida
- Consejo 10: Revisa tu plan cada año
- Consejo 11: Evita los errores típicos
- Consejo 12: Cuida tu salud y tu vida laboral
- Consejo 13: Educa financieramente a tus hijos
- Consejo 14: Busca asesoramiento profesional cuando lo necesites
- Consejo 15: Vive el presente sin descuidar el futuro
- Sigue leyendo
Planificar la jubilación desde una edad temprana es probablemente una de las decisiones financieras más rentables que cualquier persona puede tomar a lo largo de su vida. Mientras que la mayoría posterga este tema hasta los 40 o 50 años, quienes empiezan en sus veinte o treinta años aprovechan el efecto multiplicador del interés compuesto, reducen drásticamente el esfuerzo mensual necesario y llegan a su edad de retiro con una libertad financiera que les permite elegir cómo, dónde y cuándo vivir esa etapa. La idea de "ya pensaré en la jubilación cuando me acerque" es uno de los errores más caros que existen en finanzas personales, porque cada año que se pierde de inversión productiva se traduce en miles de euros menos al llegar la jubilación. En este artículo encontrarás los consejos más importantes, prácticos y demostradamente eficaces para planificar tu jubilación desde una edad temprana, sin estrés, con disciplina inteligente y aprovechando todas las herramientas disponibles para construir un patrimonio sólido a largo plazo.
Por qué planificar la jubilación desde joven es tan importante
La planificación de la jubilación desde edad temprana ofrece ventajas inigualables que ningún otro enfoque puede compensar. El protagonista de esta ventaja es el interés compuesto, llamado por Albert Einstein "la octava maravilla del mundo". Funciona generando rendimientos no solo sobre el capital aportado, sino también sobre los intereses ya acumulados, creando un efecto bola de nieve que se acelera con el tiempo.
Las ventajas concretas de empezar pronto son numerosas:
- El interés compuesto necesita tiempo para mostrar su verdadero potencial.
- Las aportaciones mensuales necesarias son mucho menores.
- Se diluyen los riesgos de mercado a lo largo de décadas.
- Se construye hábito de ahorro que dura toda la vida.
- Se aprovechan las ventajas fiscales de productos a largo plazo.
- Se reduce el estrés al saber que el futuro está asegurado.
- Se mantiene la libertad de tomar decisiones vitales sin presión económica.
El coste de retrasar la planificación
Para comprender la importancia del factor tiempo, basta con un ejemplo numérico. Ahorrar 200 euros mensuales con una rentabilidad media del 6% anual:
- Desde los 25 años hasta los 65: acumula aproximadamente 400.000 euros.
- Desde los 35 años hasta los 65: acumula aproximadamente 200.000 euros.
- Desde los 45 años hasta los 65: acumula aproximadamente 93.000 euros.
- Desde los 55 años hasta los 65: acumula aproximadamente 32.000 euros.
La diferencia entre empezar a los 25 y a los 35 años es de aproximadamente 200.000 euros, simplemente por aportar 10 años más. Este es el efecto que se pierde cada año de retraso.
Consejo 1: Empieza ya, aunque sea con poco
El primer y más importante consejo es empezar inmediatamente, sin esperar a tener un sueldo mayor, sin esperar a "tenerlo todo controlado", sin esperar a "encontrar el producto perfecto". Lo importante es comenzar el hábito y empezar a hacer trabajar al interés compuesto a tu favor.
Algunas claves para empezar sin excusas son:
- Apartar incluso 50 euros mensuales es mejor que nada.
- Configurar transferencias automáticas para no depender de la fuerza de voluntad.
- Aprovechar cualquier extra (paga, bonus, devolución de impuestos) para sumarlo al ahorro.
- No esperar al momento perfecto: nunca llega.
- Aumentar el porcentaje de aportación cuando suba el sueldo.
Cómo configurar la primera aportación
Pasos prácticos para empezar hoy mismo:
- Abrir una cuenta o un producto específicamente para jubilación.
- Definir una cantidad cómoda pero significativa (5-10% del sueldo).
- Programar una transferencia automática el día de cobro.
- No revisarlo obsesivamente; dejarlo trabajar.
- Revisar resultados anualmente y ajustar si es necesario.
Consejo 2: Conoce el sistema público de pensiones
Antes de planificar tu jubilación privada, conviene entender bien qué puedes esperar del sistema público de pensiones del país donde vivas. En España, por ejemplo, el sistema funciona por reparto, lo que implica que las cotizaciones de los trabajadores actuales pagan las pensiones de los jubilados actuales.
Las claves del sistema público son:
- La pensión depende de los años cotizados y de las bases de cotización.
- Existen mínimos y máximos legales.
- Las reformas pueden modificar las condiciones a lo largo del tiempo.
- La sostenibilidad demográfica genera incertidumbre a largo plazo.
- Se complementa idealmente con ahorro privado.
Calcular la pensión pública estimada
Es importante calcular cuánto cobrarías aproximadamente de pensión pública para conocer la brecha que tienes que cubrir con ahorro privado. Existen simuladores oficiales de la Seguridad Social que ayudan en este cálculo, y conviene revisarlos cada cierto tiempo.
Consejo 3: Define tu objetivo de jubilación
Planificar sin objetivo es como navegar sin rumbo. Antes de elegir productos, define qué tipo de jubilación quieres y cuánto necesitarás para mantener ese nivel de vida.
Preguntas clave para definir tu objetivo:
- ¿A qué edad quieres jubilarte?
- ¿Qué nivel de gastos mensuales prevés tener?
- ¿Tendrás vivienda en propiedad pagada?
- ¿Quieres mantener viajes, hobbies o gastos especiales?
- ¿Cuánto piensas dejar como herencia?
- ¿En qué país vivirás?
La regla del 4% como referencia
Una regla popular en planificación de jubilación es la del 4% de retirada anual. Sugiere que se puede retirar el 4% del capital cada año ajustado a la inflación con un riesgo bajo de quedarse sin dinero durante 30 años.
Aplicada al cálculo del capital necesario:
- Si necesitas 20.000 euros anuales: capital de 500.000 euros.
- Si necesitas 30.000 euros anuales: capital de 750.000 euros.
- Si necesitas 40.000 euros anuales: capital de 1.000.000 euros.
Esta regla tiene limitaciones y debe ajustarse a la realidad personal, pero ofrece una guía útil para orientarse.
Consejo 4: Aprovecha el interés compuesto al máximo
El interés compuesto es el gran aliado del ahorrador joven. Para aprovecharlo al máximo:
- Empezar lo antes posible, ya lo hemos dicho.
- Reinvertir siempre los rendimientos generados.
- Buscar productos con rentabilidad real superior a la inflación.
- Mantener disciplina aunque haya años malos.
- Aumentar aportaciones progresivamente.
El factor tiempo frente al factor cantidad
A largo plazo, el tiempo importa más que la cantidad aportada. Un ahorrador que aporta 100 euros mensuales desde los 25 años acumulará al jubilarse más capital que otro que aporte 300 euros mensuales pero empiece a los 45 años. Esta es la fuerza del interés compuesto multiplicado por el tiempo.
Consejo 5: Diversifica tus instrumentos de ahorro
No conviene poner todos los huevos en la misma cesta. La diversificación entre distintos instrumentos financieros y clases de activos reduce el riesgo y aumenta la estabilidad a largo plazo.
Los instrumentos más utilizados para la jubilación incluyen:
- Planes de pensiones individuales y de empleo.
- Planes de Previsión Asegurados (PPA).
- Fondos de inversión diversificados.
- Fondos indexados a índices mundiales (ETFs).
- Acciones con dividendo creciente.
- Bonos y renta fija.
- Inversión inmobiliaria directa o indirecta.
- Cuentas de ahorro a largo plazo con ventajas fiscales.
Cómo distribuir tu cartera según la edad
Una distribución habitual en planificación de jubilación recomienda:
- A los 20-35 años: predominio de renta variable (70-90%).
- A los 35-50 años: equilibrio gradual (60-70% renta variable).
- A los 50-60 años: reducción de riesgo (50-60% renta variable).
- A los 60-65 años: predominio de renta fija (40-50% renta variable).
- En la jubilación: prioridad a la conservación (20-40% renta variable).
Consejo 6: Conoce las ventajas fiscales
Cada país tiene productos específicos para incentivar el ahorro a largo plazo con ventajas fiscales. Conocerlas y aprovecharlas multiplica el resultado final.
En España, por ejemplo:
- Aportaciones a planes de pensiones desgravan en la base imponible del IRPF (con límites).
- Los Planes de Previsión Asegurados ofrecen ventajas similares.
- Los fondos de inversión permiten traspasos sin tributar.
- La vivienda habitual tiene ventajas fiscales específicas.
- Existen productos para personas con discapacidad con beneficios fiscales.
Cuidado con la fiscalidad del rescate
Es fundamental tener en cuenta que las ventajas fiscales del aporte se compensan con la tributación en el rescate. Esto significa que hay que planificar bien:
- Cuándo y cómo se rescata el plan de pensiones.
- Si se hace en capital o en renta.
- La compatibilidad con otros ingresos en el momento del rescate.
- La fiscalidad del país donde se vivirá en la jubilación.
Consejo 7: Mantén la disciplina ante los altibajos del mercado
Una de las grandes pruebas para los inversores jóvenes es mantener la disciplina ante las caídas de mercado. Es completamente normal que durante 40 años de ahorro haya múltiples crisis y recuperaciones. Los mercados son volátiles a corto plazo pero suelen ser positivos a largo plazo.
Reglas básicas para mantener la disciplina:
- No reaccionar emocionalmente a las caídas puntuales.
- No detener las aportaciones automáticas en momentos malos.
- Aprovechar las caídas para aumentar aportaciones si es posible.
- No vender en pánico, no comprar en euforia.
- Recordar que los grandes mercados se han recuperado siempre.
El sesgo del recencia
Muchos inversores caen en el sesgo de pensar que lo último ocurrido seguirá ocurriendo. Cuando el mercado sube, esperan que siga subiendo; cuando cae, temen que siga cayendo. La realidad es que los mercados siempre fluctúan y lo importante es mantener la estrategia a largo plazo.
Consejo 8: Construye un fondo de emergencia paralelamente
Antes y durante la planificación de la jubilación, mantén siempre un fondo de emergencia que te proteja de imprevistos. Sin este colchón, cualquier crisis personal puede obligarte a rescatar las inversiones a largo plazo en el peor momento.
El fondo de emergencia debe:
- Cubrir entre 3 y 6 meses de gastos esenciales.
- Estar en cuentas líquidas y accesibles.
- No mezclarse con las inversiones de jubilación.
- Reponerse cuanto antes si se utiliza.
- Crecer ligeramente con los ingresos.
Por qué el fondo de emergencia es prioritario
Sin fondo de emergencia, cualquier urgencia obliga a:
- Vender inversiones en momentos posiblemente malos.
- Pedir préstamos con intereses altos.
- Usar tarjetas de crédito con tipos abusivos.
- Romper la disciplina de inversión a largo plazo.
Consejo 9: Aumenta tus ingresos a lo largo de tu vida
La planificación de la jubilación no consiste solo en ahorrar, sino también en maximizar los ingresos a lo largo de la vida laboral. Cuanto más ganes y consigas ahorrar, mejor.
Algunas estrategias para aumentar ingresos:
- Formación continua para mejorar tu perfil profesional.
- Cambios de empresa estratégicos cuando son beneficiosos.
- Desarrollo de ingresos pasivos (alquileres, dividendos, derechos).
- Emprendimiento o negocios paralelos.
- Trabajos freelance complementarios.
- Inversión en habilidades de alto valor en el mercado.
Los ingresos pasivos como complemento
Los ingresos pasivos son aquellos que se generan sin necesidad de tu intervención constante. Construirlos desde joven es una de las mejores estrategias para la jubilación:
- Dividendos de acciones acumuladas.
- Alquileres de inmuebles.
- Derechos de autor o royalties.
- Negocios automatizados.
- Productos digitales que generan ingresos pasivos.
Consejo 10: Revisa tu plan cada año
La planificación de la jubilación no es algo que se hace una vez y se olvida. Debe revisarse periódicamente para adaptarse a cambios en tu vida, en el mercado o en la legislación.
Cosas a revisar anualmente:
- Cumplimiento de las aportaciones previstas.
- Rentabilidad obtenida frente a expectativas.
- Cambios en el perfil de riesgo según la edad.
- Cambios en la situación personal (matrimonio, hijos, vivienda).
- Cambios en la legislación fiscal.
- Actualización de objetivos según evolución.
El rebalanceo de cartera
Una vez al año conviene rebalancear la cartera para mantener la distribución de activos según tu estrategia. Esto significa:
- Vender un poco de lo que ha subido mucho.
- Comprar más de lo que ha bajado.
- Mantener la proporción decidida entre clases de activos.
- No dejar que las acciones acumulen más peso del previsto.
Consejo 11: Evita los errores típicos
Algunos errores muy comunes en planificación de jubilación que conviene evitar:
- Empezar tarde y querer recuperar con productos arriesgados.
- Confiar exclusivamente en la pensión pública.
- Mantener todo en efectivo o productos sin rentabilidad.
- Endeudarse para "inversiones seguras" que no lo son.
- Asumir más riesgo del aceptable según tu personalidad.
- Caer en estafas o productos opacos.
- No diversificar entre instrumentos y geografías.
Los productos a evitar
Algunos productos suelen ser poco recomendables para la jubilación:
- Productos estructurados complejos con comisiones elevadas.
- Seguros vida-ahorro con rendimientos muy bajos.
- Promesas de "inversiones garantizadas" con altas rentabilidades.
- Esquemas piramidales o productos no regulados.
- Productos exclusivos con barreras de salida importantes.
Consejo 12: Cuida tu salud y tu vida laboral
La planificación financiera de la jubilación se complementa con dos factores clave: la salud y la vida laboral. Sin salud no se disfruta el patrimonio acumulado, y una vida laboral satisfactoria suele permitir prolongar la actividad si se desea.
Hábitos que repercuten en tu jubilación:
- Mantener una vida activa físicamente desde joven.
- Cuidar la salud mental y emocional.
- Mantener relaciones sociales sólidas.
- Aprender continuamente (las personas que aprenden envejecen mejor).
- Cuidar la alimentación y los hábitos saludables.
- Buscar un equilibrio sostenible entre trabajo y descanso.
La jubilación activa
Cada vez más personas optan por una jubilación activa, no por necesidad económica sino por elección. Mantener actividad laboral parcial, voluntariado, hobbies remunerados o pequeños proyectos personales aporta sentido y complementa los ingresos.
Consejo 13: Educa financieramente a tus hijos
Si tienes hijos, transmítele a la siguiente generación los principios de la planificación financiera. Es una herencia mucho más valiosa que el dinero que puedas dejarles.
Lecciones financieras útiles para los hijos:
- La importancia del ahorro desde la infancia.
- El concepto de interés compuesto explicado de forma sencilla.
- La diferencia entre necesidades y deseos.
- El valor del trabajo y del esfuerzo.
- La gestión responsable del crédito.
- La planificación de objetivos a largo plazo.
Productos específicos para hijos
Existen productos pensados para construir un patrimonio para los hijos:
- Cuentas de ahorro a su nombre.
- Fondos de inversión que se les transfieren al llegar a la mayoría de edad.
- Planes de pensiones a su nombre con ventajas fiscales en algunos casos.
- Inversiones a largo plazo con horizonte de 20 años o más.
Consejo 14: Busca asesoramiento profesional cuando lo necesites
Si en algún momento del proceso te sientes perdido o tienes una decisión compleja, no dudes en buscar asesoramiento profesional. Pero hazlo con cuidado: busca asesores independientes, que cobren por honorarios y no por comisiones de productos vendidos.
Características de un buen asesor financiero:
- Está colegiado y certificado oficialmente.
- Cobra por servicio y no por venta de productos.
- Te explica todo de forma comprensible.
- No te presiona para tomar decisiones rápidas.
- Considera tu situación global y no solo un producto.
- Te ayuda a entender, no solo a ejecutar.
Cuándo es realmente útil un asesor
Algunos momentos en que sí merece la pena el asesoramiento:
- Decisiones de gran patrimonio o sucesiones complejas.
- Planificación fiscal sofisticada.
- Cambio importante de situación vital (divorcio, herencia, emigración).
- Diseño de estrategia inicial de jubilación.
- Optimización de productos al rescatar.
Consejo 15: Vive el presente sin descuidar el futuro
Por último, un consejo de equilibrio: planificar la jubilación no significa renunciar al presente. La vida es ahora también, y un buen plan permite disfrutar del presente sin comprometer el futuro.
Las claves del equilibrio:
- Disfrutar de experiencias y momentos sin culpa.
- Ahorrar de forma automática sin obsesionarse.
- Permitirse caprichos razonables sin descarrilar el plan.
- Mantener buenas relaciones que enriquecen la vida.
- Vivir según tus valores, no según los de los demás.
Planificar tu jubilación desde una edad temprana es uno de los regalos más valiosos que puedes hacerte a ti mismo. Mientras tantas personas llegan a los 50 o 60 años con preocupación financiera, quienes empezaron en su veintena disfrutan de una tranquilidad económica que les permite tomar decisiones desde la libertad y no desde la necesidad. No necesitas ser un experto financiero, ni ganar un sueldo enorme, ni renunciar a vivir tu vida actual. Solo necesitas empezar hoy mismo con una pequeña cantidad, configurar la automatización, diversificar los instrumentos según tu perfil, mantener la disciplina ante los altibajos del mercado y revisar tu plan periódicamente. Con estos hábitos básicos y el poder del interés compuesto multiplicado por las décadas que tienes por delante, llegarás a tu jubilación con un patrimonio que muchos otros no podrán construir ni con esfuerzos titánicos en los últimos años de su vida laboral, regalándote la posibilidad de elegir cómo quieres vivir esa etapa fundamental sin tener que depender de pensiones públicas inciertas, sin tener que seguir trabajando por obligación y sin renunciar a los proyectos y experiencias que siempre quisiste vivir cuando tuvieras tiempo libre y salud suficiente para disfrutarlos plenamente.
Sigue leyendo
El Impacto de las Decisiones Financieras en tu Bienestar Emocional
Cómo Afrontar una Crisis Económica Personal con Resiliencia
La Psicología del Dinero: Entendiendo tus Patrones de Gasto
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida

El Papel de la Educación Financiera en tu Éxito Económico
El Poder del Networking en el Mundo de las Finanzas
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Miscelánea
- Consejos para Planificar tu Jubilación desde una Edad Temprana
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: