
- Finanzas personales y pasivos
- Miscelánea
- La Psicología del Dinero: Entendiendo tus Patrones de Gasto
La Psicología del Dinero: Entendiendo tus Patrones de Gasto
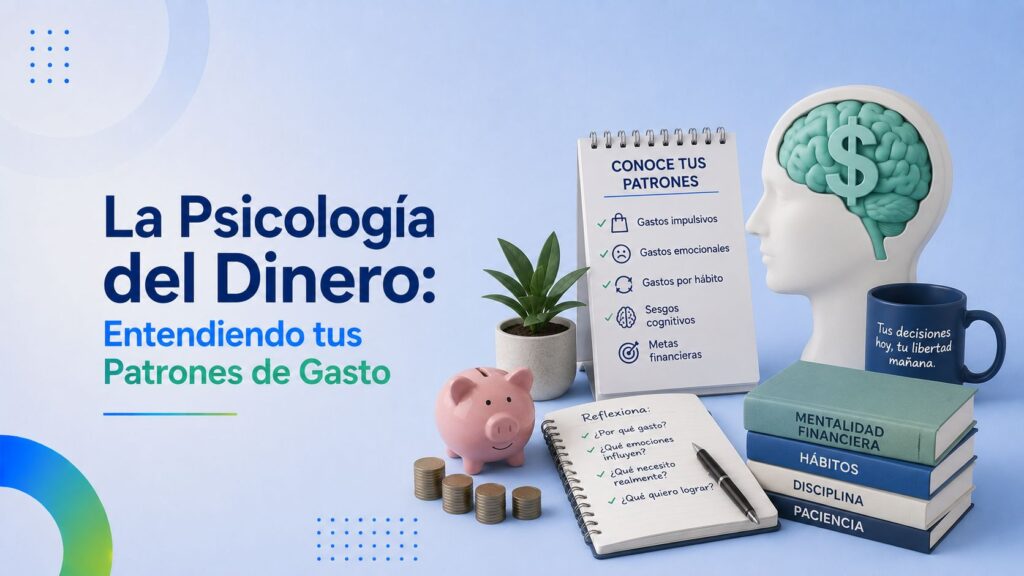
La Psicología del Dinero: Entendiendo tus Patrones de Gasto
Índice
-
El dinero como espejo emocional
- El sesgo del presente: por qué no ahorramos
- El consumo emocional: comprar para sentir
- El sesgo del statu quo: por qué no cambiamos lo que nos conviene
- El efecto anclaje: cómo nos manipulan con precios
- La aversión a la pérdida: por qué duelen más las pérdidas que las ganancias
- El efecto de propiedad: lo que es mío vale más
- El estatus social y el consumo conspicuo
- Creencias heredadas sobre el dinero
- El efecto Diderot: el peligro de la coherencia
- El gasto hormiga: lo pequeño que se acumula
- El efecto rebaño en inversiones
- Cómo trabajar tu relación con el dinero
- La libertad emocional con el dinero
- Sigue leyendo
La psicología del dinero es uno de los campos más fascinantes y, paradójicamente, más descuidados de la educación financiera convencional. Durante décadas, las finanzas personales se han enseñado como una disciplina puramente racional: sumas, restas, porcentajes, hojas de cálculo, gráficos. Como si tomar buenas decisiones sobre el dinero fuera solo cuestión de aprender la fórmula del interés compuesto y aplicar lógica fría. La realidad, demostrada por décadas de investigación en economía conductual, psicología cognitiva y neurociencia, es radicalmente distinta. Nuestras decisiones financieras están profundamente atravesadas por emociones, sesgos cognitivos, experiencias infantiles, creencias heredadas, presiones sociales, miedos inconscientes y patrones automáticos que escapan en gran medida de nuestro control racional. Entender estos mecanismos es probablemente la clave más importante para mejorar tu relación con el dinero, mucho más decisiva que cualquier técnica financiera concreta. Porque puedes saber teóricamente que conviene ahorrar y aun así gastar compulsivamente. Puedes saber que las decisiones de inversión deben tomarse en frío y aun así vender presa del pánico cuando el mercado cae. Puedes saber que comparar precios es inteligente y aun así pagar más por una marca solo porque te hace sentir bien. La diferencia entre saber y hacer está, casi siempre, en estos patrones psicológicos invisibles. Vamos a recorrer en profundidad la psicología del dinero, qué patrones de gasto suelen activarse en nuestro cerebro, cómo identificar los tuyos y cómo construir una relación con el dinero más consciente, libre y alineada con tus verdaderos objetivos.
El dinero como espejo emocional
Antes de pasar a los patrones concretos, conviene comprender una idea fundamental que atraviesa todo el campo de la psicología financiera. El dinero rara vez es solo dinero. Es un espejo donde se reflejan emociones, identidad, valores, miedos, deseos, traumas y aspiraciones. Cuando gastas en algo, no estás solo intercambiando un valor monetario por un producto: estás también buscando una sensación, una identidad, un alivio, una satisfacción emocional. Cuando ahorras, no estás solo difiriendo el consumo: estás también gestionando ansiedad, construyendo seguridad, expresando valores. Cuando inviertes, no estás solo asignando capital: estás también gestionando ambición, miedo a quedarse atrás, esperanza de un futuro mejor. Esta dimensión emocional del dinero está siempre presente, incluso cuando la negamos. Y entenderla es el primer paso para tomar decisiones financieras más sanas. Las personas que han logrado relaciones equilibradas con el dinero suelen describir el proceso como un trabajo de autoconocimiento profundo, donde el dinero se convirtió en una herramienta de descubrimiento personal mucho más que en un objeto de gestión técnica.
El sesgo del presente: por qué no ahorramos
Uno de los sesgos cognitivos más documentados es la preferencia temporal por el presente. Nuestro cerebro está cableado evolutivamente para valorar mucho más una recompensa inmediata que una recompensa mayor pero futura. Esta tendencia tenía sentido en entornos ancestrales donde la supervivencia era cortoplacista y el futuro incierto. En el mundo financiero moderno, esta tendencia explica por qué nos cuesta tanto ahorrar para la jubilación que está a treinta años de distancia, mientras compramos sin pensar el café diario o las suscripciones que se acumulan. El dinero futuro se siente abstracto, casi como si perteneciera a otra persona. El dinero presente se siente concreto, real, urgente. Conocer este sesgo permite contrarrestarlo con estrategias concretas. La automatización del ahorro elimina la decisión recurrente: el dinero va a la cuenta de ahorro automáticamente al cobrar, antes de que el cerebro presente lo reclame. La visualización del futuro hace más concreto al yo que se beneficiará del ahorro. La definición de objetivos vinculados a esos ahorros (un viaje, una vivienda, una jubilación con libertad) emocionaliza el futuro y lo convierte en algo deseable. Y los compromisos públicos o sociales aprovechan la necesidad de coherencia para sostener decisiones financieras que el cerebro presente prefiere posponer.
El consumo emocional: comprar para sentir
Otro patrón muy extendido es el consumo emocional. Comprar no porque necesitamos un producto, sino porque necesitamos una emoción. Después de un día difícil, compras un capricho para sentirte mejor. Cuando estás aburrido, navegas por tiendas online buscando algo que llene el vacío. Cuando estás triste, te recompensas con algo material. Cuando estás ansioso por el futuro, compras seguros excesivos o acumulas. Cuando quieres celebrar, gastas más de lo que tu economía permite. Cuando quieres impresionar, eliges marcas que no podrías permitirte. Este patrón es muy humano y, en dosis pequeñas, no es un problema. El problema aparece cuando el consumo emocional se vuelve compulsivo, cuando reemplaza otras formas más sanas de gestionar emociones, cuando descontrola la economía sin que la persona sea consciente del patrón. Reconocer cuándo tu consumo es emocional es el primer paso para gestionarlo mejor. Las preguntas útiles antes de cualquier compra significativa son: ¿necesito esto o quiero esto? ¿Qué emoción estoy sintiendo ahora mismo? ¿Hay otra forma no consumista de gestionar esta emoción? Si dentro de una semana no recordara esta compra, ¿habría merecido la pena? Hacer estas preguntas durante semanas suele revelar patrones muy claros que después se pueden abordar conscientemente.
El sesgo del statu quo: por qué no cambiamos lo que nos conviene
El sesgo del statu quo es la tendencia a mantener las cosas como están aunque exista una alternativa mejor. En finanzas se manifiesta de muchas formas. Mantener tarifas de telefonía o electricidad obsoletas durante años pese a poder ahorrar cientos de euros cambiando. Conservar inversiones que ya no son las mejores para tu perfil por la pereza de reorganizarlas. No revisar la hipoteca aunque podrías refinanciarla a tipos mejores. No reclamar deducciones o ayudas a las que tienes derecho porque no has investigado. Mantener cuentas bancarias con comisiones cuando hay alternativas gratuitas. Este sesgo nos cuesta a todos colectivamente miles de millones de euros al año. La superación requiere un esfuerzo de revisión periódica deliberada: una vez al año, dedicar una tarde a auditar todos tus contratos, suscripciones, inversiones, productos bancarios. Muchas de esas revisiones se traducen en ajustes que ahorran cantidades importantes. La inercia es enemiga silenciosa de tu economía.
El efecto anclaje: cómo nos manipulan con precios
El efecto anclaje es la tendencia de nuestro cerebro a basar sus juicios en la primera información que recibe (el "ancla"). Los comercios lo aprovechan constantemente. Un producto a 200 euros parece caro hasta que ves que el de al lado cuesta 1.000 y entonces parece razonable. Una rebaja del 50% sobre 100 euros parece más atractiva que un precio directo de 50 euros aunque el resultado sea idéntico. Un menú con un plato muy caro hace que los platos intermedios parezcan opciones sensatas. Conocer este sesgo te protege de él. Antes de evaluar si un precio es razonable, evalúa en términos absolutos lo que el producto vale para ti, no en términos relativos con lo que el vendedor te muestra. Antes de aprovechar una "oferta", verifica el precio histórico real del producto. Antes de elegir entre opciones que el comercio te presenta, considera si esas son realmente las únicas opciones o si hay alternativas fuera del marco que te ofrece.
La aversión a la pérdida: por qué duelen más las pérdidas que las ganancias
Los estudios de Kahneman y Tversky establecieron que sentimos las pérdidas aproximadamente el doble de intensamente que las ganancias equivalentes. Perder 100 euros nos duele más de lo que nos alegra ganar 100 euros. Esta aversión a la pérdida explica muchos comportamientos financieros aparentemente irracionales. Vendemos inversiones ganadoras demasiado pronto (para "asegurar" el beneficio) y mantenemos las perdedoras demasiado tiempo (esperando que se recuperen para "no perder"). Cuando deberíamos hacer exactamente lo contrario. Pagamos seguros excesivos para cubrir riesgos muy pequeños porque el dolor del riesgo nos parece insoportable. Evitamos cambios financieros aunque sean ventajosos porque cualquier ajuste se siente como una posible pérdida. Conocer esta aversión nos permite contrarrestarla con análisis racional. Calcular las consecuencias reales de las distintas alternativas, comparando expectativas matemáticas, ayuda a tomar decisiones que el corazón emocional rechazaría pero que la cabeza recomienda.
El efecto de propiedad: lo que es mío vale más
Una vez que algo es nuestro, le asignamos más valor que si fuera de otro. Este efecto explica por qué nos cuesta tanto deshacernos de cosas que ya no necesitamos, por qué pedimos precios excesivos cuando vendemos algo de segunda mano, por qué nos cuesta cambiar de banco o de coche aunque haya alternativas mejores. El efecto de propiedad tiene un coste real: nos hace mantener cosas que no aportan valor, perder oportunidades de venta razonable, sostener relaciones comerciales subóptimas. Combatirlo requiere ejercicios mentales. Antes de fijar precio a algo que vendes, pregúntate cuánto pagarías hoy si no lo tuvieras. Antes de mantener algo, pregúntate si lo comprarías otra vez al precio que tendrías que pagar hoy. Estas preguntas suelen revelar que el valor que les damos es desproporcionado.
El estatus social y el consumo conspicuo
Una parte muy significativa del consumo en sociedades modernas no responde a necesidades prácticas sino a la búsqueda de estatus social. Coches caros que no aportan más utilidad que coches más baratos. Ropa de marca que no abriga más ni dura más. Restaurantes elegantes que no nutren más. Viajes ostentosos que se eligen por las fotos que producen, no por la experiencia. Este consumo conspicuo, identificado y estudiado desde hace más de un siglo, sigue dominando enormes porciones del gasto en muchas familias. Reconocer cuánto de tu consumo responde a necesidades reales y cuánto a búsqueda de estatus es uno de los ejercicios más liberadores que puedes hacer. Las personas que han trabajado este aspecto suelen descubrir que pueden vivir igual de bien (o mejor) con mucho menos consumo conspicuo, redistribuyendo ese dinero a cosas que les importan verdaderamente: experiencias, libertad, tiempo, generosidad, descanso. Esta liberación del consumo de estatus es probablemente uno de los grandes regalos de la educación financiera consciente.
Creencias heredadas sobre el dinero
Buena parte de nuestra relación con el dinero se forma en la infancia, mucho antes de tener capacidad para reflexionar conscientemente sobre ella. Las actitudes de nuestros padres hacia el dinero, los mensajes que recibíamos sobre la riqueza y la pobreza, las experiencias económicas familiares, todo esto deja huellas profundas que después actúan como creencias automáticas en nuestra vida adulta. Si creciste en una familia donde el dinero era fuente constante de ansiedad, puedes haber heredado una relación tensa con el ahorro y el gasto. Si creciste en una familia que valoraba el dinero como medida de éxito personal, puedes estar persiguiendo objetivos materiales que no te aportan verdadera satisfacción. Si recibías mensajes como "el dinero es la raíz de todos los males" o "los ricos son malos", puedes tener bloqueos inconscientes para construir patrimonio. Si tu familia era muy generosa hasta el punto de poner en riesgo su propia economía, puedes reproducir ese patrón. Hacer consciencia de estas creencias heredadas es uno de los trabajos psicológicos más fructíferos en la relación con el dinero. Algunas preguntas útiles. ¿Qué decían tus padres sobre el dinero? ¿Cómo gestionaban las dificultades económicas? ¿Qué mensajes recibías sobre la riqueza? ¿Cómo te has visto reproduciendo o rechazando esos patrones? ¿Qué creencias actuales sobre el dinero podrían venir de tu infancia? Estas preguntas, exploradas con calma o con ayuda profesional, pueden producir comprensiones liberadoras.
El efecto Diderot: el peligro de la coherencia
El efecto Diderot, nombrado por una anécdota del filósofo francés, describe cómo una compra de cierta calidad nos empuja a comprar otras cosas para "mantener la coherencia". Compras un sofá nuevo y de pronto los muebles que tenías te parecen viejos y los cambias. Compras un coche elegante y empiezas a cambiar tu ropa para "estar a la altura". Compras una vivienda lujosa y aparecen necesidades de decoración, electrodomésticos, mantenimientos que disparan los gastos durante años. Este efecto en cascada explica por qué muchas personas que aumentan sus ingresos no consiguen ahorrar más: cada subida salarial activa cascadas de gasto que absorben el incremento. Romper este efecto requiere conciencia: reconocer que una compra está activando una cascada y decidir conscientemente si quieres seguirla o no.
El gasto hormiga: lo pequeño que se acumula
Los gastos hormiga son aquellos pequeños desembolsos cotidianos que parecen insignificantes pero que suman cantidades enormes a lo largo del año. El café diario, las apps con micropagos, los aperitivos al salir del trabajo, las pequeñas suscripciones, las propinas excesivas, los gastos de transporte que podrían evitarse. Cada uno parece nada, pero el conjunto puede suponer miles de euros al año. Hacer consciente este tipo de gasto durante un mes (anotando todo) suele revelar cifras sorprendentes. La estrategia no es necesariamente eliminar todos esos pequeños placeres (lo cual sería pobreza emocional), sino elegir conscientemente cuáles aportan verdadero valor y cuáles son simplemente automatismos sin sentido. Las familias que han hecho este trabajo suelen quedarse con los gastos hormiga que verdaderamente disfrutan y eliminar los que solo eran inercia.
El efecto rebaño en inversiones
En el mundo de la inversión, uno de los sesgos más caros es el efecto rebaño: hacer lo que hace la mayoría, especialmente en momentos de exuberancia o pánico. Cuando todos compran un activo de moda (puntocom en 2000, criptomonedas en 2021, ciertas acciones meme), nos sentimos empujados a comprar también para no quedarnos fuera. Cuando todos venden en pánico durante una crisis, nos sentimos empujados a vender para no perder más. El efecto rebaño es responsable de muchísimas decisiones financieras catastróficas. La buena inversión, históricamente, ha exigido ir contra la marea en momentos clave: vender cuando todos compran eufóricos, comprar cuando todos venden aterrados. Esta independencia mental requiere conocimiento, criterio propio, plan escrito y disciplina emocional. Las personas que la cultivan suelen multiplicar a largo plazo los resultados de quienes simplemente se dejan llevar.
Cómo trabajar tu relación con el dinero
Reconocer estos patrones es importante, pero el trabajo real es transformar tu relación con el dinero. Algunas prácticas que ayudan. Llevar un registro consciente de gastos durante varios meses, no para juzgarte sino para conocerte. Las cifras objetivas son la base del autoconocimiento financiero. Definir tus valores reales y verificar si tu uso del dinero los refleja. Muchas personas descubren que gastan en cosas que no les importan mientras descuidan lo que verdaderamente valoran. Establecer pausas antes de compras significativas: 24, 48 horas, una semana. La mayoría de los impulsos de compra desaparecen en este tiempo, revelando que no eran necesidades reales. Practicar gratitud por lo que tienes en lugar de focalizarte en lo que falta: es uno de los antídotos más eficaces contra el consumo compensatorio. Buscar ayuda profesional cuando los patrones son destructivos: hay psicólogos especializados en relación con el dinero que pueden acompañar transformaciones profundas. Y trabajar con una mirada compasiva contigo mismo: los patrones de gasto son humanos, no signos de debilidad moral. Cambiarlos requiere paciencia, repetición y kindness con uno mismo.
La libertad emocional con el dinero
El objetivo último de trabajar la psicología del dinero no es convertirte en un robot frío que toma decisiones puramente racionales. Es construir una relación más consciente, más libre y más alineada con tus valores reales. Una relación donde tomas decisiones porque quieres, no porque emociones inconscientes te empujan. Una relación donde el dinero está al servicio de tu vida, no al revés. Una relación donde puedes disfrutar de lo que compras, ahorrar con propósito, invertir con criterio, dar con generosidad, todo sin que ninguna de estas acciones esté contaminada por compulsiones, miedos no procesados o creencias heredadas que ya no te sirven. Esta libertad emocional con el dinero es probablemente uno de los grandes logros que cualquier persona puede alcanzar en su vida adulta. No depende del nivel de ingresos: hay millonarios profundamente esclavos del dinero y personas con ingresos modestos profundamente libres. La diferencia está en el trabajo interior. Y ese trabajo, aunque exige tiempo y honestidad, es probablemente la mejor inversión que cualquier persona puede hacer en su propia vida. Porque cuando te liberas de los patrones inconscientes que han gobernado tu relación con el dinero durante años, no solo mejora tu economía. Mejora tu paz mental, mejoran tus relaciones, mejora tu capacidad de disfrutar lo que tienes y de aspirar conscientemente a lo que quieres. Esa transformación, silenciosa pero profunda, es uno de los grandes regalos de tomarte en serio la psicología del dinero como dimensión esencial de tu educación financiera completa.
Sigue leyendo
- Ahorrar en Impuestos: Estrategias Legales y Eficientes
- Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
El Impacto de las Decisiones Financieras en tu Bienestar Emocional
Cómo Afrontar una Crisis Económica Personal con Resiliencia
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida

Consejos para Planificar tu Jubilación desde una Edad Temprana

El Papel de la Educación Financiera en tu Éxito Económico
El Poder del Networking en el Mundo de las Finanzas
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Miscelánea
- La Psicología del Dinero: Entendiendo tus Patrones de Gasto
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: