
10 Estrategias Efectivas para Ahorrar Dinero
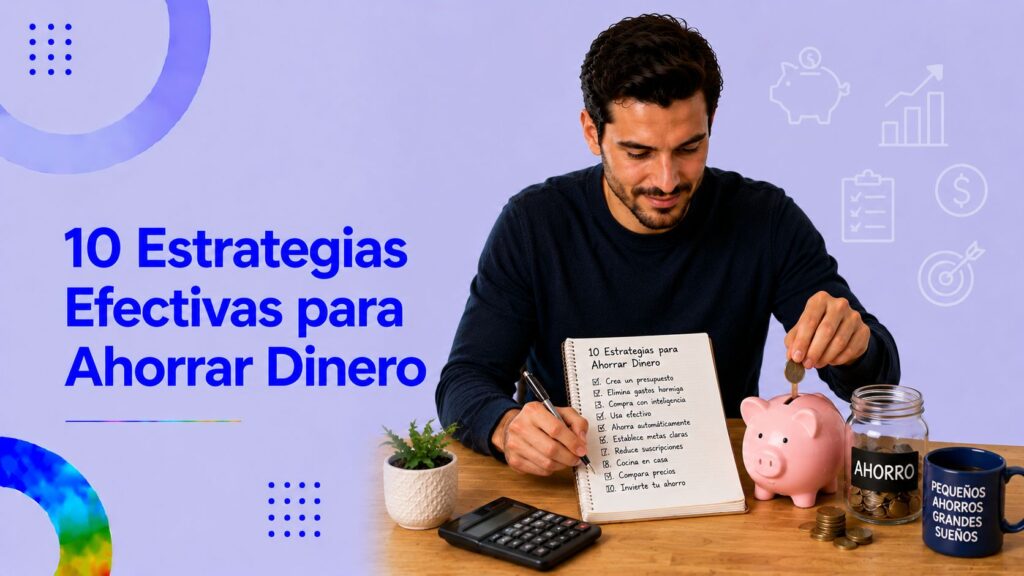
10 Estrategias Efectivas para Ahorrar Dinero
Índice
-
La diferencia entre ahorrar puntualmente y construir un sistema de ahorro
- Estrategia 1: pagarte a ti mismo primero
- Estrategia 2: automatizar todo lo posible
- Estrategia 3: aplicar la regla 50/30/20 (o tu propia variante)
- Estrategia 4: revisar y renegociar tus servicios anualmente
- Estrategia 5: comprar con lista y planificar las compras grandes
- Estrategia 6: dominar los gastos hormiga sin renunciar a ellos del todo
- Estrategia 7: aprovechar el mercado de segunda mano
- Estrategia 8: aprender a cocinar más en casa
- Estrategia 9: invertir lo ahorrado para que trabaje por ti
- Estrategia 10: combatir la inflación del estilo de vida
- Cómo combinar las estrategias
- Cómo empezar sin sentirte abrumado
- Errores comunes que conviene evitar
- El papel de la mentalidad
- El factor social: cuidar tu entorno
- El bienestar emocional como aliado
- Cuándo revisar tu progreso
- Por qué construir un sistema de ahorro transforma tu vida
- Sigue leyendo
Plantearse estrategias efectivas para ahorrar dinero es probablemente una de las decisiones financieras más sensatas que cualquier persona puede tomar, sobre todo cuando se entiende que ahorrar no es un acto puntual ni un sacrificio temporal, sino un conjunto de hábitos que, mantenidos en el tiempo, transforman silenciosamente tu situación económica. Esta selección recoge diez estrategias probadas, pensadas para integrarse en la vida real sin convertir el día a día en un ejercicio constante de privación. Cada una aborda una dimensión distinta del ahorro: la planificación, la automatización, la negociación, la mentalidad, los hábitos cotidianos y las pequeñas decisiones que, sumadas, marcan una diferencia enorme al cabo de pocos años. La idea no es que apliques las diez a la vez, sino que elijas las que mejor encajan contigo y empieces a construir, paso a paso, una relación más saludable y poderosa con tu dinero.
La diferencia entre ahorrar puntualmente y construir un sistema de ahorro
Antes de entrar en las diez estrategias, conviene asentar una idea: ahorrar puntualmente y construir un sistema de ahorro son cosas muy distintas.
Ahorrar puntualmente es renunciar a algo concreto durante un tiempo. Suele depender de tu fuerza de voluntad y rara vez se sostiene.
Construir un sistema es organizar tus finanzas para que el ahorro ocurra automáticamente, sin requerir esfuerzo diario, integrado en tus hábitos y respaldado por decisiones estructurales.
Las estrategias que vamos a ver están pensadas para construir ese sistema, no solo para ahorrar un par de meses.
Estrategia 1: pagarte a ti mismo primero
La regla más importante del ahorro, presente en prácticamente todos los manuales serios de finanzas personales: paga primero a ti mismo.
Significa: en cuanto recibes un ingreso, antes de gastar nada, separa una cantidad para ahorro/inversión. Solo después decides qué hacer con el resto.
Por qué funciona:
- Inviertes la lógica habitual (gastar primero, ahorrar lo que sobre, que casi nunca sobra).
- Convierte el ahorro en una prioridad, no en residuo.
- Te ajustas al dinero disponible para gastar.
- Crea hábito que se vuelve automático.
Una cantidad pequeña, sostenida cada mes, mueve mucho más patrimonio que grandes esfuerzos esporádicos.
Estrategia 2: automatizar todo lo posible
La automatización es probablemente la mejor aliada del ahorro.
Lo que conviene automatizar:
- Transferencia mensual a una cuenta de ahorro.
- Aportación periódica a inversiones.
- Pago de facturas y servicios.
- Reinversión de dividendos cuando proceda.
Cuando algo está automatizado, no requiere decisión diaria. Y lo que no depende de tu voluntad diaria es lo que más probabilidades tiene de sostenerse durante años.
Estrategia 3: aplicar la regla 50/30/20 (o tu propia variante)
Una regla popular para repartir ingresos:
- 50% para necesidades esenciales (vivienda, alimentación, transporte).
- 30% para deseos y ocio.
- 20% para ahorro e inversión.
No es dogma. Algunas variantes:
- 70/20/10 para situaciones más ajustadas.
- 60/20/20 para ahorradores más ambiciosos.
- 40/30/30 para personas con altos ingresos.
Lo importante es tener un marco y respetarlo. Sin marco, el ahorro queda al final de una lista que nunca llega a él.
Estrategia 4: revisar y renegociar tus servicios anualmente
Una palanca enorme y muy infrautilizada: renegociar tarifas una vez al año.
Servicios a revisar:
- Electricidad y gas.
- Teléfono e internet.
- Seguros (hogar, coche, vida).
- Suscripciones digitales y físicas.
- Productos bancarios (comisiones, hipoteca).
- Servicios de televisión.
Dedicar una mañana al año a comparar y renegociar puede liberar varios cientos de euros sin reducir calidad de vida.
Estrategia 5: comprar con lista y planificar las compras grandes
Una de las técnicas más antiguas y eficaces: planificar antes de comprar.
Pautas:
- Lista de la compra semanal antes de salir.
- Comer antes de ir al supermercado.
- Comparar precios antes de cualquier compra significativa.
- Esperar rebajas reales para artículos no urgentes.
- Aplicar regla de las 24-72 horas antes de compras impulsivas.
Reduce muchísimo las compras innecesarias y los impulsos emocionales que tantas veces erosionan los presupuestos.
Estrategia 6: dominar los gastos hormiga sin renunciar a ellos del todo
Los gastos hormiga (café, snack, refrescos, microcompras, propinas en apps) son sutiles pero acumulativos.
Estrategia:
- Cuantificar cuánto representan al mes.
- Identificar cuáles te aportan placer real.
- Eliminar los puramente automáticos.
- Mantener los que disfrutas conscientemente.
- Buscar alternativas caseras o más económicas.
No es renunciar, es elegir. Esa diferencia transforma la relación con el ahorro.
Estrategia 7: aprovechar el mercado de segunda mano
El mercado de segunda mano ha crecido enormemente y permite acceder a productos de calidad sin estrenar.
Categorías donde funciona especialmente bien:
- Ropa (Vinted, Wallapop, tiendas físicas vintage).
- Tecnología reacondicionada con garantía.
- Muebles y decoración.
- Libros y juegos.
- Coches seleccionados.
- Productos de bebé (que se usan poco tiempo).
Comprar usado bien elegido es uno de los grandes hábitos antiinflación de la economía moderna.
Estrategia 8: aprender a cocinar más en casa
Una estrategia con doble beneficio: ahorras dinero y comes mejor.
Implicaciones:
- Menús semanales planificados.
- Compra mejor orientada.
- Reducción del desperdicio alimentario.
- Llevar comida al trabajo.
- Menos delivery y comida fuera por inercia.
Cocinar en casa puede liberar significativamente el presupuesto familiar sin pérdida de calidad de vida (de hecho, suele ser al contrario).
Estrategia 9: invertir lo ahorrado para que trabaje por ti
Ahorrar sin invertir es solo el primer paso. Hacer trabajar tu dinero multiplica el efecto.
Pautas básicas:
- Construye primero un fondo de emergencia.
- Investiga opciones según tu perfil (fondos indexados, depósitos, etc.).
- Empieza pequeño si nunca has invertido.
- Diversifica.
- Mantén las inversiones a largo plazo.
- Aporta periódicamente.
Una persona que invierte de forma sencilla y constante a lo largo de décadas puede acumular un patrimonio sustancial sin movimientos espectaculares.
Estrategia 10: combatir la inflación del estilo de vida
Cuando aumentan tus ingresos, la tentación natural es aumentar tus gastos al mismo ritmo.
Esto es lo que se conoce como inflación del estilo de vida y es probablemente el mayor saboteador silencioso del ahorro.
Cómo combatirla:
- Aumenta primero tu aportación de ahorro/inversión.
- Mantén el nivel de vida estable durante meses tras un aumento.
- Reflexiona antes de comprometer nuevos gastos recurrentes.
- Distingue entre lo que realmente quieres y lo que es solo símbolo.
Las personas que más patrimonio construyen suelen ser las que menos suben su estilo de vida al aumentar sus ingresos.
Cómo combinar las estrategias
Las diez estrategias son compatibles entre sí y se refuerzan mutuamente:
- La automatización garantiza que el ahorro ocurre.
- La regla 50/30/20 estructura tus prioridades.
- La renegociación anual libera margen.
- La planificación evita compras innecesarias.
- El control de gastos hormiga suma poco a poco.
- La segunda mano reduce gastos en bienes duraderos.
- Cocinar más baja la mayor partida tras vivienda y transporte.
- Invertir multiplica el ahorro a largo plazo.
- Evitar inflación del estilo de vida sostiene el progreso.
No es necesario aplicar todas a la vez. Elige dos o tres para empezar y suma las demás cuando estén consolidadas.
Cómo empezar sin sentirte abrumado
Algunos consejos para no quemarte:
- Empieza pequeño: una sola estrategia bien implantada vale más que diez mal hechas.
- Da tiempo: los hábitos requieren semanas para asentarse.
- Mide el progreso: ver mejoras motiva a continuar.
- No te castigues ante pequeños fallos: lo importante es retomar.
- Comparte el camino con familia o amigos para apoyo mutuo.
El éxito en el ahorro depende más de la constancia que de la intensidad.
Errores comunes que conviene evitar
Errores que sabotean el ahorro:
- Querer ahorrar sin saber en qué se va el dinero.
- Plantear restricciones imposibles que dejarás en dos semanas.
- Olvidar la dimensión emocional del gasto.
- No tener fondo de emergencia antes de invertir.
- Comparar tu progreso con el de los demás.
- Confundir ahorrar con privarse de todo.
- Esperar golpes maestros en lugar de constancia.
Cada uno reduce las probabilidades de éxito.
El papel de la mentalidad
Una verdad importante: la mentalidad es probablemente el factor más determinante.
Mentalidades que ayudan:
- Visión a largo plazo: pensar en años, no en meses.
- Optimismo realista: confiar en que funcionará si haces lo correcto.
- Disciplina sin obsesión: respetar el plan sin convertirlo en cárcel.
- Apreciar lo que ya tienes.
- Aprender continuamente sobre finanzas.
Trabajar la mentalidad multiplica el efecto de cualquier estrategia técnica.
Tu entorno influye en tus hábitos financieros más de lo que imaginas.
Algunas reflexiones:
- ¿Te rodeas de personas que valoran el ahorro o el consumo?
- ¿Tus referentes están alineados con tus objetivos?
- ¿Compartes tus metas con personas que te apoyan?
Un entorno alineado refuerza tus decisiones; uno desalineado las erosiona constantemente.
El bienestar emocional como aliado
Una verdad poco contada: el bienestar emocional influye en el gasto. Personas estresadas, agotadas o tristes tienden a gastar más impulsivamente.
Cuidar:
- Sueño suficiente.
- Ejercicio regular.
- Relaciones sanas.
- Tiempo para ti.
...es también, indirectamente, una estrategia de ahorro.
Cuándo revisar tu progreso
Una pauta razonable:
- Mensualmente: revisa tus movimientos y ajusta detalles.
- Trimestralmente: comprueba si las estrategias están funcionando.
- Anualmente: revisa servicios, contratos, seguros y objetivos.
La revisión periódica mantiene el sistema vivo.
Por qué construir un sistema de ahorro transforma tu vida
Más allá del impacto puramente económico, construir un sistema sólido de ahorro transforma tu relación con el dinero y con tu propia vida. Sientes mayor control sobre tus decisiones, menos ansiedad ante imprevistos, más libertad para elegir lo que valoras, capacidad de afrontar oportunidades cuando aparecen y un sentido de progreso que crece con los meses y los años. Las estrategias técnicas son importantes, pero lo verdaderamente valioso es la mentalidad de cuidado que construyes contigo mismo al adoptarlas. Y esa mentalidad, sostenida a lo largo de los años, suele ser el verdadero motor de cualquier patrimonio construido desde cero, mucho más que cualquier golpe de suerte o gran decisión puntual.
Sigue leyendo
Guía para Entender los Impuestos y Optimizar tu Declaración en 2025
Guía para Crear un Presupuesto Familiar Realista y Efectivo
Guía para Invertir en Bienes Raíces de Forma Rentable
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Guía para Comprender y Mejorar tu Historial Crediticio
Guía para Planificar tus Finanzas Personales en el Año Nuevo
Deja una respuesta
Tal Vez Te Puede Interesar: