
- Finanzas personales y pasivos
- Guias
- Guía para Invertir en Bienes Raíces de Forma Rentable
Guía para Invertir en Bienes Raíces de Forma Rentable
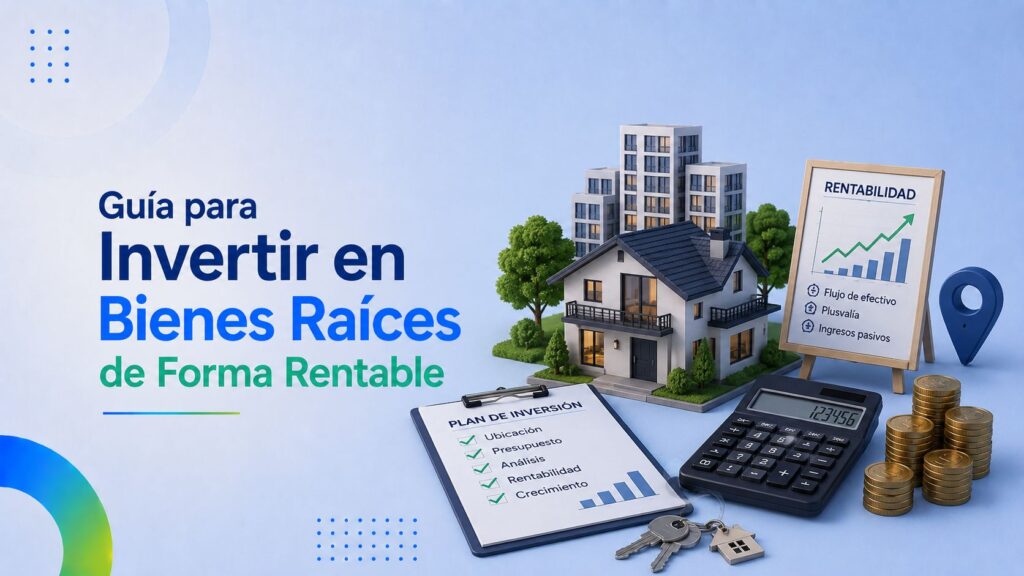
Guía para Invertir en Bienes Raíces de Forma Rentable
Índice
-
Por qué invertir en bienes raíces sigue siendo una gran opción
- Los principios fundamentales antes de empezar
- Las estrategias principales para invertir en bienes raíces
- Cómo elegir bien una propiedad
- Cómo calcular si una inversión es rentable
- Cómo financiar la inversión
- Cómo calcular la entrada y los gastos iniciales
- Cómo elegir entre alquiler a largo plazo y alquiler turístico
- Cómo gestionar inquilinos con éxito
- Cómo aumentar el valor de tu propiedad
- Cómo diversificar tu cartera inmobiliaria
- La fiscalidad de los bienes raíces
- Cómo gestionar el riesgo en la inversión inmobiliaria
- Errores frecuentes al invertir en bienes raíces
- Cómo construir una cartera inmobiliaria a largo plazo
- El papel del tiempo y la paciencia
- Cómo elegir bien la zona donde invertir
- Conocer la documentación legal imprescindible
- Cómo trabajar con profesionales del sector
- El factor psicológico de invertir
- Recursos y formación recomendados
- El futuro del sector inmobiliario
- Sigue leyendo
Tener una buena guía para invertir en bienes raíces de forma rentable resulta cada vez más importante en un contexto donde la incertidumbre económica, la inflación y la búsqueda de ingresos pasivos llevan a miles de personas a considerar el sector inmobiliario como vehículo de patrimonio. Invertir en bienes raíces ha sido históricamente una de las formas más sólidas de generar riqueza a largo plazo. Sin embargo, no todas las inversiones inmobiliarias rinden lo mismo. La diferencia entre quien construye un patrimonio sostenible y quien queda atrapado en un mal negocio depende del conocimiento, la planificación y la disciplina aplicada. En esta guía vas a descubrir cómo invertir en bienes raíces de forma rentable, qué estrategias existen, qué errores evitar y cómo construir paso a paso una cartera inmobiliaria que genere riqueza y libertad financiera.
Por qué invertir en bienes raíces sigue siendo una gran opción
A pesar del auge de las criptomonedas, los ETFs y otros vehículos modernos, los bienes raíces mantienen ventajas que pocos activos pueden igualar. Son activos tangibles, generan rentas regulares, tienden a revalorizarse con el tiempo, protegen frente a la inflación y permiten apalancamiento bancario favorable. Por tanto, invertir en bienes raíces sigue siendo una de las decisiones más estratégicas para quien busca crecimiento patrimonial sostenido.
Además, el mercado inmobiliario tiene una característica única: combina rentabilidad por flujo de caja (alquileres) con rentabilidad por revalorización (aumento del valor del inmueble). Esta doble vía es poco común en otras inversiones y permite tanto ingresos pasivos mensuales como un crecimiento del patrimonio a largo plazo.
Por último, el sector inmobiliario es muy accesible si se planifica bien. Con conocimiento, hay opciones para todos los presupuestos, desde quien empieza con poco capital hasta quien busca construir una cartera grande. La clave es elegir la estrategia adecuada según tu situación.
Los principios fundamentales antes de empezar
Antes de comprar tu primera propiedad, conviene tener claros los principios básicos que guían cualquier inversión inmobiliaria rentable. Estos pilares aplican sea cual sea la estrategia que elijas:
- Comprar bien: el beneficio se hace en la compra, no en la venta.
- Conocer la zona: una buena ubicación cubre muchos errores.
- Calcular antes de comprar: nunca confíes en intuiciones, todo con números.
- Pensar a largo plazo: el inmobiliario premia la paciencia.
- Diversificar dentro de lo posible: no metas todo en un solo activo.
- Tener reservas de liquidez: imprevistos siempre aparecen.
- Mantenerse informado: el mercado cambia constantemente.
- No depender solo de la revalorización: el flujo de caja debe sostenerse.
- Cuidar la fiscalidad: una buena estrategia fiscal multiplica rentabilidad neta.
Con estos principios como brújula, cualquier inversor puede tomar decisiones más sólidas.
Las estrategias principales para invertir en bienes raíces
Existen varias estrategias para invertir en bienes raíces, cada una con su perfil de riesgo, rentabilidad y dedicación. Conocerlas te ayuda a elegir la que mejor encaja contigo.
La compra para alquilar a largo plazo es la estrategia clásica. Compras una propiedad, la alquilas por contrato anual o plurianual y recibes renta mensual. Es la opción más estable y la base de muchas carteras patrimoniales.
El alquiler turístico o vacacional ofrece rentabilidades más altas que el alquiler tradicional, pero también requiere más gestión y enfrenta regulaciones cambiantes según ciudades. Las plataformas como Airbnb, Booking o Vrbo facilitan operar.
El alquiler por habitaciones (modelo coliving) permite extraer más rentabilidad de un mismo inmueble. Es popular en ciudades universitarias o con mucha rotación profesional. Sin embargo, requiere más gestión.
El flipping inmobiliario consiste en comprar barato, reformar y vender con plusvalía. Genera capital rápidamente, pero exige experiencia, conocimiento técnico y un mercado favorable.
La construcción y venta es similar pero más ambiciosa. Compras terreno, construyes, vendes o alquilas. Requiere capital y conocimientos amplios.
La inversión en locales comerciales y oficinas ofrece contratos largos y rentabilidades atractivas, pero tiene riesgo más cíclico según el sector.
Los REITs y SOCIMIs son fondos cotizados que invierten en inmuebles. Permiten exposición al sector con poco capital y sin gestión directa. Excelente para diversificar.
El crowdfunding inmobiliario te permite participar en proyectos con pocos miles de euros junto a otros inversores. Plataformas como Housers, StockCrowd, Urbanitae o Civislend son opciones reconocidas.
La inversión en garajes y trasteros ofrece tickets bajos, alta rentabilidad porcentual y poco mantenimiento. Es estrategia infravalorada que conviene considerar.
Cada estrategia tiene su nicho. Lo importante es elegir según tu capital, tu tiempo y tu perfil de riesgo.
Cómo elegir bien una propiedad
La elección del inmueble es probablemente la decisión más importante. Una buena propiedad compensa muchos errores posteriores. Una mala propiedad puede arruinar toda la estrategia. Estos son los criterios más importantes:
- Ubicación: la regla de oro del sector. Una zona con demanda alta, servicios cercanos y futuro de crecimiento se valora siempre.
- Estado del inmueble: condiciones estructurales, instalaciones, antigüedad. Lo viejo no siempre es problema, lo oculto sí.
- Precio por metro cuadrado comparado con la zona.
- Comunidad y vecinos: la convivencia influye en alquileres y en valor.
- Documentación en regla: nota simple, certificados, deudas con la comunidad.
- Potencial de revalorización: barrios en mejora suelen multiplicar el valor.
- Demanda real: hay zonas que parecen baratas pero no se alquilan ni se venden.
- Costes asociados (IBI, comunidad, derramas previsibles).
- Posibilidad de mejora a coste razonable para aumentar valor o renta.
Visita siempre la zona varios días, a distintas horas. Pasea de día y de noche. Habla con vecinos si puedes. Observa el flujo de gente, los comercios, el ambiente. Esta información cualitativa es tan valiosa como las cifras.
Cómo calcular si una inversión es rentable
Antes de comprar, necesitas calcular. Los números no mienten. Hay varios indicadores fundamentales que cualquier inversor debe dominar.
La rentabilidad bruta es la más conocida: renta anual dividida entre precio de compra, multiplicado por 100. Por ejemplo, si una propiedad cuesta 150.000 € y la alquilas por 800 € al mes, la rentabilidad bruta es de aproximadamente el 6,4%. Sin embargo, es indicador incompleto.
La rentabilidad neta descuenta gastos. Considera IBI, comunidad, seguros, mantenimiento medio, impuestos por la renta. Suele ser entre 1,5 y 3 puntos menos que la bruta. Es el indicador real de lo que ganas.
El cap rate es similar a la rentabilidad neta y se usa especialmente en inmuebles comerciales.
El cash on cash return mide la rentabilidad sobre el capital realmente desembolsado (no sobre el precio total si usas hipoteca). Una propiedad de 150.000 € con entrada de 30.000 € que genera 4.000 € netos anuales tiene un cash on cash del 13%.
El ROI total incluye también la revalorización estimada del inmueble. A largo plazo, suele ser el indicador más relevante porque combina ingresos por alquiler con plusvalía esperada.
El VAN y la TIR son indicadores financieros más sofisticados para proyectos largos. Útiles para inversiones grandes o flipping con horizonte definido.
Antes de cualquier compra, haz hoja de cálculo con todos los gastos posibles, ingresos esperados conservadores y escenarios distintos (optimista, realista, pesimista). Si los números no salen en el escenario pesimista, no es una buena inversión.
Cómo financiar la inversión
La financiación es clave en bienes raíces porque permite apalancamiento, una de las grandes ventajas del sector. Con poco capital propio puedes controlar activos mucho más grandes. Sin embargo, hay que entender bien las opciones.
La hipoteca tradicional es la más común. Bancos suelen financiar entre el 60 y el 80% del precio para inversión (menos que para vivienda habitual). El tipo de interés depende del mercado, del banco y de tu perfil financiero.
La hipoteca a tipo fijo es predecible. Te protege de subidas. Suele ser más cara que la variable.
La hipoteca a tipo variable depende del Euribor. Más barata inicialmente pero con riesgo si los tipos suben.
La hipoteca mixta combina años iniciales fijos con resto variable. Buena opción si esperas amortizar pronto.
Si no consigues hipoteca tradicional, hay alternativas. Los préstamos personales son más caros pero permiten financiar reformas o entradas. La financiación con vendedor (en algunos casos) permite acuerdos directos. Los socios capitalistas aportan dinero a cambio de participación. Las plataformas de financiación ofrecen alternativas no bancarias.
Calcula bien tu capacidad de endeudamiento. La regla general es que la cuota total mensual no debe superar el 35-40% de tus ingresos netos. Si la propiedad se alquila bien, el inquilino paga la hipoteca y queda un pequeño beneficio. Esta es la magia del apalancamiento inmobiliario.
Cómo calcular la entrada y los gastos iniciales
Comprar inmueble implica gastos más allá del precio. Conocerlos evita sorpresas y permite planificar. Estos son los gastos típicos al comprar:
- Entrada para hipoteca: 20-40% del precio de compra.
- ITP (Impuesto Transmisiones Patrimoniales): 6-10% según comunidad, en vivienda de segunda mano.
- IVA: 10% si es vivienda nueva.
- AJD (Actos Jurídicos Documentados): 0,5-1,5% en vivienda nueva o si tienes hipoteca.
- Notaría: entre 600 y 1.500 € normalmente.
- Registro de la propiedad: 400-700 €.
- Gestoría: 300-500 €.
- Tasación: 300-500 € (banco la pide para hipoteca).
- Comisión apertura hipoteca: 0-1,5% según banco.
- Seguros obligatorios vinculados a hipoteca.
- Posibles reformas iniciales.
En total, suma entre el 10 y el 15% del precio en gastos iniciales más la entrada. Tener este capital listo es imprescindible. No empieces a buscar inmueble sin tener clara esta cifra.
Cómo elegir entre alquiler a largo plazo y alquiler turístico
Esta es una decisión clave. Cada opción tiene ventajas y desventajas que conviene valorar bien.
El alquiler a largo plazo ofrece ingresos estables y predecibles, menos gestión diaria, contratos protegidos por ley (LAU), inquilino estable que cuida la vivienda y costes operativos menores. Sin embargo, la rentabilidad es más baja que en turístico, y si tienes inquilino problemático puede ser difícil resolverlo.
El alquiler turístico ofrece rentabilidades habitualmente superiores (en zonas turísticas, hasta el doble que el tradicional), permite uso personal en temporada baja y se adapta a la demanda. Sin embargo, requiere más gestión (limpieza, atención al cliente, fotos, gestión de plataformas), tiene regulación cambiante y depende mucho de la zona.
Si optas por turístico, asegúrate de que está permitido en tu ciudad y comunidad. Muchas zonas han limitado o prohibido este modelo. Consulta normativa local antes de invertir.
Una opción interesante es el alquiler de media estancia o corporativo. Contratos de 3-12 meses, dirigido a profesionales en movilidad laboral, estudiantes, expatriados temporales. Combina mayor rentabilidad que el largo plazo con menos gestión que el turístico.
Cómo gestionar inquilinos con éxito
El inquilino marca la diferencia entre una inversión rentable y un dolor de cabeza. Por tanto, seleccionar bien y gestionar bien son aspectos críticos.
Antes de aceptar un inquilino, pide documentación. Nómina o ingresos, contrato de trabajo, referencias, DNI. Verifica con calma. Una buena selección evita meses de impagos posteriormente.
Considera un seguro de impago de alquileres. Cuestan 200-400 € al año y cubren impagos y daños. Para algunos perfiles de inversor son inversión obligada.
Usa contratos bien redactados. Hay modelos profesionales adaptados a cada caso. Especialmente importante son las cláusulas sobre obras menores, fianzas, vencimientos y devoluciones.
Mantén relación cordial pero profesional. Atiende rápido las incidencias. Inquilino bien tratado renueva contrato y cuida la vivienda. Sin embargo, mantén siempre el carácter contractual.
Realiza inspecciones periódicas con aviso previo (la LAU lo permite con condiciones). Esto detecta problemas a tiempo y mantiene la propiedad cuidada.
Si surgen impagos, actúa pronto. No dejes que la deuda crezca. Hay procedimientos legales específicos para desahucio por impago.
Cómo aumentar el valor de tu propiedad
Una vez compras, hay formas de aumentar el valor del inmueble y la renta. Estas mejoras suelen tener buen retorno:
- Reforma de cocina y baño: las dos zonas que más venden y alquilan.
- Cambio de suelos: parquet o tarima sustituye baldosas antiguas con efecto importante.
- Pintura nueva con colores actuales (blancos, beige).
- Mejorar la luz: lámparas, paredes claras, espejos.
- Eliminar tabiques: abrir espacios da sensación de amplitud.
- Mejorar el aislamiento: ventanas con doble cristal, climatización eficiente.
- Certificación energética: A o B aumenta valor de venta y alquiler.
- Cambiar electrodomésticos si lo amueblas.
- Pequeños detalles: armarios, persianas, llaves de paso.
- Mejoras en la comunidad si vas a vender (cuidado con derramas).
Antes de gastar, calcula el retorno. Una reforma de 15.000 € que aumenta el alquiler 100 € al mes equivale a 12,5 años de amortización solo por la renta extra. Si además mejora el valor de venta, puede compensar mucho antes. Lo importante es planificar.
Cómo diversificar tu cartera inmobiliaria
A medida que crezcas, diversificar es importante. No es lo mismo tener tres pisos en la misma calle que tener un piso, un local y participar en una SOCIMI. La diversificación reduce riesgos.
Diversifica por tipo de activo (vivienda, local, garaje, oficina). Diversifica por zona (no concentres todo en una ciudad o barrio). Diversifica por estrategia (alquiler largo, alquiler corto, flipping ocasional). Diversifica por inquilino (residencial, comercial, profesional).
Combina inmuebles directos con vehículos pasivos como SOCIMIs, REITs o crowdfunding. Esto te da exposición al sector sin requerir más gestión.
La diversificación no garantiza ganancias, pero reduce drásticamente el riesgo de pérdidas severas si una zona o segmento entra en crisis.
La fiscalidad de los bienes raíces
La fiscalidad influye enormemente en la rentabilidad neta. Conocer las claves marca la diferencia. En España, los principales impuestos en inversión inmobiliaria son:
- ITP o IVA al comprar.
- AJD en hipoteca o vivienda nueva.
- IBI anualmente.
- Tasa de basuras según municipio.
- IRPF sobre los ingresos por alquiler (con deducciones específicas para vivienda).
- Impuesto sobre el patrimonio si superas umbral.
- Plusvalía municipal al vender.
- IRPF sobre la ganancia patrimonial al vender.
Para alquileres de vivienda, la ley permite una reducción importante del rendimiento neto en IRPF si cumples ciertos requisitos. Las deducciones por gastos son amplias: intereses de hipoteca, IBI, comunidad, seguros, amortización, reformas, gestión, suministros si corresponde.
Para optimizar fiscalmente, considera:
- Declarar correctamente todos los gastos deducibles.
- Aprovechar reducciones legales por alquiler de vivienda.
- Evaluar si conviene crear sociedad limitada para inversión profesional.
- Planificar ventas para optimizar plusvalías.
- Considerar herencias y donaciones con planificación previa.
Un buen asesor fiscal especializado en inmobiliario rinde su coste muchas veces. Es inversión, no gasto.
Cómo gestionar el riesgo en la inversión inmobiliaria
Todo riesgo gestionado es menor que cualquier riesgo ignorado. En inmobiliario, hay riesgos específicos que conviene conocer y mitigar.
El riesgo de mercado es la posibilidad de caída del valor del inmueble. Se mitiga con buena ubicación, compra con margen y horizonte largo. El riesgo de inquilino incluye impagos y daños. Se mitiga con buena selección, seguros y mantenimiento. El riesgo de tipos de interés afecta hipotecas variables. Se mitiga con hipotecas fijas, amortización anticipada o coberturas. El riesgo legal y regulatorio depende de cambios normativos (alquileres turísticos, LAU). Se mitiga con información continua y diversificación. El riesgo de liquidez es propio del inmobiliario: vender lleva tiempo. Se mitiga con planificación financiera y reservas. El riesgo de imprevistos (averías, derramas) se mitiga con fondo de reserva específico.
Mantén siempre un fondo de emergencia que cubra al menos 6-12 meses de gastos de tus inmuebles, incluso si están vacíos. Esto te protege de prácticamente cualquier escenario adverso.
Errores frecuentes al invertir en bienes raíces
Conocer los errores típicos ayuda a evitarlos. Estos son los más recurrentes:
- Enamorarse de la propiedad y olvidar los números.
- Comprar sin haber visitado la zona varias veces.
- Confiar solo en la palabra del vendedor o agente.
- No verificar la documentación legal completa.
- Subestimar costes de reformas y mantenimiento.
- Apalancarse en exceso.
- Concentrar todo el patrimonio en un solo inmueble.
- No diversificar por zona o tipo de activo.
- Olvidar la fiscalidad al calcular rentabilidad.
- Comprar en zonas turísticas sin verificar normativa de alquiler corto.
- Aceptar inquilinos sin verificación.
- No tener reservas de liquidez.
- Esperar revalorización en lugar de buscar flujo de caja.
- Comprar sin haber leído contratos ni documentación.
- Pensar a corto plazo en un mercado que premia el largo.
Si te ves reflejado en alguno de estos puntos, revisa tu estrategia antes de avanzar.
Cómo construir una cartera inmobiliaria a largo plazo
Pasar de tener una propiedad a tener una cartera es proceso que requiere planificación. Estos son los pasos típicos.
Empieza con tu primera propiedad bien elegida. Aprende del proceso completo: compra, financiación, gestión, fiscalidad. Cada operación te enseña.
Una vez generes rentas estables y aprendas, ahorra para la segunda. Algunos inversores reinvierten parte del flujo de caja en una cuenta específica para próximas operaciones.
Considera reposicionar inmuebles. A veces, vender uno y comprar dos mejores con apalancamiento da más rentabilidad total que mantener el original.
Establece objetivos cuantitativos. Por ejemplo: alcanzar X euros mensuales en rentas pasivas para fecha Y. Esto orienta cada decisión.
A medida que crezcas, considera profesionalizar. Una sociedad limitada puede tener ventajas fiscales y operativas a partir de cierto tamaño. Y la gestión profesional (administradores externos) libera tu tiempo para seguir creciendo.
La paciencia es clave. Las carteras inmobiliarias serias se construyen en décadas, no en años. Quien resiste y mantiene disciplina, gana.
El papel del tiempo y la paciencia
Una de las grandes lecciones del inmobiliario es la importancia del tiempo. A diferencia de la bolsa, donde las correcciones pueden ser rápidas, el inmobiliario se mueve más lentamente. Esto tiene ventaja: las decisiones bien tomadas tienen tiempo para madurar.
La revalorización de un inmueble bien ubicado suele ser sostenida a lo largo de décadas. Una propiedad comprada hace 20 años, en zona con buena evolución, suele valer hoy varias veces más. Si además generó rentas durante esos años, la rentabilidad total es enorme.
Por tanto, invertir en bienes raíces de forma rentable es, en esencia, un ejercicio de paciencia disciplinada. Quien resiste tentaciones de venta apresurada, quien mantiene durante ciclos económicos completos, suele cosechar resultados muy superiores.
Cómo elegir bien la zona donde invertir
La zona es probablemente el factor más determinante. Algunas señales que indican una buena zona para invertir incluyen:
- Demografía en crecimiento: ciudades o barrios con población en aumento.
- Buen transporte público: metro, tren cercano, autobús frecuente.
- Servicios cercanos: colegios, hospitales, comercios, restaurantes.
- Inversión pública anunciada: infraestructuras, parques, mejoras urbanas.
- Movimiento comercial activo: nuevos negocios, reformas en locales.
- Demanda de alquiler alta: rotación rápida, precios estables o al alza.
- Mezcla socio-económica saludable: ni zonas excluidas ni demasiado caras.
- Universidades o polos profesionales que aseguran demanda continua.
- Mejora visible en años recientes: barrios en proceso de regeneración.
Investiga estadísticas oficiales (INE, idealista, Fotocasa, datos catastrales). Habla con agencias locales. Camina la zona. Compara precios. Una buena zona elegida puede multiplicar tu rentabilidad por dos o tres frente a una mala zona, manteniendo el mismo esfuerzo.
Conocer la documentación legal imprescindible
Antes de comprar, hay documentos que debes revisar con atención. Saltarse este paso puede traer problemas graves. La nota simple del Registro de la Propiedad te confirma titularidad, cargas, hipotecas pendientes y posibles afecciones. Es imprescindible solicitarla. Cuesta pocos euros y aporta seguridad enorme.
El certificado de la comunidad muestra si la propiedad tiene deudas con la comunidad de vecinos. Si compras y heredas deudas, problema. Pide siempre certificado al día.
El certificado de eficiencia energética es obligatorio. Influye en venta y alquiler. Calificaciones bajas pueden reducir interés de inquilinos y precio.
La cédula de habitabilidad confirma que el inmueble cumple condiciones mínimas de habitabilidad. Sin ella, no puedes alquilar legalmente como vivienda.
El certificado catastral muestra los datos oficiales del inmueble. Comprueba que coinciden con la realidad: metros, distribución, año de construcción.
Las escrituras anteriores te dan historia del inmueble. Revisión por abogado o notario es prudente.
Para vivienda nueva, licencia de obra y final de obra confirman legalidad.
Si hay reformas no declaradas, posibles ampliaciones no legalizadas, terrazas cerradas sin permiso, vivienda construida en suelo no urbano, son señales rojas. Estos problemas pueden complicar enormemente futuras operaciones.
Cómo trabajar con profesionales del sector
A medida que avances, necesitarás equipo. Estos son los profesionales clave en inversión inmobiliaria:
- Agente inmobiliario con experiencia en inversores (no solo en venta a particulares).
- Abogado especializado en derecho inmobiliario y arrendamientos.
- Asesor fiscal con conocimiento profundo del sector.
- Arquitecto o aparejador para inspecciones técnicas y obras.
- Notario de confianza.
- Bróker hipotecario para conseguir mejores condiciones de financiación.
- Administrador de fincas o gestor de inmuebles si tu cartera crece.
- Empresa de reformas confiable con experiencia.
- Contable o gestor si decides crear sociedad.
Construir relaciones largas con estos profesionales acelera tu progreso. Un buen equipo profesional vale más de lo que cuesta. Y muchas oportunidades llegan a través de estos contactos antes de salir al mercado público.
El factor psicológico de invertir
Más allá de números, invertir en bienes raíces requiere psicología sólida. Hay varios momentos críticos donde la mente puede jugarte malas pasadas.
Al comprar, evita la euforia. Una buena oportunidad no te apura a decisiones impulsivas. Si te presionan, suele ser señal mala.
Durante caídas del mercado, mantén la calma. Las correcciones inmobiliarias suelen recuperarse en 5-10 años. Vender en mínimos es perder.
Con inquilinos difíciles, mantén profesionalidad. No personalices conflictos. Cumple lo legal y sigue procesos establecidos.
Con tentaciones de gastar las rentas, recuerda el plan a largo plazo. Cada euro reinvertido multiplica tus resultados futuros.
La disciplina es lo que separa a inversores exitosos de los demás. Conocer técnicas no basta; aplicarlas con constancia, sí.
Recursos y formación recomendados
Para seguir aprendiendo, hay recursos valiosos. Algunos libros recomendados son "El millonario de la puerta de al lado" de Thomas Stanley, "Padre rico, padre pobre" de Robert Kiyosaki, "El hombre más rico de Babilonia" de George Clason, "Real Estate Investing for Beginners" de varios autores. En español, hay obras de Carlos Galán, Luis Pita, Gregorio Hernández específicas sobre inversión inmobiliaria.
Podcasts útiles incluyen "Tu Dinero Nunca Duerme" (con José Luis Cava sobre inmobiliario en parte), "El Patio de Inmobiliario", canales en YouTube como "Capitalia Family" o "InmoEvolution" o "ROAM Capital".
Asistir a eventos del sector, ferias inmobiliarias, encuentros de inversores aporta tanto conocimiento como contactos. Y los foros online especializados (idealistanews, Rankia inversión, Reddit r/realestateinvesting) ofrecen información actualizada.
Sin embargo, lo más valioso es el aprendizaje práctico. Cada operación enseña más que cualquier libro. Empieza, equivócate poco con buena planificación y crece con cada experiencia.
El futuro del sector inmobiliario
Mirando hacia adelante, varias tendencias afectarán al inmobiliario en los próximos años. La digitalización del sector avanza rápido. Visitas virtuales, contratos digitales, plataformas de gestión, análisis con IA. El inversor digital tendrá ventaja.
El alquiler como modelo de vida crece, especialmente en jóvenes. Esto mantiene demanda alta. El build-to-rent (construir específicamente para alquilar) gana terreno.
La sostenibilidad se vuelve criterio importante. Edificios eficientes energéticamente serán más valorados. Las reformas verdes (placas solares, aerotermia, aislamiento) suben de valor.
Las megaciudades seguirán concentrando demanda. Inversión en grandes capitales tiende a ser más segura.
La regulación sigue evolucionando. Estar al día de cambios legales es parte del trabajo del inversor moderno.
Las nuevas estrategias como coliving senior, micro-apartamentos para profesionales jóvenes, hubs de teletrabajo, abren nichos interesantes.
Quien se adapte a estas tendencias en lugar de resistirlas, prosperará más rápido.
Aplicar esta guía para invertir en bienes raíces de forma rentable es el primer paso para construir un patrimonio sólido a través del sector inmobiliario. Empieza por formarte. Define tus objetivos. Analiza tu situación financiera real. Identifica zonas y estrategias que encajan contigo. Y, cuando estés listo, da el primer paso. La primera propiedad es la más difícil. Las siguientes vienen más rápido porque ya tienes experiencia, contactos y proceso definido. En 10, 20 o 30 años, mirando atrás, esa decisión de empezar puede ser una de las más rentables de tu vida. El sector inmobiliario ha creado más fortunas que casi cualquier otra industria a lo largo de la historia. Con conocimiento, paciencia y disciplina, tú también puedes formar parte de quienes construyen riqueza generacional a través de los bienes raíces.
Sigue leyendo
- El Impacto de la Inflación en tus Decisiones de Inversión
- El Impacto de los Pequeños Gastos en tu Presupuesto
Guía para Entender los Impuestos y Optimizar tu Declaración en 2025
Guía para Crear un Presupuesto Familiar Realista y Efectivo
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Guía para Comprender y Mejorar tu Historial Crediticio
Guía para Planificar tus Finanzas Personales en el Año Nuevo
Guía para Elegir el Mejor Plan de Ahorro para la Educación de tus Hijos
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Guias
- Guía para Invertir en Bienes Raíces de Forma Rentable
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: