
- Finanzas personales y pasivos
- Guias
- Guía para Crear un Presupuesto Familiar Realista y Efectivo
Guía para Crear un Presupuesto Familiar Realista y Efectivo
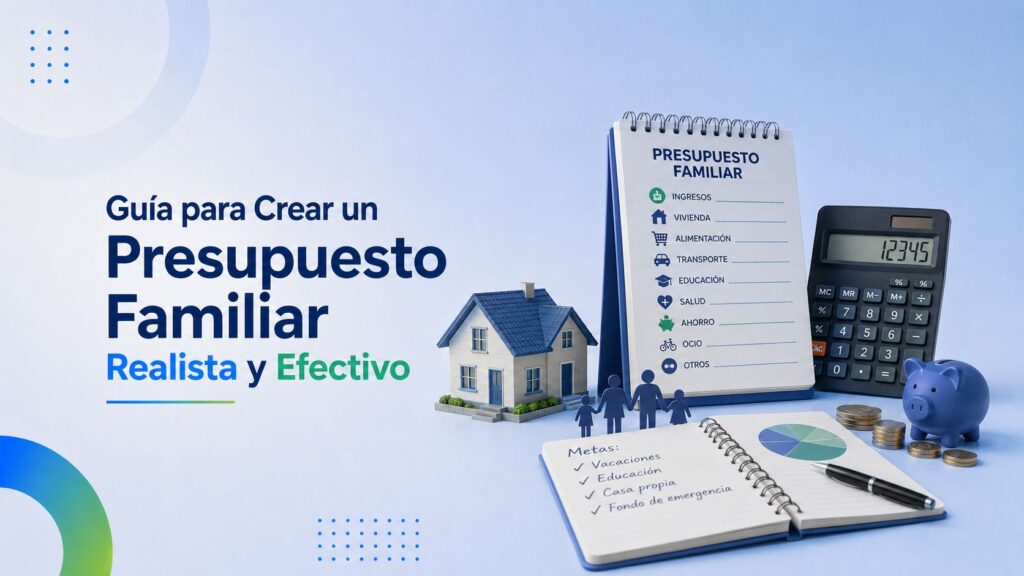
Guía para Crear un Presupuesto Familiar Realista y Efectivo
Índice
-
Por qué un presupuesto bien hecho cambia la vida financiera
- El primer paso: conocer los ingresos reales
- Categorizar y entender los gastos
- El método del 50/30/20 como punto de partida
- El método de los sobres o cuentas separadas
- El método de presupuesto base cero
- Herramientas prácticas para llevar el presupuesto
- Implicar a toda la familia
- Distinguir gastos fijos, variables y discrecionales
- Prevé los gastos no mensuales
- El fondo de emergencia, prioridad absoluta
- Revisar y ajustar regularmente
- Los errores que arruinan un presupuesto
- Beneficios que se notan en pocos meses
- Sigue leyendo
Crear un presupuesto familiar realista y efectivo es probablemente la herramienta financiera más poderosa y, al mismo tiempo, más subestimada que cualquier familia puede incorporar a su vida. Para mucha gente, la sola palabra "presupuesto" evoca imágenes de tablas complicadas, restricciones rígidas, conversaciones tensas con la pareja y la frustración de no llegar nunca a fin de mes pese a los esfuerzos. Esta percepción negativa explica por qué tantas familias renuncian a llevar un presupuesto formal y prefieren navegar el día a día financiero con piloto automático, vagas intuiciones sobre lo que se gasta y la esperanza de que las cuentas, al final del año, cuadren más o menos. El resultado de esta estrategia improvisada suele ser conocido: estrés financiero permanente, deudas que se acumulan sin entender bien cómo, pérdida de oportunidades de ahorro e inversión, conflictos recurrentes en pareja por dinero y la frustrante sensación de que nunca hay control real sobre la economía familiar. La buena noticia es que crear un presupuesto familiar que funcione no requiere ser experto en finanzas ni dedicar horas semanales a tablas. Requiere comprender los principios básicos, elegir un método compatible con tu vida real, y mantenerlo con la regularidad mínima necesaria para que produzca beneficios reales. Vamos a recorrer en profundidad cómo construir ese presupuesto familiar realista y efectivo que cambia para siempre tu relación con el dinero.
Por qué un presupuesto bien hecho cambia la vida financiera
Antes de pasar al cómo, conviene entender por qué un presupuesto familiar realista y efectivo tiene un impacto tan profundo. Las razones son varias y todas se traducen en beneficios muy concretos. Primero, da claridad. Cuando llevas un presupuesto, sabes exactamente cuánto ingresas, cuánto gastas y en qué. Esa claridad por sí sola reduce drásticamente la ansiedad financiera, porque elimina la mayor fuente de estrés económico que es la incertidumbre sobre la propia situación. Segundo, permite tomar decisiones informadas. Cuando vienen oportunidades (un viaje, un electrodoméstico, una reforma, una inversión) o cuando llegan imprevistos, puedes evaluarlos con datos reales en lugar de con intuiciones vagas. Tercero, identifica fugas de dinero. Casi todas las familias tienen fugas invisibles (suscripciones olvidadas, gastos hormiga acumulados, ineficiencias en suministros, comisiones bancarias innecesarias) que un buen presupuesto detecta y permite cerrar. Cuarto, alinea a la pareja en torno a objetivos compartidos. Cuando ambos miembros conocen la situación real y participan en las decisiones, los conflictos económicos se reducen drásticamente y se construye complicidad económica. Quinto, permite progresar hacia objetivos concretos. Comprar vivienda, formar un fondo de emergencia, viajar, financiar la educación de los hijos, jubilarse con tranquilidad: todos estos objetivos requieren planificación, y la planificación requiere presupuesto. Y sexto, da paz mental. Saber que tu economía está bajo control, que conoces tu situación real, que tienes un plan para los próximos meses, es uno de los grandes regalos que puedes hacerte a ti mismo y a tu familia.
El primer paso: conocer los ingresos reales
El presupuesto empieza por conocer los ingresos reales que entran en la familia cada mes. Esto incluye varios tipos. Los ingresos fijos y predecibles: sueldos netos, pensiones, prestaciones, rentas de alquiler estables. Los ingresos variables: bonus, comisiones, ingresos de actividades secundarias, pagos extra, devoluciones de Hacienda. Los ingresos puntuales: herencias, ventas de objetos, regalos económicos significativos. Conviene calcular un ingreso mensual de referencia razonable, lo más realista posible, que sirva de base para el presupuesto. Para ingresos variables, una práctica útil es calcular un promedio conservador (no el mejor mes, sino un promedio de los últimos seis o doce meses, ligeramente por debajo). Esta prudencia evita planificar gastos sobre la base de ingresos que pueden no llegar. Para perfiles autónomos o con ingresos muy irregulares, conviene incluso ser más conservador y planificar sobre el ingreso del peor mes del último año. Cualquier exceso sobre esta base será un colchón extra para imprevistos y ahorro. Esta práctica de planificar sobre ingresos conservadores es uno de los grandes secretos de las familias que viven bien con ingresos modestos pero estables.
Categorizar y entender los gastos
El siguiente paso es analizar los gastos. La inmensa mayoría de familias no sabe realmente en qué gasta. Tener una intuición general no es suficiente. La forma más práctica de entender los gastos es revisar varios meses (idealmente tres a seis) de movimientos bancarios y de tarjetas, y clasificarlos por categorías. Las categorías habituales son las siguientes. Vivienda: alquiler o hipoteca, comunidad, IBI, suministros (luz, agua, gas), seguros del hogar, mantenimiento. Alimentación: supermercado, mercados, comida fuera (esta última merece su propia subcategoría). Transporte: combustible o transporte público, seguros del coche, ITV, mantenimiento del vehículo, parking. Comunicaciones: telefonía móvil, internet, plataformas de streaming. Salud: seguros médicos, farmacia, dentista, ópticas, terapias. Educación: colegios, universidad, formación, libros, material escolar. Ocio: cine, restaurantes, viajes, suscripciones de entretenimiento. Ropa y cuidado personal: ropa, calzado, peluquería, cosmética. Hijos: ropa, juguetes, actividades extraescolares, regalos. Mascotas: comida, veterinario, productos. Cuotas y suscripciones: gimnasio, asociaciones, suscripciones digitales. Deudas: cuotas de préstamos, tarjetas. Ahorros e inversiones. Imprevistos: aquellos gastos puntuales que aparecen cada mes pero no se sabe muy bien dónde encajar. Categorizar los gastos durante un par de meses ya revela patrones sorprendentes. Casi siempre aparecen partidas que pensabas que eran pequeñas y resultan enormes (típicamente, comida fuera y suscripciones), y otras que pensabas que eran grandes y resultan menores.
El método del 50/30/20 como punto de partida
Uno de los métodos más conocidos para estructurar un presupuesto es la regla 50/30/20. Es simple, intuitiva y funciona bien para muchas familias como punto de partida. La regla propone destinar el 50% de los ingresos netos a necesidades (vivienda, alimentación, transporte, suministros, seguros básicos, salud, todo lo verdaderamente imprescindible), el 30% a deseos (ocio, restaurantes, viajes, ropa más allá de lo básico, hobbies, suscripciones de entretenimiento, gastos discrecionales) y el 20% a ahorro e inversión (fondo de emergencia, ahorro para objetivos, inversiones a largo plazo, amortización extra de deudas). Esta distribución es una referencia, no un mandato. Las circunstancias personales (ciudad cara, hijos pequeños, deudas heredadas) pueden modificar los porcentajes adecuados. Pero como brújula inicial es excelente. Si tu situación se aleja mucho de estos porcentajes (por ejemplo, si necesidades superan el 70% del ingreso), tienes una señal clara de que algo está desequilibrado y conviene revisar.
El método de los sobres o cuentas separadas
Otro método muy eficaz, especialmente para familias que tienen problemas con el gasto impulsivo, es el método de los sobres adaptado a la era digital. En su versión tradicional, cada categoría de gasto tenía un sobre con dinero físico y, una vez agotado el sobre, no se gastaba más en esa categoría hasta el mes siguiente. La versión moderna usa cuentas bancarias separadas o subcuentas (que muchas neobancas ofrecen gratuitamente) para cada categoría principal. Por ejemplo: una cuenta para vivienda y gastos fijos, otra para alimentación y supermercado, otra para ocio y discrecional, otra para ahorro. Al cobrar el sueldo, se distribuye automáticamente a cada cuenta el porcentaje correspondiente. Cuando se agota el dinero de una cuenta, se para el gasto en esa categoría. Este método visualiza claramente cuánto queda disponible para cada cosa y reduce drásticamente el gasto impulsivo. Funciona especialmente bien para familias con problemas de autocontrol o con un miembro que tiende a desbordar el presupuesto sin darse cuenta.
El método de presupuesto base cero
Para familias con ingresos ajustados o que necesitan máximo control, el método del presupuesto base cero es muy eficaz. Consiste en asignar cada euro de ingreso a una categoría específica antes de empezar el mes, de modo que ingresos menos gastos planificados igual a cero. Si esperas ingresar 2.500 euros, asignas 800 a vivienda, 500 a alimentación, 200 a transporte, 100 a suministros, 300 a ahorro, etc., hasta que el último euro tenga un destino claro. Este método elimina el "dinero que se evapora sin saber dónde". Cada euro tiene un trabajo concreto antes de llegar a tu cuenta. Es más exigente que otros métodos porque requiere planificación detallada cada mes, pero produce control absoluto sobre la economía familiar. Hay apps específicas que facilitan este sistema (YNAB es la más conocida).
Herramientas prácticas para llevar el presupuesto
Hay varias formas de llevar el presupuesto en la práctica. La más sencilla es un cuaderno o una libreta donde anotas a mano. Funciona para muchas personas, especialmente las que disfrutan del proceso analógico. Una hoja de cálculo (Excel, Google Sheets) ofrece más flexibilidad y permite cálculos automáticos. Hay plantillas gratuitas disponibles online que evitan empezar de cero. Aplicaciones móviles especializadas: en España, Fintonic, Spending, MoneyManager, YNAB, son algunas opciones que sincronizan con cuentas bancarias y automatizan buena parte del trabajo. Apps de bancos: muchos bancos ofrecen herramientas de gestión de gastos integradas en su app. La elección entre opciones depende del nivel de detalle que quieras y del esfuerzo que estés dispuesto a invertir. Para empezar, una hoja de cálculo simple o una app sencilla suele ser suficiente. Lo importante no es la herramienta sino la disciplina de mantenerla.
Implicar a toda la familia
Un presupuesto familiar de verdad requiere implicación familiar. Si una sola persona lleva las cuentas mientras el resto sigue gastando sin información, el sistema fracasa. Para que funcione, conviene varias prácticas. Conversaciones honestas con la pareja sobre la situación real, los objetivos compartidos y las decisiones de gasto. Estas conversaciones no son fáciles al principio (el dinero es tabú emocional para muchas familias), pero se vuelven más sencillas con la práctica. Reuniones mensuales rápidas (treinta minutos bastan) para revisar cómo va el mes, qué ajustes hacer, qué objetivos están más cerca. Convertir esto en una rutina familiar tranquila genera mucho valor. Implicar a los hijos según su edad: enseñarles desde pequeños cómo funciona el dinero familiar, qué prioridades hay, cómo se toman decisiones, es una de las mejores educaciones financieras que pueden recibir. No para abrumarlos con preocupaciones sino para que entiendan la realidad y aprendan habilidades. Y respetar los presupuestos individuales: cada miembro de la pareja debería tener un margen de gasto personal sin necesidad de justificar cada euro al otro. Esto preserva autonomía y reduce conflictos.
Distinguir gastos fijos, variables y discrecionales
Una distinción útil al construir el presupuesto es entre gastos fijos, variables y discrecionales. Los gastos fijos son los que pagas siempre la misma cantidad (alquiler, hipoteca, seguros, suscripciones, cuotas). Estos son los más fáciles de presupuestar porque son predecibles. Los gastos variables son los que pagas todos los meses pero con cuantías distintas (supermercado, combustible, suministros). Para estos conviene calcular un promedio razonable basado en histórico. Los gastos discrecionales son los opcionales (ocio, restaurantes, viajes, compras no esenciales). Estos son donde más capacidad de ajuste tienes y los primeros a revisar si necesitas reducir gastos. Distinguir estas categorías te permite saber qué parte de tu presupuesto está "blindada" (fija), qué parte puedes optimizar con esfuerzo (variable) y qué parte está totalmente bajo tu control (discrecional).
Prevé los gastos no mensuales
Uno de los errores más comunes al construir un presupuesto es olvidar los gastos que no son mensuales pero existen. IBI anual, seguro del coche, ITV, mantenimiento de la caldera, navidades, vacaciones, vuelta al colegio, regalos de cumpleaños, dentista o reparaciones puntuales. Estos gastos pueden sumar miles de euros al año, y si no se prevén, descuadran el presupuesto cuando aparecen. La solución es identificar todos estos gastos, calcular el total anual, dividirlo entre doce y reservar esa cantidad cada mes en una cuenta de "gastos no mensuales". Cuando aparezca el gasto, el dinero ya estará ahí. Esta práctica elimina los típicos "meses malos" y suaviza la economía familiar a lo largo del año.
El fondo de emergencia, prioridad absoluta
Cualquier presupuesto familiar serio debe incluir, como prioridad absoluta, la construcción de un fondo de emergencia. Este fondo es una reserva de dinero equivalente a entre tres y seis meses de gastos esenciales (algunos perfiles deberían apuntar a más), separado del resto del dinero, líquido y disponible para imprevistos serios. Su función es proteger a la familia de la sorpresa: una avería gruesa, un periodo entre trabajos, una emergencia médica. Sin fondo de emergencia, cualquier imprevisto se convierte en deuda o en venta de activos en mal momento. Con fondo de emergencia, los imprevistos son gestionables. Construirlo lleva tiempo (típicamente entre uno y tres años para familias con ingresos medios), pero es probablemente la mejor inversión emocional y financiera que cualquier familia puede hacer. El presupuesto debe destinar mensualmente una cantidad a este fondo hasta alcanzarlo.
Revisar y ajustar regularmente
Un presupuesto no es un documento que se hace una vez y se cumple sin más. Es un sistema vivo que se ajusta a la realidad. La práctica recomendable es revisar el presupuesto cada mes (qué fue cómo se esperaba, qué se desvió, por qué), ajustarlo cada trimestre si las circunstancias han cambiado, y hacer una revisión completa anual donde se replantean objetivos y categorías. Estas revisiones permiten que el presupuesto se mantenga vivo y relevante. Familias que llevan presupuesto durante años hablan de cómo cada año su sistema es más eficiente, más ajustado a la realidad, y produce más beneficios.
Los errores que arruinan un presupuesto
Algunos errores son frecuentes en familias que empiezan a llevar presupuesto. Ser demasiado restrictivo al principio, lo que lleva a abandono rápido. Mejor empezar con objetivos moderados y endurecer progresivamente. No prever gastos no mensuales: como mencionamos, esto descuadra todo. No incluir un margen para imprevistos pequeños: el presupuesto perfectamente ajustado al céntimo es irrealista. Convertirlo en herramienta de control en lugar de herramienta compartida: si uno controla y el otro es controlado, no funciona. Castigarse por los desvíos: los desvíos son normales y son información. Aprende de ellos en lugar de culpabilizarte. Y abandonar tras un mal mes: la consistencia importa mucho más que la perfección. Un mes malo no destruye un sistema; abandonar lo destruye.
Beneficios que se notan en pocos meses
Cuando una familia incorpora un presupuesto realista y efectivo, los beneficios se notan rápidamente. En las primeras semanas: claridad sobre la situación real, descubrimiento de fugas, sensación de control creciente. En el primer mes: identificación de oportunidades de ahorro, primeras conversaciones productivas con la pareja, primeras decisiones informadas. En tres meses: reducción notable de gastos hormiga, mejor capacidad para afrontar imprevistos, sensación de orden financiero. En seis meses: ahorro acumulado significativo, mayor tranquilidad emocional, mejor relación con el dinero. En un año: progreso real hacia objetivos importantes (fondo de emergencia, reducción de deudas, ahorro para vivienda u otros proyectos), familia alineada en torno a una economía sana, transformación profunda de la relación con el dinero. Esta transformación, sostenida en el tiempo, es lo que separa a las familias que viven con estrés financiero permanente de las que viven con tranquilidad y van construyendo patrimonio. La diferencia no suele estar en los ingresos: muchas familias con ingresos modestos viven mejor económicamente que otras con ingresos altos pero sin sistema. La diferencia está en el sistema. Y el sistema empieza por un presupuesto familiar realista y efectivo que cualquier familia puede empezar a construir hoy mismo, con las herramientas que tenga disponibles, con el método que mejor encaje con sus circunstancias, y con el compromiso de mantenerlo el tiempo necesario para que produzca todos sus frutos. La economía familiar es probablemente el área de la vida donde la disciplina aplicada produce más beneficios visibles para las personas que más quieres.
Sigue leyendo
- Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
- Cómo Reducir los Gastos en Supermercado sin Sacrificar Calidad
Guía para Entender los Impuestos y Optimizar tu Declaración en 2025
Guía para Invertir en Bienes Raíces de Forma Rentable
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Guía para Comprender y Mejorar tu Historial Crediticio
Guía para Planificar tus Finanzas Personales en el Año Nuevo
Guía para Elegir el Mejor Plan de Ahorro para la Educación de tus Hijos
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Guias
- Guía para Crear un Presupuesto Familiar Realista y Efectivo
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: