
- Finanzas personales y pasivos
- Inversion
- Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
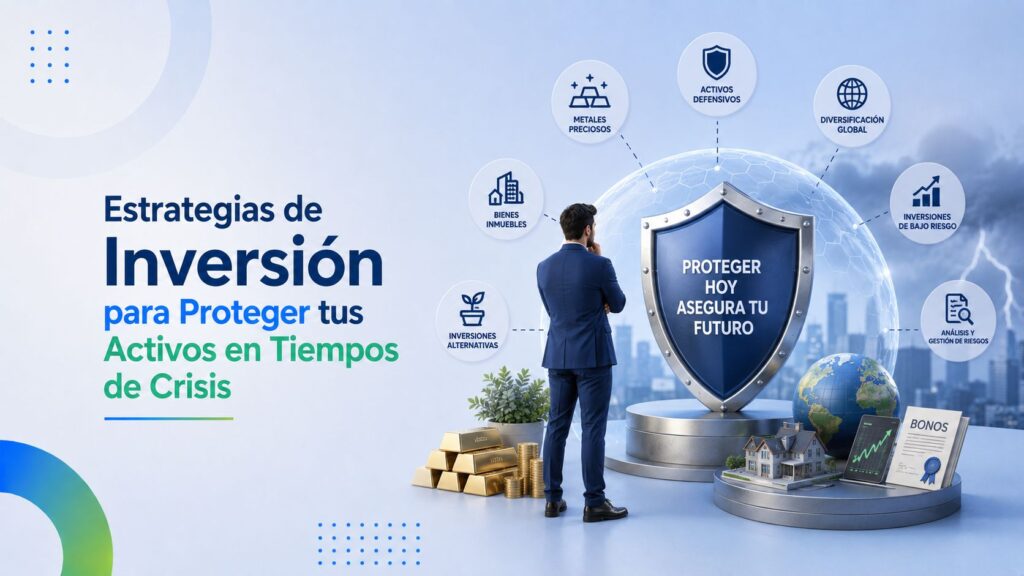
Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
Índice
-
Por qué las crisis son inevitables y por qué eso no es necesariamente malo
- Diversificación: el pilar inmutable
- El papel de la liquidez en la cartera resiliente
- Renta fija de calidad como ancla defensiva
- Renta variable defensiva versus cíclica
- El oro y los metales preciosos como cobertura
- Inmuebles como diversificador y refugio
- Las divisas como gestión del riesgo cambiario
- Las estrategias activas durante la crisis
- Los errores que destruyen patrimonio en las crisis
- Construir la cartera resiliente antes de la crisis
- El papel del asesoramiento profesional
- Horizonte largo y paciencia: las virtudes invisibles
- Sigue leyendo
Cada cierto número de años, los mercados financieros atraviesan periodos turbulentos que ponen a prueba el patrimonio de millones de inversores. Las crisis no son la excepción en la historia económica, son la regla. Crisis del 73 con el petróleo, lunes negro del 87, crisis asiática del 97, puntocom del 2000, gran recesión del 2008, pandemia del 2020, tensiones inflacionarias y geopolíticas más recientes. Cada una con sus particularidades, pero todas con un denominador común: someter a los inversores a un nivel de estrés financiero y emocional que separa a quienes están preparados de quienes no lo están. La diferencia entre unos y otros raramente está en la suerte o en la genialidad para predecir el momento exacto del crash. Está en haber construido una estrategia de inversión robusta antes de que la crisis llegue, en saber comportarse durante la tormenta sin tomar decisiones catastróficas, y en haber dejado margen para aprovechar las oportunidades que toda crisis genera. Vamos a recorrer en profundidad las estrategias de inversión que han demostrado proteger mejor los activos en tiempos de crisis, qué errores conviene evitar, qué activos suelen comportarse mejor en escenarios turbulentos y cómo posicionar tu cartera para que las próximas crisis no te encuentren desprevenido.
Por qué las crisis son inevitables y por qué eso no es necesariamente malo
Antes de pasar a las estrategias concretas, conviene aceptar una verdad incómoda. Las crisis financieras son parte estructural del funcionamiento de los mercados. No son accidentes evitables ni errores corregibles: son fluctuaciones inherentes a un sistema donde miles de millones de decisiones humanas y algorítmicas interactúan continuamente con expectativas cambiantes, ciclos económicos, políticas monetarias, eventos geopolíticos y avances tecnológicos. Cualquier inversor que pretenda evitar todas las crisis está, en realidad, asumiendo que puede predecir el futuro, algo que la evidencia histórica desmiente reiteradamente. Por eso la estrategia inteligente no es intentar eludir las crisis (estrategia que casi siempre fracasa), sino construir carteras que las soporten razonablemente bien y aprovechen las oportunidades que ofrecen. Y aquí viene la paradoja: las crisis, vistas con perspectiva larga, son las épocas donde se construyen los mayores patrimonios de los inversores pacientes. Comprar buenos activos a precios deprimidos durante la tormenta y mantenerlos mientras se recuperan en los años siguientes es probablemente el camino más probado para multiplicar el capital a largo plazo. Pero solo funciona para quien ha llegado a la crisis con cabeza fría, liquidez disponible y estrategia clara.
Diversificación: el pilar inmutable
El primer pilar de cualquier estrategia de inversión robusta es la diversificación. No es un consejo glamuroso ni original, pero sigue siendo el principio más eficaz para proteger activos en tiempos inciertos. Diversificar significa no concentrar tu patrimonio en pocos activos, sectores o geografías, sino repartirlo de forma estratégica para que el comportamiento adverso de uno se compense con el comportamiento favorable de otros. La diversificación opera en varios niveles. Por clase de activos: combinar renta variable (acciones), renta fija (bonos), inmuebles (directos o vía REITs), liquidez, metales preciosos, materias primas. Cada clase responde de forma distinta a distintos escenarios. Por geografías: tener exposición a distintos mercados (Estados Unidos, Europa, Asia desarrollada, mercados emergentes) reduce el riesgo de que un problema regional contagie a toda tu cartera. Por sectores: dentro de la renta variable, exposición a sectores defensivos (consumo básico, salud, utilities) y a sectores cíclicos (tecnología, financieras, industriales) que se comportan diferente según el momento del ciclo. Por divisas: tener exposición a varias monedas (euro, dólar, opcionalmente otras) reduce el riesgo cambiario. Por horizontes temporales: combinar inversiones a corto, medio y largo plazo. Una cartera bien diversificada raramente sufre los peores resultados, aunque tampoco capture los mejores. Para la mayoría de inversores, esta solidez vale mucho más que la búsqueda de máximos rendimientos.
El papel de la liquidez en la cartera resiliente
Una de las posiciones más infravaloradas en momentos de bonanza y más decisivas en momentos de crisis es la liquidez. Tener un porcentaje significativo del patrimonio en efectivo o equivalentes (cuentas remuneradas, depósitos cortos, fondos monetarios) cumple varias funciones esenciales. Primero, te da capacidad de afrontar gastos imprevistos sin tener que vender activos de inversión en mal momento. Segundo, te permite aprovechar oportunidades de compra cuando aparecen, lo que en una crisis puede ser uno de los mayores generadores de retorno a largo plazo. Tercero, reduce el estrés emocional durante la tormenta: saber que tienes colchón hace mucho más fácil mantener la cabeza fría con el resto de la cartera. Y cuarto, en escenarios extremos de mercado, la liquidez es el activo más valioso porque puede comprar todo lo demás a precios deprimidos. El porcentaje adecuado de liquidez en cartera depende mucho del perfil personal, pero como referencia general, entre el 10% y el 25% del patrimonio invertible en liquidez es una proporción razonable para la mayoría de inversores particulares. Personas más conservadoras o cercanas a momentos críticos (jubilación, gastos importantes previstos) pueden subir aún más esa proporción.
Renta fija de calidad como ancla defensiva
La renta fija de calidad ha sido históricamente uno de los grandes refugios en momentos de crisis. Bonos de gobiernos solventes (Alemania, Estados Unidos, en menor medida otros desarrollados), bonos corporativos de empresas con balances sólidos, fondos de renta fija de alta calidad. Aunque la última década ha sido peculiar (con tipos de interés negativos en muchos momentos que han distorsionado el comportamiento tradicional de los bonos), siguen siendo un componente importante de cualquier cartera diversificada. La razón es que en momentos de crisis bursátiles severas, los inversores suelen huir hacia activos seguros (lo que se llama "flight to quality"), lo que tiende a hacer subir el precio de los bonos de calidad mientras caen las acciones. Esta correlación inversa actúa como amortiguador en la cartera global. Eso sí, conviene matizar. No toda la renta fija ofrece esta protección. Los bonos de alto rendimiento (high yield) o de mercados emergentes pueden caer simultáneamente con las acciones en crisis serias. La protección real viene de la renta fija de máxima calidad. Y los tipos de interés del momento importan mucho: cuando los tipos están muy bajos, el margen de revalorización por caída adicional es limitado. La gestión de la renta fija es, paradójicamente, más sofisticada de lo que parece a primera vista.
Renta variable defensiva versus cíclica
Dentro de la renta variable, no todos los sectores se comportan igual en crisis. Los sectores defensivos (consumo básico, salud, utilities, telecomunicaciones reguladas) suelen aguantar mejor las caídas. La razón es que sus negocios dependen de demanda relativamente estable: la gente sigue comprando alimentos, medicamentos, electricidad y agua, aunque la economía se contraiga. Las empresas de estos sectores suelen tener flujos de caja predecibles, dividendos sostenibles y menor sensibilidad al ciclo económico. Los sectores cíclicos (tecnología en algunos momentos, financieras, industriales, automoción, materias primas, lujo) son más sensibles al ciclo. En crisis fuertes caen más, pero también suelen recuperarse con más fuerza en las fases de expansión. Una cartera resiliente combina ambos tipos en proporciones ajustadas al perfil del inversor y al momento del ciclo. Inversores más conservadores o en momentos de previsible turbulencia pueden inclinarse más hacia defensivas. Inversores con mayor tolerancia al riesgo y horizonte largo pueden mantener exposición a cíclicas para capturar la recuperación posterior.
El oro y los metales preciosos como cobertura
El oro tiene una historia milenaria como reserva de valor y refugio en momentos de incertidumbre. En las últimas décadas se ha confirmado como activo de cobertura en escenarios de crisis financieras, tensiones geopolíticas y dudas sobre la solvencia de las monedas fiat. Su comportamiento no es totalmente predecible (puede tener años malos incluso en escenarios donde "debería" subir), pero en horizontes largos ha demostrado capacidad de preservar poder adquisitivo. Una asignación moderada al oro (entre el 5% y el 10% del patrimonio invertible) suele ser razonable para muchas carteras. Las vías para invertir incluyen oro físico (lingotes, monedas, con sus costes de almacenaje y seguridad), ETFs respaldados por oro físico (la opción más popular y eficiente para particulares), acciones de mineras de oro (con su propio comportamiento, más volátil que el metal). La plata, el platino, el paladio tienen perfiles similares pero con particularidades industriales que los hacen más volátiles. Para la mayoría de inversores particulares, una pequeña asignación al oro vía ETF físico es suficiente y eficaz.
Inmuebles como diversificador y refugio
El sector inmobiliario tiene un papel particular en la diversificación patrimonial. Las inversiones inmobiliarias directas (compra de pisos para alquiler) tienen baja correlación con los mercados financieros en el día a día (los precios de las viviendas no se mueven minuto a minuto como las acciones) y aportan renta recurrente. En crisis financieras, los inmuebles pueden caer también, pero suelen hacerlo de forma más lenta y predecible que las acciones, y con menos volatilidad emocional. Eso sí, las crisis específicamente inmobiliarias (como la del 2008) pueden afectar muy duramente a este activo. La diversificación dentro del propio sector (varios inmuebles en distintas zonas, distintos tipos de uso) reduce el riesgo. Para inversores con patrimonio más modesto, los REITs (Real Estate Investment Trusts) o fondos inmobiliarios cotizados ofrecen exposición al sector con liquidez mucho mayor y diversificación incorporada, aunque con la volatilidad propia de los mercados cotizados. Una pequeña asignación al sector inmobiliario en la cartera global suele ser sana.
Las divisas como gestión del riesgo cambiario
Para inversores europeos, mantener parte del patrimonio expuesto a divisas distintas al euro es una forma de cobertura. El dólar estadounidense, el franco suizo, históricamente la libra esterlina (con sus matices recientes), son divisas con perfiles diferentes al euro que pueden actuar como refugio en escenarios donde el euro sufre tensiones específicas (crisis europea, fragmentación, etc.). La forma de exponerse a estas divisas no necesariamente implica abrir cuentas en monedas extranjeras: invertir en acciones, bonos o ETFs denominados en dólares ya genera exposición cambiaria. Para inversores con patrimonio relevante, una asignación deliberada a varias divisas reduce el riesgo de problemas específicos de una sola.
Las estrategias activas durante la crisis
Cuando la crisis llega y los mercados caen con fuerza, hay estrategias activas que los inversores resilientes aplican. La aportación periódica (dollar cost averaging): seguir invirtiendo cantidades fijas con regularidad, independientemente del nivel del mercado. Cuando los precios caen, tu aportación fija compra más participaciones; cuando suben, compra menos. Este mecanismo automático aprovecha las caídas sin necesidad de adivinar el momento exacto. El rebalanceo de cartera: si los activos de tu cartera se han desplazado de los porcentajes objetivo (por ejemplo, las acciones han caído mucho y ahora pesan menos del porcentaje deseado), comprar más acciones para volver al equilibrio fuerza disciplinadamente a comprar a precios bajos. Es uno de los grandes mecanismos de aprovechamiento de las crisis. La búsqueda activa de oportunidades específicas: las crisis suelen castigar indiscriminadamente todos los activos, incluyendo empresas y sectores con fundamentales sólidos. Identificar esas oportunidades y aprovecharlas requiere análisis y criterio, pero genera retornos extraordinarios para los inversores con conocimiento. Y resistir el impulso de vender en el peor momento: vender tras grandes caídas es uno de los errores más caros que los inversores particulares cometen sistemáticamente. La estadística muestra que los inversores que vendieron durante crisis pasadas para "esperar a que se aclare" perdieron la mayor parte de la recuperación posterior. Mantener la disciplina en estos momentos es la verdadera prueba de fuego del inversor.
Los errores que destruyen patrimonio en las crisis
Algunos errores se repiten en cada crisis y conviene reconocerlos para evitarlos. Vender en pánico durante las grandes caídas: convertir pérdidas no realizadas en pérdidas reales y perder la recuperación posterior. Es probablemente el error más caro y más común. Intentar cronometrar el mercado: vender antes de que la crisis llegue para volver a comprar al fondo. En teoría suena bien; en la práctica es casi imposible y suele resultar en perder por ambos lados. Aumentar excesivamente el riesgo después de pérdidas para recuperar lo perdido: doblar la apuesta en activos volátiles o productos derivados complejos suele acabar mal. Concentrar el patrimonio en activos que parecen seguros pero no lo son tanto (criptomonedas durante 2021, ciertos sectores durante 2020): la moda es enemiga de la diversificación. Endeudarse para invertir en momentos de aparente oportunidad: el apalancamiento amplifica tanto las ganancias como las pérdidas, y en crisis suele acabar destruyendo patrimonio. Y dejarse llevar por consejos de "gurús" mediáticos que prometen estrategias mágicas: en cada crisis aparecen personajes con teorías para enriquecerse rápido; casi todos resultan ruinosos. El antídoto a todos estos errores es tener un plan de inversión escrito antes de la crisis y comprometerse a seguirlo con disciplina durante la tormenta.
Construir la cartera resiliente antes de la crisis
La verdadera protección no se construye durante la crisis sino antes de ella. Una cartera resiliente bien diseñada incluye varios elementos. Asignación estratégica clara y escrita: porcentajes objetivo para cada clase de activo, definidos según el perfil personal, el horizonte y los objetivos. Diversificación robusta entre activos, sectores, geografías y divisas. Liquidez adecuada para no tener que vender en mal momento ni perder oportunidades. Costes contenidos: fondos indexados de bajo coste, evitar productos complejos con comisiones altas que erosionan rendimientos a largo plazo. Aportaciones periódicas automatizadas que aprovechan los ciclos sin esfuerzo de decisión. Plan de rebalanceo definido (por ejemplo, anual o cuando algún activo se desvía más de cierto porcentaje del objetivo). Y, fundamental, conocimiento personal honesto del propio perfil de riesgo. Sobreestimarse durante la bonanza para luego pánico en la crisis es una receta para el desastre. Construir esta cartera con calma, con asesoramiento si es necesario, con tiempo, es la mejor inversión en tranquilidad futura.
El papel del asesoramiento profesional
Para muchos inversores particulares, especialmente con patrimonios relevantes o situaciones complejas, contar con asesoramiento profesional es una inversión sensata. Un asesor financiero independiente y de calidad puede aportar análisis técnico, perspectiva histórica, disciplina emocional en momentos difíciles, optimización fiscal, planificación patrimonial. Eso sí, no todo asesoramiento es igual. Hay grandes diferencias entre asesores financieros independientes (que cobran por su servicio y no por la venta de productos específicos) y comerciales de banca con incentivos para venderte productos concretos. Buscar asesores con certificaciones reconocidas (EFPA, EAF) y con modelo de cobro transparente vale la pena. Un buen asesor no garantiza grandes rendimientos pero sí evita grandes errores, y en horizontes largos esto suele marcar la diferencia.
Horizonte largo y paciencia: las virtudes invisibles
Por último, una idea que conviene tener interiorizada. Las estrategias de inversión que mejor protegen los activos en crisis son, casi siempre, las que parten de horizontes largos y paciencia. Los inversores que invierten dinero que necesitan dentro de uno o dos años sufren mucho más las crisis que quienes invierten con horizontes de diez, veinte o treinta años. El horizonte largo permite absorber la volatilidad sin necesidad de vender en el peor momento, capturar las recuperaciones (que históricamente han sido más fuertes y más rápidas que las caídas), y beneficiarse del interés compuesto durante décadas. La paciencia, en este sentido, es uno de los grandes generadores de retorno. Y la disciplina para mantener el plan durante años, especialmente en los momentos donde todos a tu alrededor parecen estar tomando decisiones distintas, es la virtud más rentable que un inversor puede cultivar. Las grandes fortunas pacientes no se construyen evitando todas las crisis. Se construyen atravesándolas con cabeza fría, con cartera preparada, con disciplina y con la convicción profunda de que, al otro lado de cada tormenta, el patrimonio bien gestionado sale reforzado. Esa convicción, alimentada por conocimiento histórico y por una estrategia bien diseñada, es probablemente el mejor activo que cualquier inversor puede tener.
Sigue leyendo
- Pasivos Fiscales: Cómo Minimizar tu Carga Tributaria
- Guía para Crear un Presupuesto Familiar Realista y Efectivo
Fondos indexados: qué son y cómo funcionan
Invertir en Arte: ¿Una Alternativa Rentable?
El Impacto de la Inflación en tus Decisiones de Inversión
Consejos para Invertir en Startups Prometedoras
Invertir en Oro y Plata: ¿Es una Buena Idea en el Contexto Actual?
Cómo Construir y Diversificar tu Cartera de Inversiones
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Inversion
- Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: