
- Finanzas personales y pasivos
- Inversion
- Inversión a Corto Plazo vs. Inversión a Largo Plazo
Inversión a Corto Plazo vs. Inversión a Largo Plazo
Inversión a Corto Plazo vs. Inversión a Largo Plazo
Índice
-
Por qué el horizonte temporal lo cambia todo en inversión
- Qué se considera corto, medio y largo plazo
- Inversión a corto plazo: características y objetivos
- Instrumentos típicos para inversión a corto plazo
- Inversión a medio plazo: el equilibrio entre seguridad y crecimiento
- Inversión a largo plazo: características y potencia
- Instrumentos típicos para inversión a largo plazo
- El interés compuesto: el gran aliado del largo plazo
- La importancia de la diversificación
- Tratamiento fiscal: una diferencia importante
- Aportaciones periódicas: la mejor estrategia para el largo plazo
- Errores comunes en cada horizonte
- Cómo combinar ambos horizontes en una estrategia integral
- El factor psicológico: el gran diferenciador
- Por qué empezar hoy es la decisión más importante
- Sigue leyendo
Entender bien la diferencia entre la inversión a corto plazo y la inversión a largo plazo es uno de los aprendizajes más importantes para cualquier persona que aspire a construir patrimonio de forma inteligente, porque elegir mal el horizonte temporal para cada objetivo financiero puede provocar pérdidas innecesarias, frustraciones evitables y rendimientos muy inferiores a los que se conseguirían con una asignación más adecuada del dinero, mientras que entender bien cuándo conviene una estrategia y cuándo la otra (o cómo combinarlas inteligentemente dentro de una misma cartera) permite optimizar tanto el rendimiento como la tranquilidad financiera y aprovechar todo el potencial de los mercados sin asumir riesgos desproporcionados. La diferencia entre ambos enfoques no se limita a la cuestión temporal: implica también diferentes instrumentos, distintos niveles de riesgo, distintos tratamientos fiscales, distintas exigencias psicológicas y distintas posibilidades de rentabilidad, y por eso conviene dedicar tiempo a comprender bien cuándo y cómo aplicar cada uno.
Por qué el horizonte temporal lo cambia todo en inversión
El horizonte temporal de una inversión (es decir, durante cuánto tiempo planeas mantener tu dinero invertido) es probablemente el factor más determinante a la hora de elegir instrumentos, perfil de riesgo y estrategia general. Esta variable lo cambia todo porque dependiendo del horizonte se modifican radicalmente las consecuencias de la volatilidad: una caída del 20% en un activo es una catástrofe si necesitas el dinero el mes que viene, pero apenas una nota a pie de página si tu horizonte es de 20 años.
Las distintas categorías de activos se comportan también de manera muy diferente según el plazo. La renta variable, por ejemplo, puede ser muy volátil en el corto plazo (oscilando con frecuencia entre subidas y caídas significativas) pero tiende a generar rendimientos positivos importantes a muy largo plazo. La renta fija ofrece mayor estabilidad pero rendimientos más modestos. Los productos garantizados aseguran el capital pero a costa de renunciar a rentabilidad real frente a la inflación. Conocer estos comportamientos y combinarlos según los plazos de cada objetivo es la base de una buena planificación financiera personal.
Además del aspecto técnico, el horizonte temporal tiene una dimensión psicológica enorme. Las inversiones a corto plazo someten al inversor a una presión emocional intensa, porque cada oscilación del mercado tiene impacto directo sobre el dinero que necesitará pronto. Las inversiones a largo plazo, en cambio, permiten ignorar el ruido a corto y centrarse en la tendencia estructural, lo que reduce el estrés y mejora las decisiones.
Qué se considera corto, medio y largo plazo
Aunque las definiciones pueden variar, una convención muy útil distingue:
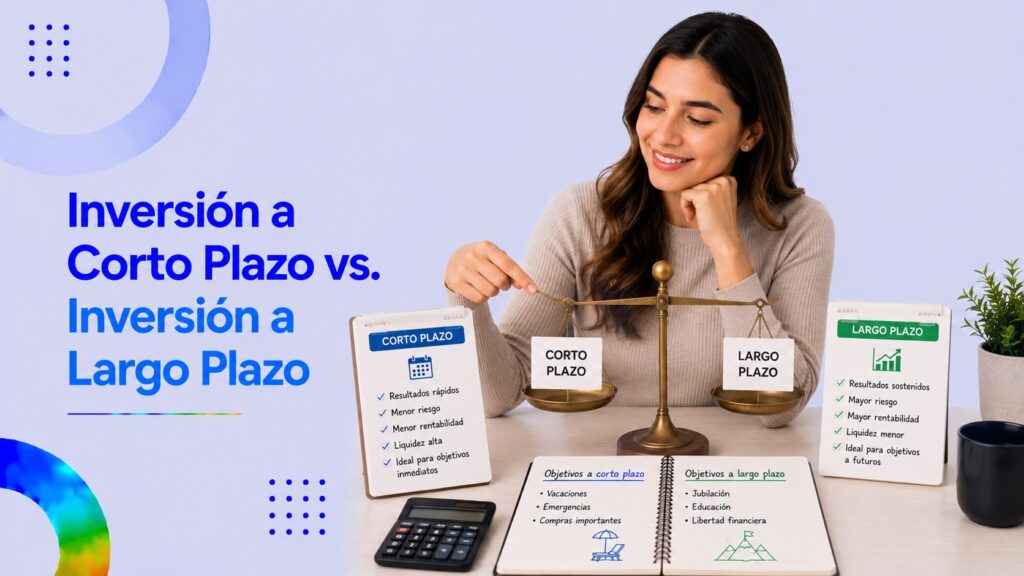
- Corto plazo: hasta 1-2 años.
- Medio plazo: entre 3 y 5-7 años.
- Largo plazo: más de 7-10 años.
- Muy largo plazo: más de 20 años.
Cada uno de estos horizontes admite estrategias y productos diferentes. La asignación del dinero a cada tramo depende de los objetivos: ahorrar para unas vacaciones del próximo verano es corto plazo; pagar la entrada de una casa dentro de tres años es medio plazo; ahorrar para la jubilación dentro de 25 años es largo plazo.
Inversión a corto plazo: características y objetivos
La inversión a corto plazo se centra en preservar el capital y mantenerlo disponible cuando se vaya a necesitar. La rentabilidad pasa a un segundo plano, porque el objetivo principal es que el dinero esté íntegro cuando llegue su momento.
Características principales:
- Prioridad absoluta a la seguridad del capital.
- Liquidez alta o inmediata.
- Rentabilidad modesta, generalmente próxima al tipo de interés sin riesgo.
- Baja volatilidad.
- Sin exposición significativa a renta variable.
Objetivos típicos del corto plazo:
- Fondo de emergencia.
- Ahorro para gastos previstos en menos de un año.
- Vacaciones planificadas.
- Compras importantes previstas.
- Reservas para situaciones específicas (mudanza, evento, gasto extraordinario).
La mentalidad correcta para este tramo es defensiva: proteger el dinero, no maximizarlo.
Instrumentos típicos para inversión a corto plazo
Los instrumentos más adecuados para el corto plazo son aquellos que ofrecen liquidez, seguridad y un mínimo retorno que compense parcialmente la inflación.
Opciones habituales:
- Cuentas remuneradas con disponibilidad inmediata.
- Depósitos a plazo fijo con plazos cortos.
- Fondos monetarios de bajo riesgo.
- Letras del Tesoro a corto plazo.
- Cuentas de alta remuneración con disponibilidad.
Estos instrumentos garantizan que el dinero estará disponible cuando lo necesites y que no sufrirá oscilaciones significativas. La diferencia entre la rentabilidad de unos y otros suele ser pequeña, pero importa optimizarla porque acumulada en muchos meses puede ser significativa.
Inversión a medio plazo: el equilibrio entre seguridad y crecimiento
La inversión a medio plazo (entre 3 y 7 años) ofrece más margen para combinar instrumentos. Aquí se puede asumir algo más de riesgo a cambio de mayor rentabilidad potencial, pero todavía con prudencia.
Características:
- Combinación equilibrada de seguridad y crecimiento.
- Exposición moderada a renta variable.
- Mayor presencia de renta fija.
- Volatilidad controlada.
- Posibilidad de obtener rentabilidades reales positivas.
Objetivos típicos:
- Ahorro para la entrada de una vivienda.
- Financiación de proyectos personales o profesionales en pocos años.
- Acumulación para gastos importantes futuros.
- Construcción del capital base que después se reinvertirá a largo plazo.
Los instrumentos típicos incluyen fondos mixtos, carteras diversificadas con perfil moderado, productos estructurados con garantía parcial, planes de ahorro adaptados.
Inversión a largo plazo: características y potencia
La inversión a largo plazo (más de 10 años) es donde la lógica financiera realmente cambia. Aquí, el factor tiempo se convierte en aliado y permite asumir más volatilidad a cambio de rentabilidades muy superiores.
Características:
- Mayor exposición a renta variable.
- Mejor aprovechamiento del interés compuesto.
- Capacidad de absorber crisis y recuperarse.
- Rentabilidades reales históricamente positivas.
- Menor impacto de las comisiones distribuidas en el tiempo.
Objetivos típicos:
- Ahorro para la jubilación.
- Independencia financiera.
- Educación universitaria de los hijos pequeños.
- Construcción de patrimonio generacional.
La inversión a largo plazo es la que mejor aprovecha la magia del interés compuesto, que multiplica el dinero exponencialmente con el paso de los años cuando la rentabilidad se reinvierte.
Instrumentos típicos para inversión a largo plazo
Para el largo plazo, los instrumentos más eficientes suelen ser aquellos que combinan diversificación, bajo coste y exposición a renta variable global.
Opciones recomendadas para muchos perfiles:
- Fondos indexados globales de bajo coste.
- ETFs diversificados a nivel mundial.
- Planes de pensiones individualizados con perfil de riesgo adecuado.
- Carteras de roboadvisors con asignación a largo plazo.
- Inversión en inmobiliario para alquiler con perspectiva de décadas.
- Negocios propios con perspectiva patrimonial.
Estos instrumentos, mantenidos a lo largo de los años con aportaciones periódicas, suelen producir rentabilidades muy superiores a las opciones más conservadoras.
El interés compuesto: el gran aliado del largo plazo
El interés compuesto es la razón fundamental por la que la inversión a largo plazo genera resultados extraordinarios. Consiste en que los rendimientos generados se reinvierten y generan a su vez rendimientos, en un proceso acumulativo que crece exponencialmente.
Algunos ejemplos para visualizar su poder:
- 100 euros invertidos al 7% anual durante 10 años: aprox. 197 euros.
- Los mismos 100 euros durante 20 años: aprox. 387 euros.
- Los mismos 100 euros durante 30 años: aprox. 761 euros.
- Los mismos 100 euros durante 40 años: aprox. 1.497 euros.
La diferencia entre 30 y 40 años no es marginal: es casi el doble. Esto explica por qué empezar pronto es tan determinante en cualquier estrategia de inversión a largo plazo.
La importancia de la diversificación
Tanto en corto como en largo plazo, la diversificación es esencial para reducir el riesgo. Diversificar significa no concentrar el dinero en un solo activo o instrumento, sino distribuirlo entre varios para que el comportamiento negativo de uno se compense con el positivo de otros.
Dimensiones de la diversificación:
- Geográfica (mercados de distintos países).
- Sectorial (distintos sectores económicos).
- Por tipo de activo (renta variable, renta fija, inmobiliario, alternativos).
- Temporal (entrar al mercado en distintos momentos a través de aportaciones periódicas).
- Por divisa (exposición a distintas monedas).
Una cartera bien diversificada reduce significativamente el riesgo sin necesariamente reducir la rentabilidad esperada.
Tratamiento fiscal: una diferencia importante
El tratamiento fiscal de las inversiones a corto y largo plazo puede diferir significativamente según el país, y este factor debe tenerse en cuenta a la hora de elegir estrategia.
Aspectos típicos:
- Tributación de las ganancias patrimoniales.
- Tributación de los dividendos e intereses.
- Posible diferimiento fiscal en algunos productos.
- Ventajas fiscales específicas para planes de pensiones o productos de jubilación.
- Compensación entre pérdidas y ganancias.
- Tratamiento de las plusvalías en el largo plazo.
Una buena planificación fiscal puede mejorar significativamente la rentabilidad neta de las inversiones, especialmente en horizontes largos donde el efecto acumulado es mayor.
Aportaciones periódicas: la mejor estrategia para el largo plazo
Una de las mejores estrategias para invertir a largo plazo es realizar aportaciones periódicas (mensuales o trimestrales) de cantidades fijas. Esta técnica, conocida como DCA (dollar cost averaging), tiene varias ventajas:
- Reduce el riesgo de entrar al mercado en un mal momento.
- Promedia el precio de compra a lo largo del tiempo.
- Aprovecha la volatilidad para comprar más unidades cuando los precios bajan.
- Elimina la necesidad de adivinar el momento óptimo.
- Genera disciplina sostenida.
- Es compatible con automatizaciones.
Combinada con instrumentos diversificados a largo plazo, esta estrategia ha demostrado producir excelentes resultados en horizontes prolongados.
Errores comunes en cada horizonte
Conocer los errores más habituales ayuda a evitarlos.
En el corto plazo:
- Invertir dinero necesario en activos volátiles.
- Buscar alta rentabilidad sacrificando seguridad.
- No tener un fondo de emergencia adecuadamente colocado.
- Confiar en estrategias especulativas para necesidades inmediatas.
En el largo plazo:
- Mantener el dinero en cuentas sin remuneración durante años.
- Vender en pánico durante caídas temporales.
- Cambiar constantemente de estrategia.
- No diversificar adecuadamente.
- Pagar comisiones excesivas que erosionan la rentabilidad.
- Renunciar al interés compuesto por miedo o desinformación.
- Empezar demasiado tarde.
Ambos extremos producen pérdidas: ser excesivamente conservador en el largo plazo (y perder oportunidades) o excesivamente agresivo en el corto plazo (y perder capital).
Cómo combinar ambos horizontes en una estrategia integral
La estrategia óptima para la mayoría de las personas no es elegir entre corto y largo plazo, sino combinar ambos de forma coordinada según los distintos objetivos financieros.
Una estructura típica podría incluir:
- Fondo de emergencia en cuenta remunerada para imprevistos.
- Ahorro a corto plazo en productos seguros para gastos previstos.
- Cartera de medio plazo para proyectos a 3-7 años.
- Cartera de largo plazo diversificada para jubilación e independencia financiera.
Esta estructura permite que cada euro esté donde mejor cumple su función, optimizando seguridad, liquidez y rentabilidad según las necesidades reales.
El factor psicológico: el gran diferenciador
La psicología del inversor es probablemente el factor más determinante para el éxito a largo plazo. Las personas que mantienen la disciplina durante años, que no venden en pánico durante crisis y que no se dejan arrastrar por la euforia en periodos alcistas obtienen mejores resultados que quienes operan emocionalmente.
Buenas prácticas psicológicas:
- Tener un plan escrito y respetarlo.
- Limitar la frecuencia de revisión de la cartera.
- Ignorar el ruido mediático a corto plazo.
- Mantener la perspectiva de largo plazo en cualquier escenario.
- Aceptar que las crisis forman parte del proceso.
- No comparar tu cartera con la de otros.
- Buscar apoyo profesional cuando sea necesario.
La paciencia y la disciplina psicológica valen, a lo largo de los años, más que cualquier conocimiento técnico avanzado.
Por qué empezar hoy es la decisión más importante
Independientemente del horizonte temporal elegido para cada objetivo, la decisión más importante en inversión es empezar. Cada año que pasa sin que el dinero esté trabajando es un año de oportunidad perdida que no se recupera. El interés compuesto, en su naturaleza acumulativa, premia enormemente a quienes empiezan pronto, aunque sea con cantidades modestas.
Construir una estrategia de inversión que combine adecuadamente corto y largo plazo, ajustada a tus objetivos, tu perfil de riesgo y tus circunstancias personales, es una de las decisiones más rentables que tomarás en tu vida financiera. Y aunque al principio puede parecer complejo, los principios fundamentales son sencillos y están al alcance de cualquier persona dispuesta a invertir tiempo en formarse, en planificar y en mantener la disciplina a lo largo de los años.
Sigue leyendo
- Cómo Convertir tus Pasivos en Activos: Estrategias Efectivas
- Guía Práctica para Invertir en el Mercado de Valores
Fondos indexados: qué son y cómo funcionan
Invertir en Arte: ¿Una Alternativa Rentable?
Estrategias de Inversión para Proteger tus Activos en Tiempos de Crisis
El Impacto de la Inflación en tus Decisiones de Inversión
Consejos para Invertir en Startups Prometedoras
Invertir en Oro y Plata: ¿Es una Buena Idea en el Contexto Actual?
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Inversion
- Inversión a Corto Plazo vs. Inversión a Largo Plazo
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: