
- Finanzas personales y pasivos
- Ahorro
- Cómo Ahorrar en Tiempos de Crisis Económica
Cómo Ahorrar en Tiempos de Crisis Económica
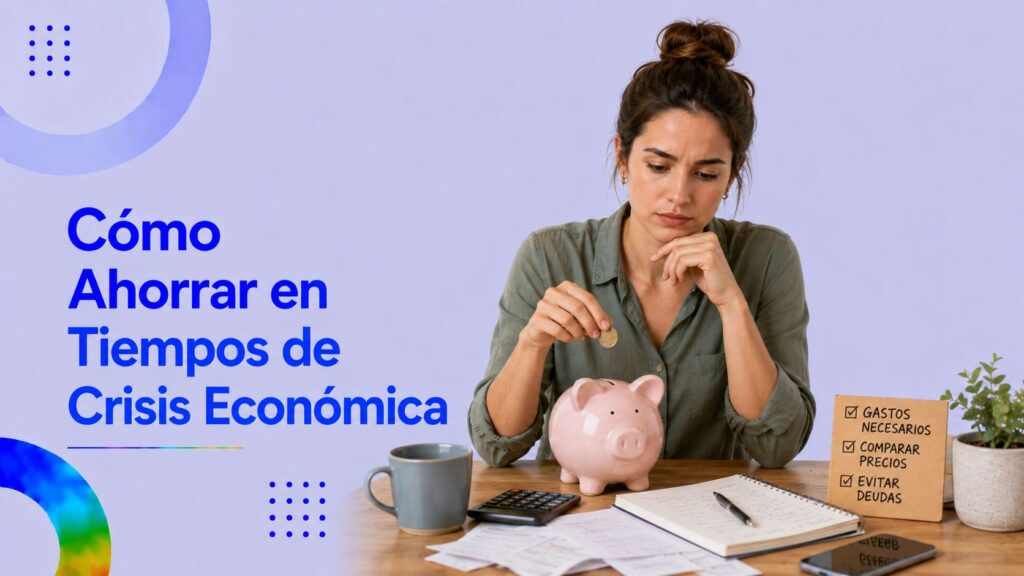
Cómo Ahorrar en Tiempos de Crisis Económica
Índice
-
Por qué ahorrar en crisis exige otro tipo de mentalidad
- Lo primero: protege un colchón de emergencia
- Distinguir gastos esenciales, importantes y prescindibles
- Revisar tarifas básicas: la palanca más rentable
- Comprar mejor sin renunciar a lo esencial
- Reducir el consumo energético sin perder confort
- Optimizar transporte
- Renegociar deudas y préstamos
- Cuidar la salud financiera mental
- Diversificar fuentes de ingresos
- Aprender a comprar de segunda mano
- Aprovechar lo que ya tienes
- Educarse financieramente sin gastar de más
- Reducir suscripciones y servicios accesorios
- Vender lo que no usas
- Invertir con prudencia (o ser prudente para no invertir mal)
- Cuidar la red de apoyo personal
- Cuidar los pequeños placeres sostenibles
- Errores frecuentes en tiempos de crisis
- Cómo prepararte para futuras crisis
- Por qué ahorrar bien en crisis te transforma para siempre
- Sigue leyendo
Saber cómo ahorrar en tiempos de crisis económica es probablemente una de las habilidades financieras más útiles que cualquier persona puede desarrollar, porque las crisis (recesiones, inflación elevada, periodos de inestabilidad laboral o energética) llegan de forma cíclica y suelen pillar a la mayoría de los hogares sin un plan claro. Ahorrar cuando el contexto económico es favorable es relativamente sencillo: hay margen, los precios son estables y las decisiones del día a día no pesan tanto. Pero cuando los precios suben, los ingresos no se ajustan al mismo ritmo y la incertidumbre se instala, ahorrar exige otro nivel de conciencia, de planificación y de hábitos. Esta guía recorre las estrategias que mejor funcionan cuando hay que apretarse el cinturón, distinguiendo entre lo que aporta valor real, lo que es solo postureo financiero y lo que conviene reservar para épocas menos turbulentas.
Por qué ahorrar en crisis exige otro tipo de mentalidad
Antes de entrar en estrategias concretas, conviene aceptar algo importante: una crisis económica no es una situación de "ahorro normal pero más intenso", sino un contexto distinto que pide reglas distintas. Lo que en tiempos buenos es una optimización agradable, en crisis se vuelve protección esencial. Lo que en tiempos buenos puedes posponer, en crisis no admite demora.
Algunos cambios mentales útiles:
- Prioriza la liquidez sobre la rentabilidad a corto plazo.
- Asume que la incertidumbre puede prolongarse meses o años.
- Diferencia lo esencial de lo discrecional con más rigor.
- Acepta que algunas renuncias serán reales, no solo simbólicas.
- Mantén la calma: las decisiones impulsivas en crisis son las que más cuestan.
- Refuerza tu red personal: las redes informales (familia, amigos, comunidad) son un activo enorme en momentos duros.
Una crisis bien gestionada deja a la persona mucho más fuerte económicamente que como llegó a ella, mientras que una crisis mal gestionada puede generar daños que tardan años en repararse.
Lo primero: protege un colchón de emergencia
La regla número uno cuando se acerca una crisis es proteger un colchón de emergencia que cubra varios meses de gastos básicos.
Por qué importa especialmente en crisis:
- El empleo puede volverse menos estable.
- Los precios suben más rápido que los salarios.
- Las imprevistos (averías, gastos médicos, reparaciones) ocurren igual.
- El acceso al crédito suele endurecerse.
Si todavía no tienes un colchón, la primera prioridad es construir uno aunque sea pequeño. Si ya lo tienes, no lo toques salvo emergencia real.
Distinguir gastos esenciales, importantes y prescindibles
En una crisis, la jerarquía de los gastos importa más que nunca.
Gastos esenciales (no se tocan, pero sí se optimizan):
- Alimentación.
- Vivienda (alquiler o hipoteca).
- Suministros (luz, agua, gas, internet básico).
- Transporte para trabajar.
- Medicinas y salud.
Gastos importantes (se mantienen reducidos):
- Educación de los hijos.
- Comunicaciones razonables.
- Ropa funcional.
- Pequeño ocio que mantiene la salud mental.
Gastos prescindibles (los primeros que se ajustan):
- Suscripciones de entretenimiento.
- Comer fuera con frecuencia.
- Compras impulsivas.
- Caprichos no planificados.
- Vacaciones y viajes lujosos.
Esta clasificación honesta es la base de cualquier estrategia de ahorro real.
Revisar tarifas básicas: la palanca más rentable
Una crisis es el momento perfecto para renegociar tarifas de servicios básicos:
- Tarifa eléctrica y de gas.
- Plan de internet y móvil.
- Seguros (hogar, coche, vida).
- Suscripciones acumuladas.
- Servicios financieros.
Cambiar de proveedor o renegociar las condiciones suele liberar una cantidad mensual significativa sin reducir calidad de vida.
Comprar mejor sin renunciar a lo esencial
En la alimentación y compra básica, ahorrar inteligente es perfectamente posible:
- Planificar el menú semanal antes de hacer la compra.
- Lista de la compra rígida.
- Hacer la compra sin hambre.
- Marcas blancas de calidad confirmada.
- Productos a granel y de temporada.
- Mercados locales y tiendas de barrio especializadas.
- Aprovechar ofertas reales (no las falsas).
- Congelar porciones para reducir desperdicio.
Cocinar más en casa y reducir el desperdicio alimentario son dos palancas con impacto enorme en la economía doméstica.
Reducir el consumo energético sin perder confort
La factura energética es uno de los puntos donde la crisis golpea más fuerte. Algunas pautas:
- Termostato con franjas razonables.
- Aislamiento mejorado (cortinas térmicas, burletes).
- Electrodomésticos eficientes.
- Apagado real de aparatos en standby.
- Iluminación LED en toda la casa.
- Ducha breve y a temperatura razonable.
Pequeños hábitos sostenidos reducen mucho el gasto energético.
Optimizar transporte
El transporte suele ser una de las partidas mayores. Opciones:
- Transporte público cuando sea viable.
- Compartir coche con compañeros o vecinos.
- Combinar trayectos para reducir desplazamientos.
- Bicicleta o caminar para distancias cortas.
- Reducir uso del coche en fines de semana.
- Mantener bien el vehículo (reduce averías y consumo).
Cada decisión de transporte tiene impacto directo en gasto de combustible, mantenimiento, aparcamiento y seguros.
Renegociar deudas y préstamos
En crisis, las deudas se vuelven especialmente peligrosas:
- Renegociar condiciones con el banco.
- Consolidar préstamos pequeños en uno más grande con mejor tipo.
- Priorizar pago de tarjetas de crédito (suelen tener intereses altos).
- Evitar nueva deuda no esencial.
- Hablar con los acreedores antes de incumplir.
Una buena gestión de deuda en crisis puede marcar una diferencia enorme entre salir adelante o quedar atrapado en una espiral.
Cuidar la salud financiera mental
Las crisis pasan factura mental. Ahorrar bien también implica cuidarse:
- No obsesionarse con cada movimiento.
- Reservar un pequeño margen para pequeños placeres que mantienen ánimo.
- Compartir preocupaciones financieras con personas cercanas.
- Reducir la exposición a contenidos catastrofistas.
- Mantener rutinas saludables (sueño, ejercicio, contacto social).
Una persona equilibrada toma mejores decisiones financieras que una persona agotada o asustada.
Diversificar fuentes de ingresos
Una de las grandes lecciones de cualquier crisis es la importancia de no depender de una sola fuente de ingresos:
- Pequeños ingresos extra (clases, freelance, venta de hobbies).
- Ingresos pasivos que se construyen poco a poco.
- Habilidades adicionales que multiplican opciones.
- Red profesional activa que abre oportunidades.
Diversificar protege ante imprevistos y abre alternativas.
Aprender a comprar de segunda mano
El mercado de segunda mano ha crecido enormemente y permite acceso a productos de calidad sin estrenar:
- Plataformas generales (Wallapop, Vinted, Milanuncios).
- Refurbished (productos reacondicionados con garantía).
- Tiendas físicas de segunda mano de calidad.
- Trueque local con amigos o vecinos.
Comprar usado bien elegido es uno de los grandes hábitos antiinflación.
Aprovechar lo que ya tienes
Una norma muy útil en crisis: antes de comprar, mira si lo tienes ya.
- Inventario del armario, despensa y trastero.
- Reparar antes de sustituir.
- Reutilizar envases, telas y herramientas.
- Prestar y pedir prestado entre amigos.
- Compartir objetos de uso esporádico.
Una mentalidad de aprovechamiento cambia profundamente la economía doméstica.
Educarse financieramente sin gastar de más
Las crisis son momentos ideales para mejorar tu educación financiera:
- Libros sobre finanzas personales (muchos en bibliotecas gratuitas).
- Podcasts y canales de YouTube con buen contenido.
- Cursos gratuitos.
- Comunidades de aprendizaje compartido.
Conocer mejor cómo funciona el dinero te ayuda a tomar decisiones más informadas en cualquier contexto.
Reducir suscripciones y servicios accesorios
Una revisión profunda de suscripciones y servicios suele liberar más dinero del esperado:
- Streaming que no usas.
- Apps olvidadas.
- Suscripciones físicas (revistas, cajas mensuales).
- Servicios premium que solo usabas ocasionalmente.
Si llega la crisis, esto suele ser lo primero que se ajusta.
Vender lo que no usas
Tu casa probablemente esconde valor inactivo:
- Ropa que ya no usas.
- Tecnología vieja en cajones.
- Muebles que no encajan ya.
- Coleccionables que ya no quieres.
Vender lo que no usas libera espacio, genera ingresos extra y reduce el ruido material.
Invertir con prudencia (o ser prudente para no invertir mal)
En crisis económica, la prudencia es más importante que la audacia:
- No tomar decisiones impulsivas con productos complejos.
- No "invertir" dinero que no puedes permitirte perder.
- No caer en supuestas oportunidades "imperdibles".
- Mantener liquidez suficiente.
- Asesorarte profesionalmente antes de movimientos grandes.
La crisis es momento de proteger, no de jugar.
Cuidar la red de apoyo personal
En momentos difíciles, la red de apoyo es un activo financiero real:
- Familia y amigos.
- Vecindario.
- Comunidades (asociaciones, parroquias, clubs).
- Comunidades digitales afines.
No solo en sentido emocional: el intercambio, el trueque, los favores mutuos y la información compartida son recursos reales.
Cuidar los pequeños placeres sostenibles
Ahorrar bien en crisis no es renunciar al placer:
- Cocinar en casa una buena comida.
- Pasear y disfrutar de la naturaleza.
- Leer, escribir, escuchar música.
- Ver películas con familia o amigos.
- Hacer ejercicio sin coste.
- Hobby que disfrutes sin gastar mucho.
Lo importante es mantener calidad de vida ajustando el gasto, no eliminar todo lo agradable.
Errores frecuentes en tiempos de crisis
Errores que conviene evitar:
- Recortar lo esencial en lugar de lo prescindible.
- Pedir préstamos para mantener el nivel de vida anterior.
- Vender activos en mal momento por pánico.
- Caer en ofertas demasiado buenas para ser ciertas.
- Ignorar el problema esperando que pase solo.
- Quemarse emocionalmente sin compartir el peso.
Cada uno alarga la salida de la crisis o profundiza el daño.
Cómo prepararte para futuras crisis
Las crisis económicas tienden a ser cíclicas. Algunos hábitos te preparan mejor:
- Mantener un fondo de emergencia siempre.
- Diversificar ingresos cuando hay buen contexto.
- Reducir dependencia de deudas.
- Mantener habilidades actualizadas.
- Vivir por debajo de tus posibilidades en épocas buenas.
Cuanto mejor preparada está una familia, menos sufre las crisis cuando llegan.
Por qué ahorrar bien en crisis te transforma para siempre
Más allá del momento concreto, vivir y ahorrar bien una crisis económica deja huella positiva. Aprendes lo que de verdad necesitas, descubres la fortaleza de los hábitos pequeños, conoces tus prioridades reales, aprecias lo que tienes y construyes una relación más consciente con el dinero. Muchas personas que han superado bien una crisis económica afirman que el aprendizaje obtenido permanece años después, modificando para siempre su forma de gastar, ahorrar y planificar. Y aunque ninguna crisis es agradable, esa transformación interna es probablemente uno de los regalos más duraderos que puede ofrecer un periodo difícil bien gestionado.
Sigue leyendo
- Cómo Monetizar tus Pasiones y Hobbies
- Los Secretos de los Millonarios: Lecciones de Finanzas Personales
Qué es el interés compuesto y cómo hacerlo trabajar a tu favor
Consejos para Ahorrar en la Compra de Vivienda
La Importancia del Ahorro a Largo Plazo
Ahorrar en Impuestos: Estrategias Legales y Eficientes
Apps y Herramientas Digitales para Facilitar el Ahorro
Los Mitos del Ahorro: ¿Qué Debes Ignorar?
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Ahorro
- Cómo Ahorrar en Tiempos de Crisis Económica
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: