
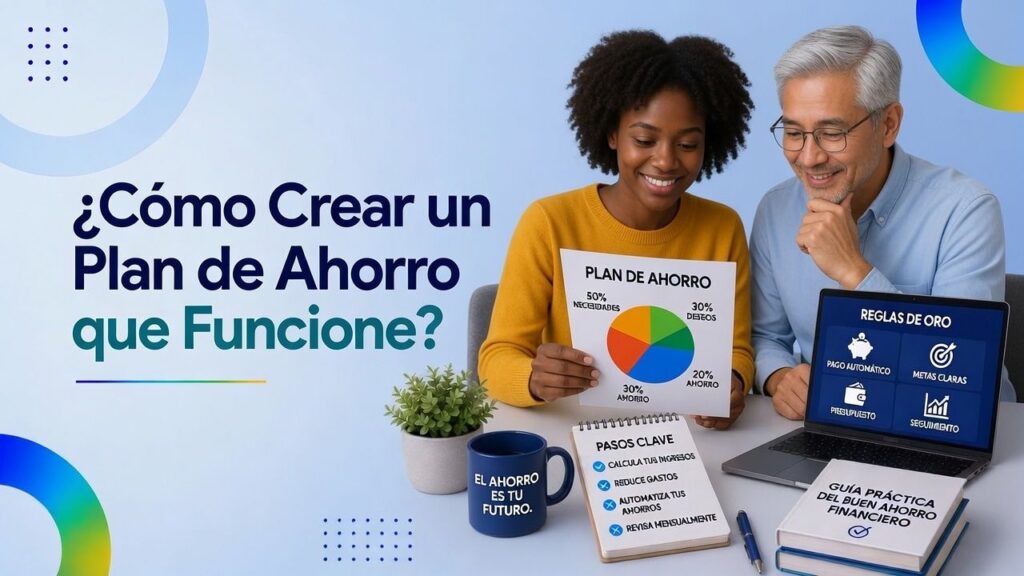
¿Cómo Crear un Plan de Ahorro que Funcione?
Índice
- Por qué fracasan la mayoría de los planes de ahorro
- Antes de la cifra: saber cuánto te sobra de verdad
- La cantidad correcta es la que puedes mantener un año entero
- Automatiza el ahorro el día que cobras
- Dónde poner el dinero según para qué lo quieres
- Qué hacer el mes que no llegas
- Revisa el plan cada tres meses, no cada año
- Un ejemplo completo, paso a paso
- Sigue leyendo
Casi todo el mundo ha empezado alguna vez un plan de ahorro. Mucha menos gente sigue con el mismo plan un año después. Y la razón casi nunca es la que uno se cuenta a sí mismo: no es que no se gane suficiente, es que el plan estaba mal diseñado desde el primer día.
Un plan de ahorro que funciona no es el más ambicioso. Es el que sigues manteniendo en marzo, en agosto y en diciembre, cuando llegan las vacaciones, la vuelta al cole o la lavadora que se rompe. Esta guía va de cómo montar uno así.
Por qué fracasan la mayoría de los planes de ahorro
Hay tres errores que se repiten una y otra vez.
El primero es fijar la cifra por deseo y no por cálculo. Decides ahorrar 400 euros al mes porque suena bien y porque en teoría te caben. En teoría. Luego llega un mes con una revisión del coche y una cena de cumpleaños, no llegas, y el plan se rompe. Y cuando un plan se rompe una vez, lo normal es abandonarlo entero.
El segundo es ahorrar lo que sobra a final de mes. Nunca sobra. El gasto tiene la costumbre de expandirse hasta ocupar todo el dinero disponible, y si el ahorro es lo último de la lista, siempre será lo primero que se sacrifique.
El tercero es no saber para qué ahorras. Un objetivo abstracto —"tener un colchón"— no aguanta la tentación de un capricho concreto. Un objetivo con nombre, cifra y fecha, sí.
Antes de la cifra: saber cuánto te sobra de verdad
No puedes decidir cuánto ahorrar hasta que sepas cuánto gastas. Y la mayoría de la gente cree saberlo y se equivoca por varios cientos de euros al mes.
La forma menos dolorosa de averiguarlo es mirar hacia atrás, no hacia delante: coge los tres últimos extractos bancarios completos y clasifica cada movimiento en cuatro cajas.
- Gastos fijos: alquiler o hipoteca, suministros, seguros, cuotas, transporte habitual. Lo que pagas sí o sí.
- Gastos variables necesarios: compra, gasolina, farmacia. Varían, pero no puedes eliminarlos.
- Gastos discrecionales: ocio, restaurantes, ropa, suscripciones, caprichos.
- Gastos anuales repartidos: el seguro del coche, el IBI, la revisión del dentista, los regalos de Navidad. Divide el total entre doce y trátalo como un gasto mensual más.
Esa cuarta caja es la que casi nadie contempla y la que más planes de ahorro tumba. Si el seguro del coche son 480 euros al año, tu gasto mensual real incluye 40 euros de seguro, aunque solo lo pagues en mayo.
Cuando restes todos esos gastos de tus ingresos netos, tendrás tu capacidad de ahorro real. Probablemente sea bastante menor de lo que pensabas.
La cantidad correcta es la que puedes mantener un año entero
Aquí va el consejo que más diferencia marca: ahorra el 70% de tu capacidad real, no el 100%.
Suena a poco. Es justo lo contrario: es lo que hace que el plan sobreviva. Ese 30% de margen es el que absorbe el mes en que se estropea el portátil o te invitan a una boda, y evita que tengas que romper el plan. Un plan que cumples doce meses seguidos con una cifra modesta acumula mucho más que uno ambicioso que abandonas en el cuarto mes.
Si tu capacidad real son 300 euros, tu objetivo son 210. Y si un mes te sobra más, ahorras más. Pero el compromiso es 210.
Automatiza el ahorro el día que cobras
Este es el cambio que más rinde por menos esfuerzo. Configura una transferencia periódica automática desde tu cuenta corriente a otra cuenta distinta, programada para el día siguiente al que te entra la nómina.
Dos detalles importan:
Que sea automática, porque así el ahorro deja de depender de tu fuerza de voluntad. No tienes que acordarte ni decidir nada cada mes.
Que sea a otra cuenta, y a ser posible de otro banco o sin tarjeta asociada. El dinero que ves en la cuenta del día a día se acaba gastando; el que está en otro sitio, con una fricción de por medio, no.
Lo que queda en la cuenta corriente después de esa transferencia es tu presupuesto del mes. Ya no tienes que llevar cuentas de nada más.
Dónde poner el dinero según para qué lo quieres
No todo el ahorro debe ir al mismo sitio. Depende de cuándo lo vas a necesitar.
El fondo de emergencia —entre tres y seis meses de gastos— tiene que estar disponible en 24 o 48 horas y no puede perder valor. Su función no es rendir, es que un imprevisto no te obligue a pedir un préstamo.
El dinero con fecha, para algo que harás en menos de tres años (la entrada de un piso, un coche, un viaje largo), tampoco debería exponerse a sustos. Aquí el criterio es la seguridad y la disponibilidad en la fecha que necesitas, no la rentabilidad.
El dinero sin fecha, el que no vas a tocar en cinco o diez años, es el único que tiene sentido plantearse invertir. Y esa ya es otra conversación, con otros riesgos.
Mezclar las tres cosas en la misma cuenta es el origen de la mayoría de los disgustos.
Qué hacer el mes que no llegas
Va a pasar. Lo importante es tenerlo previsto para que no se lleve el plan por delante.
La regla es sencilla: reduce la aportación de ese mes, pero no la saltes. Si el compromiso son 210 euros y este mes solo puedes 50, transfiere 50. La cifra importa menos que no romper la cadena, porque en cuanto saltas un mes entero es muchísimo más fácil saltarte el siguiente.
Y si te ves reduciendo la aportación tres meses seguidos, no es mala suerte: es que la cifra estaba mal calculada. Bájala y vuelve a empezar con una que sí puedas.
Revisa el plan cada tres meses, no cada año
Un plan anual se olvida. Una revisión trimestral cabe en media hora y sirve para tres cosas: comprobar cuánto llevas acumulado, ver si la cifra sigue siendo realista y ajustarla si tus ingresos o tus gastos han cambiado.
Ponte un recordatorio en el calendario para los primeros días de enero, abril, julio y octubre. Media hora, cuatro veces al año.
Un ejemplo completo, paso a paso
Alguien que cobra 1.600 euros netos al mes y, tras repasar tres meses de extractos, descubre que gasta 1.250 de media incluyendo la parte proporcional de los gastos anuales.
- Capacidad real: 1.600 − 1.250 = 350 euros.
- Compromiso mensual: el 70% de 350, es decir, 245 euros. Los redondea a 240.
- Automatización: transferencia programada de 240 euros el día 26, un día después de cobrar, a una cuenta de otro banco sin tarjeta.
- Primer objetivo: un fondo de emergencia de 3.750 euros, que son tres meses de sus gastos. A 240 euros al mes lo tendrá en unos 16 meses.
- Después: una vez completado el fondo, redirige esos mismos 240 euros al siguiente objetivo, que ya tendrá su propio plazo y su propio destino.
Nada de esto es espectacular. Es justo por eso que funciona: no depende de ganar más, ni de una disciplina de hierro, ni de acertar con ninguna inversión. Depende de una cifra bien calculada y de una transferencia automática que ya no tienes que volver a pensar.
La diferencia entre quien ahorra y quien no, la mayoría de las veces, no está en cuánto gana. Está en si el dinero sale de la cuenta el día 26 sin preguntar.
Sigue leyendo
Qué es el interés compuesto y cómo hacerlo trabajar a tu favor
Consejos para Ahorrar en la Compra de Vivienda
La Importancia del Ahorro a Largo Plazo
Ahorrar en Impuestos: Estrategias Legales y Eficientes
Apps y Herramientas Digitales para Facilitar el Ahorro
Los Mitos del Ahorro: ¿Qué Debes Ignorar?
Deja una respuesta
Tal Vez Te Puede Interesar: