
- Finanzas personales y pasivos
- Miscelánea
- El Papel de la Educación Financiera en tu Éxito Económico
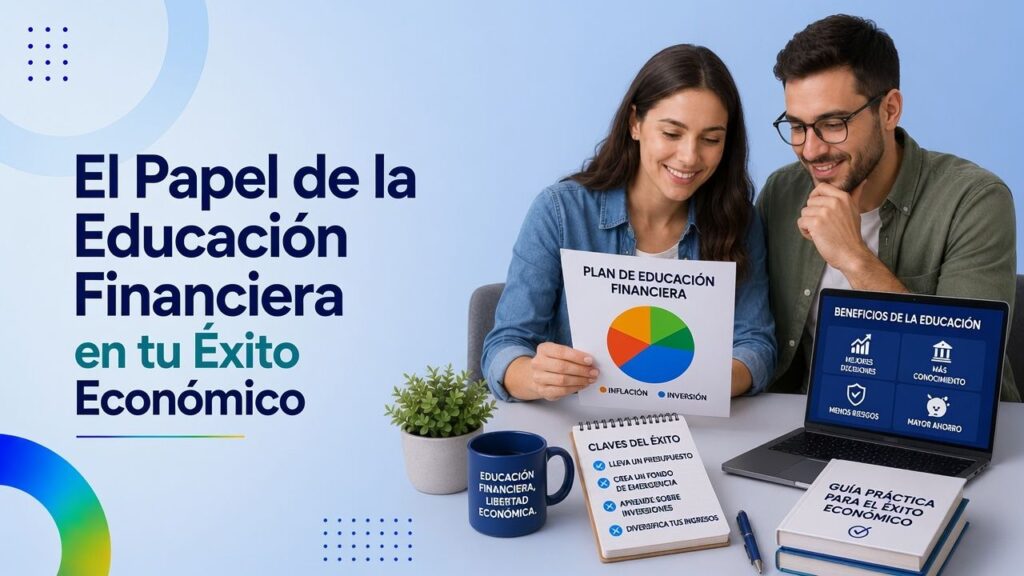
El Papel de la Educación Financiera en tu Éxito Económico
El Papel de la Educación Financiera en tu Éxito Económico
Índice
- Qué es la educación financiera y por qué importa tanto
- El estado de la educación financiera en España
- Las áreas fundamentales de la educación financiera
- Cómo adquirir educación financiera
- Conceptos clave que todos debemos conocer
- Cómo la educación financiera transforma tu vida económica
- La educación financiera en los hijos
- Educación financiera para distintas etapas de la vida
- Mitos sobre la educación financiera
- Los mejores hábitos de los financieramente educados
- La educación financiera como inversión rentable
- Sigue leyendo
La educación financiera es probablemente uno de los conocimientos más rentables y, a la vez, más descuidados en la formación tradicional de la mayoría de personas. Mientras los colegios e institutos enseñan a resolver ecuaciones de segundo grado, identificar capitales de países o memorizar fechas históricas, raramente dedican horas a explicar conceptos básicos como el interés compuesto, la inflación, los productos financieros, las hipotecas, las inversiones o la planificación de la jubilación. El resultado es que millones de personas llegan a la edad adulta sin las herramientas necesarias para tomar decisiones económicas inteligentes, lo que se traduce en endeudamiento crónico, ahorro insuficiente, inversiones desafortunadas y, en última instancia, una menor calidad de vida y una mayor dependencia laboral. En este artículo analizamos el papel transformador que tiene la educación financiera en el éxito económico personal, cómo adquirirla, qué áreas debes dominar y por qué nunca es tarde para empezar a aprender sobre el manejo inteligente del dinero.
Qué es la educación financiera y por qué importa tanto
La educación financiera es el conjunto de conocimientos, habilidades y hábitos relacionados con la gestión del dinero, las finanzas personales, los productos financieros, la inversión y la planificación económica a corto, medio y largo plazo. No se limita a saber sumar y restar ingresos y gastos, sino que abarca una comprensión profunda de cómo funciona el dinero, cómo se construye patrimonio, cómo se evitan errores costosos y cómo se aprovechan las oportunidades económicas que ofrece el sistema.
Una persona financieramente educada:
- Comprende los conceptos básicos de finanzas personales.
- Sabe interpretar los productos financieros que se le ofrecen.
- Conoce los riesgos asociados a cada tipo de inversión.
- Es capaz de elaborar presupuestos realistas.
- Tiene claros sus objetivos económicos a corto, medio y largo plazo.
- Sabe leer y entender contratos financieros básicos.
- Distingue entre necesidades y deseos.
- Comprende cómo le afecta la inflación y los tipos de interés.
- Sabe negociar productos y comparar alternativas.
- Toma decisiones informadas en lugar de impulsivas.
Las consecuencias de la falta de educación financiera
La falta de educación financiera tiene consecuencias muy concretas en la vida de las personas. No es un problema abstracto, sino que se traduce en daños económicos reales y cuantificables.
Algunas consecuencias habituales:
- Endeudamiento crónico por uso indebido de tarjetas y créditos.
- Pago de comisiones bancarias innecesarias durante décadas.
- Ahorro escaso o nulo a pesar de tener capacidad.
- Caída en productos financieros tóxicos o estafas.
- Hipotecas mal estructuradas con sobrecostes importantes.
- Jubilaciones precarias por falta de planificación.
- Imposibilidad de aprovechar oportunidades de inversión.
- Estrés financiero permanente.
- Dependencia laboral por necesidad económica.
El estado de la educación financiera en España
Diversos estudios internacionales han demostrado que España tiene un nivel relativamente bajo de educación financiera en comparación con otros países desarrollados. La OCDE y otros organismos sitúan a España por debajo de la media en conocimientos básicos sobre finanzas, lo que se traduce en un mayor riesgo de caer en errores económicos a lo largo de la vida.
Algunos datos preocupantes:
- Una proporción significativa de adultos no comprende el interés compuesto.
- Muchos desconocen el concepto de inflación y su impacto.
- La planificación de la jubilación es deficiente en gran parte de la población.
- El uso de productos como tarjetas revolving sin entender sus condiciones.
- La inversión en productos especulativos sin conocimientos básicos.
- La desinformación sobre los seguros y su utilidad.
Iniciativas para mejorar la educación financiera
A pesar de esta situación, han surgido iniciativas para mejorar la educación financiera en España:
- El Plan de Educación Financiera del Banco de España y la CNMV.
- Programas escolares experimentales en algunas comunidades autónomas.
- Asignaturas optativas de economía financiera.
- Iniciativas de bancos y organizaciones no lucrativas.
- Cursos y talleres gratuitos en distintos formatos.
- Contenido divulgativo en redes y plataformas digitales.
Las áreas fundamentales de la educación financiera
La educación financiera abarca múltiples áreas que conviene conocer al menos en sus aspectos básicos. A continuación analizamos las más importantes.
Presupuesto y gestión del flujo de caja
El presupuesto es la herramienta básica para gestionar tu dinero. Aprender a hacer presupuestos te permite:
- Conocer exactamente tus ingresos y gastos.
- Identificar fugas y gastos innecesarios.
- Planificar ahorros con realismo.
- Anticipar gastos extraordinarios.
- Tomar decisiones informadas sobre compras.
- Sentir control sobre tu situación financiera.
Ahorro e inversión
Comprender la diferencia entre ahorrar e invertir es clave para construir patrimonio:
- El ahorro mantiene el dinero seguro pero pierde poder adquisitivo.
- La inversión genera rentabilidad pero asume riesgos.
- Ambos son necesarios en una estrategia equilibrada.
- Cada objetivo requiere el instrumento adecuado.
Productos bancarios
Conocer los productos bancarios básicos te ayuda a no caer en condiciones desventajosas:
- Cuentas corrientes y de ahorro.
- Depósitos a plazo.
- Tarjetas de débito y crédito.
- Préstamos personales y al consumo.
- Hipotecas y subrogaciones.
- Seguros vinculados a productos.
Crédito y endeudamiento
Entender cómo funciona el crédito es esencial para no caer en trampas:
- Cómo se calculan los intereses (TIN y TAE).
- Diferencia entre crédito y préstamo.
- Tarjetas revolving y sus peligros.
- Microcréditos y sus tipos abusivos.
- Cómo afecta el historial crediticio.
Impuestos y fiscalidad
Conocer la fiscalidad básica te permite optimizar tu situación legalmente:
- IRPF: deducciones y devoluciones.
- IVA y otros impuestos indirectos.
- Tributación de la inversión.
- Productos con ventajas fiscales.
- Sucesiones y donaciones.
Planificación de la jubilación
La planificación de la jubilación requiere conocimientos específicos:
- Pensión pública y su funcionamiento.
- Planes de pensiones privados.
- Otros instrumentos de ahorro a largo plazo.
- El poder del interés compuesto a décadas vista.
- Las distintas opciones de rescate.
Seguros y gestión de riesgos
Los seguros son una parte importante de las finanzas personales:
- Seguros obligatorios y voluntarios.
- Cuándo merece la pena contratarlos.
- Cómo comparar coberturas.
- Errores comunes al contratar seguros.
- Gestión integral de riesgos personales.
Inversión en mercados financieros
Para quien quiere ir más allá, la inversión en mercados requiere conocimientos específicos:
- Bolsa de valores y funcionamiento básico.
- Fondos de inversión y ETFs.
- Renta fija y bonos.
- Materias primas y oro.
- Inversión inmobiliaria directa e indirecta.
- Criptomonedas y nuevas alternativas.
Cómo adquirir educación financiera
Lo bueno de la educación financiera es que está al alcance de cualquier persona que decida dedicarle un poco de tiempo y esfuerzo. No necesitas un título universitario ni un curso caro para empezar.
Libros recomendados
Algunos libros básicos y excelentes para empezar son:
- "Padre Rico, Padre Pobre" de Robert Kiyosaki.
- "El hombre más rico de Babilonia" de George S. Clason.
- "Los secretos de la mente millonaria" de T. Harv Eker.
- "El inversor inteligente" de Benjamin Graham.
- "La psicología del dinero" de Morgan Housel.
- "Vivir bien con tu dinero" de Carl Richards.
- "Tu dinero o tu vida" de Vicki Robin.
- "El millonario de al lado" de Thomas Stanley.
Podcasts y canales de YouTube
Los podcasts y canales de YouTube son una excelente forma de aprender mientras te desplazas o haces tareas. Algunos formatos divulgativos en español:
- Programas de divulgación financiera.
- Canales de inversión y mercados.
- Pódcast de finanzas personales.
- Entrevistas a expertos económicos.
- Análisis de productos financieros.
Cursos online
Hay cursos online gratuitos y de pago sobre educación financiera:
- Cursos del Banco de España y CNMV.
- Cursos universitarios en plataformas como Coursera o edX.
- Programas de la Universidad Complutense, UNED, etc.
- Cursos certificados de asesoramiento financiero.
Asesoramiento profesional
En algunos casos, buscar asesoramiento profesional puede acelerar el aprendizaje:
- Asesores financieros independientes.
- Educadores financieros certificados.
- Mentores con experiencia probada.
- Consultorías especializadas en planificación.
Conceptos clave que todos debemos conocer
Hay algunos conceptos clave que toda persona financieramente educada debe dominar. Los repasamos brevemente.
El interés compuesto
El interés compuesto es la capacidad del dinero de generar rendimientos no solo sobre el capital aportado, sino también sobre los intereses ya acumulados. Es lo que Einstein llamó "la octava maravilla del mundo".
- Cuanto más tiempo, más impactante.
- Cuanto antes empieces, más beneficios.
- Las pequeñas cantidades se multiplican.
- Es la base de la planificación a largo plazo.
La inflación
La inflación es la pérdida de poder adquisitivo del dinero a lo largo del tiempo. Si tu dinero no rinde por encima de la inflación, estás perdiendo capacidad de compra.
- Una inflación del 3% reduce el poder de compra a la mitad en 24 años.
- El dinero parado pierde valor real cada año.
- Las inversiones deben superar la inflación para generar riqueza.
- Los planificadores deben tener siempre en cuenta este factor.
TIN y TAE
El TIN (Tipo de Interés Nominal) y la TAE (Tasa Anual Equivalente) son las dos formas de medir el coste del crédito:
- TIN: porcentaje nominal sin considerar gastos y comisiones.
- TAE: porcentaje real incluyendo comisiones y forma de pago.
- La TAE es siempre más precisa para comparar productos.
- Un TIN bajo puede esconder una TAE elevada.
Diversificación
La diversificación es la estrategia de no poner todos los huevos en la misma cesta. Se aplica a:
- Distintos productos financieros.
- Distintas entidades bancarias.
- Distintos sectores de inversión.
- Distintas geografías.
- Distintos plazos.
Activos y pasivos
Saber distinguir entre activos (lo que pone dinero en tu bolsillo) y pasivos (lo que saca dinero de tu bolsillo) es fundamental:
- Activos: alquileres, dividendos, intereses, royalties.
- Pasivos: cuotas, mantenimiento, intereses pagados.
- Construir activos es clave para la libertad financiera.
- Reducir pasivos libera capacidad de ahorro.
Cómo la educación financiera transforma tu vida económica
Adquirir educación financiera tiene un impacto transformador en múltiples áreas de tu vida económica.
Mayor capacidad de ahorro
Las personas con educación financiera ahorran significativamente más porque:
- Identifican gastos innecesarios con facilidad.
- Optimizan sus productos financieros.
- Establecen objetivos claros y motivadores.
- Aplican sistemas automáticos eficaces.
- Distinguen entre necesidades y deseos.
Mejores decisiones de inversión
Con educación financiera, las inversiones son:
- Más diversificadas y equilibradas.
- Adaptadas a horizonte temporal y perfil de riesgo.
- Menos sometidas a impulsos emocionales.
- Más rentables a largo plazo.
- Más seguras y respaldadas por análisis.
Menor riesgo de estafas
Las estafas financieras se aprovechan de la falta de conocimiento. Una persona educada:
- Reconoce las señales de alarma típicas.
- Verifica las entidades y productos.
- No cae en promesas de rentabilidades imposibles.
- Conoce los canales oficiales de denuncia.
- Pregunta antes de firmar nada.
Mayor independencia y libertad
Con educación financiera puedes:
- Tomar decisiones informadas sin depender de terceros.
- Negociar mejor con bancos y proveedores.
- Aprovechar oportunidades que otros pierden.
- Construir patrimonio que te dé libertad.
- Llegar a una jubilación tranquila.
La educación financiera en los hijos
Una de las mejores herencias que puedes dejar a tus hijos es una buena educación financiera. Empezar pronto en casa marca una diferencia enorme.
Enseñar a los niños desde pequeños
Los conceptos básicos pueden enseñarse desde la infancia:
- La diferencia entre necesidades y deseos.
- El valor del dinero ganado con esfuerzo.
- El concepto de ahorro con huchas y objetivos.
- La importancia de comparar precios.
- El placer del consumo consciente.
Adolescentes y educación financiera
A partir de los 12-14 años conviene profundizar:
- Funcionamiento del crédito y la deuda.
- Productos bancarios básicos.
- Concepto de inversión y patrimonio.
- Riesgos del consumismo impulsivo.
- Importancia de la planificación a largo plazo.
Jóvenes adultos y primer empleo
Cuando empiezan a trabajar:
- Cómo negociar el primer salario.
- Cómo gestionar la primera nómina.
- Cómo evitar el endeudamiento prematuro.
- Cómo empezar a ahorrar e invertir.
- Cómo planificar la independencia financiera.
Educación financiera para distintas etapas de la vida
Las prioridades de la educación financiera varían según la etapa vital:
Entre 20-30 años
- Establecer hábitos básicos de ahorro.
- Evitar trampas de tarjetas y consumo.
- Empezar a invertir aunque sea poco.
- Aprender sobre productos básicos.
- Planificar formación y carrera.
Entre 30-45 años
- Optimizar la planificación familiar.
- Gestionar hipotecas y patrimonio inmobiliario.
- Aumentar el porcentaje de ahorro.
- Diversificar inversiones progresivamente.
- Cubrir riesgos con seguros adecuados.
Entre 45-60 años
- Acelerar el ahorro para la jubilación.
- Revisar y consolidar inversiones.
- Reducir riesgos progresivamente.
- Planificar sucesiones y herencias.
- Pensar en posibles ingresos pasivos.
A partir de 60 años
- Optimizar el rescate de productos.
- Gestionar la fiscalidad de la jubilación.
- Mantener un patrimonio adecuado para necesidades futuras.
- Planificar la transmisión del patrimonio.
- Disfrutar con tranquilidad lo construido.
Mitos sobre la educación financiera
Algunos mitos sobre la educación financiera que conviene desmentir:
- "Es solo para gente con mucho dinero": Falso, todos podemos beneficiarnos.
- "Necesitas ser experto matemático": No, los conceptos básicos son accesibles.
- "Es aburrida y complicada": Hay materiales divulgativos amenos y claros.
- "Ya soy demasiado mayor para aprender": Nunca es tarde para mejorar.
- "Mi banco me asesora gratis": Su asesoramiento favorece a sus productos.
- "Con saber lo básico es suficiente": Conviene profundizar continuamente.
Los mejores hábitos de los financieramente educados
Las personas con buena educación financiera comparten hábitos comunes que conviene imitar:
- Revisan periódicamente sus finanzas.
- Mantienen un presupuesto actualizado.
- Aprenden continuamente sobre el tema.
- Diversifican sus inversiones.
- Mantienen un fondo de emergencia.
- Tienen objetivos claros y cuantificables.
- Toman decisiones informadas, no impulsivas.
- Saben decir no a productos inadecuados.
- Buscan asesoramiento independiente cuando es necesario.
- Comparten lo aprendido con su familia.
Recursos para mantenerse actualizado
Mantener la educación financiera al día requiere:
- Lectura regular de prensa económica.
- Seguimiento de canales solventes.
- Asistencia a eventos y formaciones puntuales.
- Conversación con personas con buen criterio.
- Lectura periódica de libros nuevos.
- Análisis crítico de ofertas y productos.
La educación financiera como inversión rentable
A diferencia de muchas inversiones que tienen rentabilidades modestas, la educación financiera tiene un retorno extraordinario. Cada hora invertida en aprender puede ahorrarte miles de euros a lo largo de la vida.
Algunos ejemplos del ROI de la educación financiera:
- Una buena negociación hipotecaria puede ahorrar 30.000-50.000 euros.
- Entender el interés compuesto puede multiplicar tu jubilación.
- Saber identificar productos abusivos te ahorra miles en comisiones.
- Aprender a invertir te puede generar cientos de miles a largo plazo.
- Evitar una estafa puede salvar todo tu patrimonio.
El coste de no educarse
Por el contrario, no educarse financieramente tiene un coste enorme:
- Pago de comisiones evitables durante décadas.
- Hipotecas mal contratadas con sobrecostes.
- Préstamos con TAE abusivas.
- Inversiones desastrosas en productos inadecuados.
- Pensiones insuficientes por falta de planificación.
- Estrés financiero crónico y problemas familiares.
La educación financiera es una de las inversiones más rentables, accesibles y transformadoras que puedes hacer en tu vida, porque sus efectos se acumulan exponencialmente a lo largo de los años y se traducen en decisiones más inteligentes, mayor patrimonio acumulado, menor estrés económico y mayor libertad para elegir cómo quieres vivir. No necesitas un título universitario en economía, ni cursos caros, ni asesores premium para alcanzar un nivel de conocimientos financieros suficiente para tomar las decisiones más importantes de tu vida con criterio y seguridad. Empieza por leer un par de libros básicos de finanzas personales, sigue canales y podcasts divulgativos solventes, pon en práctica los conceptos aprendidos en tu propia situación, comparte tus descubrimientos con tu familia y mantén una actitud de aprendizaje continuo a lo largo de los años, comprobando cómo cada conocimiento adquirido se traduce en una decisión mejor, en un producto contratado con mejores condiciones, en un ahorro multiplicado, en una inversión más rentable o en una negociación más exitosa. La educación financiera es probablemente la mejor herencia que puedes dejar a tus hijos y la mejor herramienta para que tu propia vida sea más libre, próspera y tranquila, lejos del estrés y la incertidumbre permanente que sufren tantas personas que nunca tomaron la decisión de invertir en este tipo de conocimiento que, aunque no se enseña habitualmente en colegios e institutos, marca la diferencia entre quienes prosperan económicamente y quienes pasan la vida luchando contra problemas financieros recurrentes que perfectamente podrían haberse evitado con un poco más de formación oportunamente adquirida.
Sigue leyendo
El Impacto de las Decisiones Financieras en tu Bienestar Emocional
Cómo Afrontar una Crisis Económica Personal con Resiliencia
La Psicología del Dinero: Entendiendo tus Patrones de Gasto
Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida

Consejos para Planificar tu Jubilación desde una Edad Temprana
El Poder del Networking en el Mundo de las Finanzas
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Miscelánea
- El Papel de la Educación Financiera en tu Éxito Económico
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: