
Guía Completa para Iniciar tu Viaje hacia la Libertad Financiera
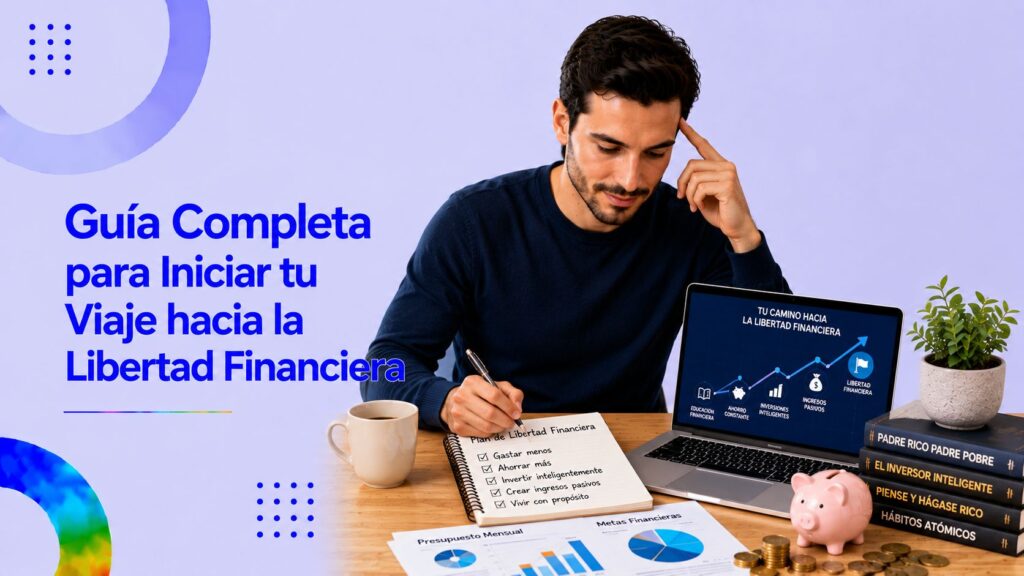
Guía Completa para Iniciar tu Viaje hacia la Libertad Financiera
Índice
-
Qué es realmente la libertad financiera (y qué no es)
- Por qué empezar lo antes posible importa tanto
- Paso 1: conocer tu situación actual con honestidad
- Paso 2: definir qué significa libertad financiera para ti
- Paso 3: construir un fondo de emergencia
- Paso 4: eliminar deudas malas
- Paso 5: crear un presupuesto realista y sostenible
- Paso 6: aumentar tu tasa de ahorro
- Paso 7: aprender lo básico de inversión
- Paso 8: definir tu estrategia de inversión
- Paso 9: automatizar para blindar los hábitos
- Paso 10: crear múltiples fuentes de ingresos
- Paso 11: cuidar tu mayor activo: tu capacidad de generar ingresos
- Paso 12: cuidar tu salud financiera mental
- Paso 13: protegerte con seguros adecuados
- Paso 14: planificar fiscalmente
- Paso 15: revisar y ajustar periódicamente
- Errores frecuentes en el camino
- El factor más subestimado: la paciencia
- Cómo se siente la libertad financiera cuando llega
- Por qué este viaje merece la pena emprenderse hoy mismo
- Sigue leyendo
La libertad financiera es una de esas expresiones que se utilizan mucho y se entienden poco. Para algunos significa retirarse joven y vivir de rentas; para otros, simplemente no tener que preocuparse por las facturas a fin de mes; para muchos, la posibilidad de elegir cómo, cuándo y para qué trabajar. Esta guía completa para iniciar tu viaje hacia la libertad financiera parte de una idea sencilla pero potente: la libertad financiera no es un punto al que se llega un día concreto, sino un camino que se transita y que va aumentando tu margen de elección con cada paso bien dado. No requiere herencia, salario excepcional ni golpes de suerte. Requiere comprensión clara, hábitos sostenidos y paciencia para ver cómo decisiones pequeñas mantenidas durante años producen efectos enormes en tu situación económica y, sobre todo, en tu vida cotidiana.
Qué es realmente la libertad financiera (y qué no es)
Antes de hablar de cómo iniciarse, conviene asentar el concepto. Libertad financiera no es exactamente lo mismo que ser rico, jubilarse anticipadamente o vivir sin trabajar. Es, sobre todo, una relación distinta con el dinero: tener suficiente claridad, recursos y opciones para que el dinero deje de dictar tus decisiones importantes.
Distintos niveles de libertad financiera, según una clasificación útil:
- Seguridad financiera: tienes cubiertas tus necesidades básicas y un colchón de emergencia.
- Estabilidad financiera: tus ingresos pasivos cubren parte de tus gastos esenciales.
- Independencia financiera: tus inversiones generan rentas suficientes para cubrir tu estilo de vida.
- Libertad financiera plena: dispones de margen amplio para vivir, ayudar a otros y dedicar tiempo a lo que valoras.
Cada nivel ya aporta calidad de vida real. No hace falta alcanzar el más alto para sentir el cambio.
Por qué empezar lo antes posible importa tanto
La razón por la que empezar pronto es tan importante tiene nombre propio: interés compuesto. El rendimiento que generas se reinvierte y genera, a su vez, nuevos rendimientos. Cuanto más tiempo dejas trabajar al dinero, más espectacular es el resultado.
Una persona que empieza a los 25 años aportando una cantidad modesta cada mes puede acabar con un patrimonio muy superior a alguien que empieza a los 40 ahorrando el doble. El tiempo es el verdadero motor, no la cantidad inicial.
Esto significa que si tienes 20 años, tu mayor recurso financiero es el tiempo por delante. Si tienes más, tu mayor recurso son los hábitos sostenidos que vas a mantener desde hoy.
Paso 1: conocer tu situación actual con honestidad
El primer paso es siempre el mismo: saber dónde estás.
Información a recopilar:
- Ingresos mensuales reales (no brutos).
- Gastos mensuales por categorías.
- Activos que posees (cuentas, inversiones, propiedades).
- Deudas y compromisos financieros.
- Patrimonio neto (activos menos pasivos).
Esta foto inicial, por dolorosa que pueda ser, es la base de todo. Sin saber el punto de partida, ningún plan será realista.
Paso 2: definir qué significa libertad financiera para ti
Cada persona tiene una versión propia. Algunas preguntas útiles:
- ¿Qué nivel de gasto quieres mantener?
- ¿Qué actividades quieres poder hacer sin restricciones?
- ¿Cuándo te gustaría tener esa libertad?
- ¿Qué tipo de trabajo querrías mantener (o ninguno)?
- ¿Qué responsabilidades debes cubrir (familia, salud, hijos)?
Definir un objetivo concreto convierte la libertad financiera de algo abstracto en una meta medible.
Paso 3: construir un fondo de emergencia
Antes de invertir, antes de pensar en grandes movimientos, construye un fondo de emergencia.
Características:
- Importe: 3-6 meses de gastos esenciales (más si tu situación laboral es inestable).
- Lugar: accesible y seguro (cuenta remunerada, depósitos a corto plazo).
- Función: cubrir imprevistos sin recurrir a deudas.
Este fondo es tu cimentación. Sin él, cualquier avance financiero está en riesgo permanente.
Paso 4: eliminar deudas malas
Las deudas con altos intereses (tarjetas revolving, ciertos préstamos personales) son el gran sabotaje a la libertad financiera. Eliminarlas es prioritario.
Estrategias:
- Método avalancha: pagar primero las de mayor interés.
- Método bola de nieve: pagar primero las pequeñas para ganar motivación.
- Renegociación con los acreedores.
- Consolidación en un préstamo con mejor condiciones.
Mientras tengas deudas caras, cualquier inversión que hagas competirá contra esos intereses. Liberarte de ellas es uno de los pasos más rentables.
Paso 5: crear un presupuesto realista y sostenible
Un presupuesto es simplemente un plan de hacia dónde va tu dinero.
Algunas pautas:
- Categorías claras: vivienda, alimentación, transporte, ocio, ahorro, inversión.
- Realismo: no plantees imposibles que abandonarás.
- Margen: deja espacio para imprevistos.
- Revisión: ajusta periódicamente.
Un presupuesto bien hecho no te impone restricciones, te muestra qué decisiones estás tomando con tu dinero.
Paso 6: aumentar tu tasa de ahorro
La tasa de ahorro (porcentaje de tus ingresos que apartas) es probablemente la variable más influyente.
Pautas para mejorarla:
- Pagarte a ti primero: ahorra antes de gastar.
- Aumentos salariales destinados al menos en parte a ahorro.
- Reducir la inflación del estilo de vida.
- Buscar ingresos adicionales.
Aumentar tu tasa de ahorro un solo punto porcentual mantenido durante años marca diferencias enormes.
Paso 7: aprender lo básico de inversión
Una vez tienes fondo de emergencia y deudas controladas, llega el momento de invertir.
Conceptos clave a entender:
- Renta fija vs renta variable.
- Diversificación y por qué importa.
- Horizonte temporal.
- Riesgo y rentabilidad van de la mano.
- Costes afectan la rentabilidad a largo plazo.
- Capitalización y reinversión.
No necesitas saberlo todo: necesitas tener una comprensión funcional para tomar decisiones informadas.
Paso 8: definir tu estrategia de inversión
Cada persona tiene una estrategia que le encaja según:
- Edad.
- Horizonte temporal.
- Tolerancia al riesgo.
- Conocimientos.
- Capital disponible.
- Objetivos.
Algunas estrategias clásicas:
- Cartera diversificada con fondos indexados.
- Bogleheads: simplicidad y bajo coste.
- Tres fondos: renta variable global, renta fija, renta variable nacional.
- Carteras personalizadas según sector o convicciones.
- Inversión inmobiliaria complementaria.
Empezar con algo simple y comprensible suele ser la mejor opción.
Paso 9: automatizar para blindar los hábitos
La automatización es uno de los mejores aliados de la libertad financiera.
Movimientos a automatizar:
- Transferencia mensual a fondo de emergencia mientras se construye.
- Aportación periódica a inversiones.
- Pago de facturas y servicios.
- Reinversión de dividendos cuando proceda.
Lo que se hace automático no depende de la voluntad diaria, y eso multiplica la consistencia.
Paso 10: crear múltiples fuentes de ingresos
Diversificar de dónde llegan tus ingresos es una protección clave.
Posibilidades:
- Salario principal.
- Negocio lateral o freelance.
- Inversiones que generan rentas.
- Inmuebles alquilados.
- Royalties o propiedad intelectual.
- Pensiones futuras.
No necesitas todas. Dos o tres ya marcan una gran diferencia.
Paso 11: cuidar tu mayor activo: tu capacidad de generar ingresos
Una verdad incómoda: durante la mayor parte de tu vida laboral, tu mayor activo es tu propia capacidad de generar ingresos.
Cuidarla implica:
- Formación continua.
- Cuidado de la salud.
- Red profesional activa.
- Habilidades digitales actualizadas.
- Capacidad de adaptarse a cambios.
Una persona empleable y con buenas habilidades tiene un activo enorme. Cuidarlo es parte de la libertad financiera.
Paso 12: cuidar tu salud financiera mental
La libertad financiera no se construye solo con cálculos: también con estado mental adecuado.
Hábitos útiles:
- No obsesionarse con cada movimiento del mercado.
- Aceptar que habrá altibajos.
- Compartir preocupaciones con personas de confianza.
- Reducir la exposición al ruido financiero.
- Practicar gratitud por lo que ya tienes.
Una mente serena toma mejores decisiones financieras que una mente estresada.
Paso 13: protegerte con seguros adecuados
Una parte poco emocionante pero esencial: proteger lo que has construido.
Seguros que vale la pena considerar:
- Salud (si tu sistema público es insuficiente).
- Hogar.
- Coche (obligatorio).
- Vida (si tienes personas a tu cargo).
- Incapacidad laboral si eres autónomo.
Un imprevisto sin protección puede destruir años de progreso.
Paso 14: planificar fiscalmente
La fiscalidad afecta enormemente a la rentabilidad real:
- Conocer qué productos tienen ventajas fiscales (planes de pensiones, planes individuales de ahorro).
- Aprovechar deducciones disponibles.
- Planificar sucesiones a largo plazo.
- Asesorarte profesionalmente si tu situación es compleja.
Una buena gestión fiscal puede aumentar significativamente tus resultados sin esfuerzo adicional.
Paso 15: revisar y ajustar periódicamente
La libertad financiera no es un plan rígido sino un proceso vivo:
- Revisión trimestral o semestral.
- Ajuste ante cambios vitales (matrimonio, hijos, mudanza, cambio de trabajo).
- Reequilibrio de cartera cuando proceda.
- Reflexión sobre si las metas siguen siendo coherentes.
Lo que no se revisa, se va desviando.
Errores frecuentes en el camino
Hábitos que conviene evitar:
- Empezar a invertir sin fondo de emergencia.
- Buscar rentabilidades exorbitantes que esconden riesgos enormes.
- Mover dinero ante cada noticia económica.
- Seguir consejos sin entenderlos.
- No diversificar y poner todo en una sola apuesta.
- Renunciar a vivir hoy obsesionado con el futuro.
- Endeudarse para acelerar.
- Compararse constantemente con otros.
Cada uno alarga el camino o lo dificulta.
El factor más subestimado: la paciencia
Si hay un ingrediente común en todas las historias reales de libertad financiera es la paciencia. No la pasividad, sino la capacidad de mantener decisiones razonables durante años sin obsesionarse con resultados inmediatos.
Las personas que más éxito han tenido suelen haber dejado actuar al tiempo con disciplina, sin rendirse en los momentos difíciles ni emocionarse en los momentos de euforia.
Cómo se siente la libertad financiera cuando llega
Una nota interesante: muchas personas que han alcanzado distintos niveles de libertad financiera comentan que el cambio no es drástico sino acumulativo. Empezar a sentir que no dependes de un salario para todo, poder decir "no" sin miedo, atravesar imprevistos sin angustia, elegir trabajos por interés y no solo por necesidad. Pequeños cambios que, sumados, transforman la calidad de vida cotidiana.
Por qué este viaje merece la pena emprenderse hoy mismo
Más allá del destino concreto, el verdadero valor de iniciar el camino hacia la libertad financiera es lo que aporta desde el primer día: claridad sobre tu situación, conciencia sobre tus hábitos, perspectiva sobre el dinero, capacidad de tomar decisiones más informadas. Aunque tardes años en alcanzar el nivel deseado, cada paso bien dado te da inmediatamente una sensación de mayor control sobre tu vida que el dinero por sí solo no puede comprar. Y eso es probablemente uno de los regalos más sustanciales que cualquier persona puede hacerse a sí misma: empezar hoy un camino que, mantenido con disciplina y paciencia, transforma silenciosamente cómo vives, cómo decides y cómo te sientes respecto a tu propio futuro.
Sigue leyendo
Guía para Entender los Impuestos y Optimizar tu Declaración en 2025
Guía para Crear un Presupuesto Familiar Realista y Efectivo
Guía para Invertir en Bienes Raíces de Forma Rentable
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Guía para Comprender y Mejorar tu Historial Crediticio
Guía para Planificar tus Finanzas Personales en el Año Nuevo
Deja una respuesta
Tal Vez Te Puede Interesar: