
- Finanzas personales y pasivos
- Ahorro
- Ahorro Inteligente: Herramientas y Recursos Útiles
Ahorro Inteligente: Herramientas y Recursos Útiles
Ahorro Inteligente: Herramientas y Recursos Útiles
Índice
-
Por qué necesitas herramientas y recursos para ahorrar de verdad
- Aplicaciones de gestión de finanzas personales
- Cuentas remuneradas y depósitos a corto plazo
- Comparadores online de productos financieros
- Plataformas de inversión accesibles
- Hojas de cálculo personalizadas
- Métodos de ahorro probados
- Libros clásicos sobre finanzas personales
- Podcasts especializados en finanzas
- Blogs y newsletters de finanzas personales
- Comunidades online de educación financiera
- Herramientas para automatizar el ahorro
- Cursos online sobre finanzas
- Combinar todas las herramientas en un sistema personal
- Por qué empezar hoy con herramientas básicas es mejor que esperar al sistema perfecto
- Sigue leyendo
El ahorro inteligente no es solo cuestión de fuerza de voluntad o de privación, sino el resultado de combinar buenos hábitos con las herramientas y recursos adecuados que automatizan, simplifican y optimizan todo el proceso de gestión del dinero, y por eso quien aprende a apoyarse en aplicaciones, plataformas, cuentas remuneradas, comparadores, hojas de cálculo bien diseñadas, podcasts formativos, libros clásicos y métodos probados consigue resultados mucho mejores con menos esfuerzo que quien intenta ahorrar a base únicamente de disciplina personal. La buena noticia es que vivimos en una época en la que las opciones disponibles son enormes y muchas de ellas son gratuitas o de muy bajo coste, lo que permite que cualquier persona, con independencia de su nivel de ingresos o de sus conocimientos previos, pueda construir un sistema de ahorro inteligente adaptado a su realidad y a sus objetivos.
Por qué necesitas herramientas y recursos para ahorrar de verdad
Aunque suene contraintuitivo, el ahorro no es principalmente una cuestión de motivación o de querer ahorrar, sino de diseñar un sistema que funcione casi solo, con la menor cantidad de decisiones repetidas posible. Las personas que ahorran con éxito durante años no son necesariamente las más disciplinadas: son las que han construido un entorno en el que ahorrar es lo fácil y gastar de forma descontrolada lo difícil. Y para construir ese entorno, las herramientas y los recursos adecuados son fundamentales.
Las herramientas digitales modernas permiten automatizar transferencias, categorizar gastos sin esfuerzo, visualizar tendencias, comparar productos financieros, recibir alertas y consultar tus finanzas en tiempo real. Los recursos formativos, por su parte, te dan los conceptos y los marcos mentales necesarios para tomar decisiones financieras informadas. Combinar ambas dimensiones (operativa y formativa) es la clave para construir un sistema de ahorro inteligente que funcione a largo plazo.
Aplicaciones de gestión de finanzas personales
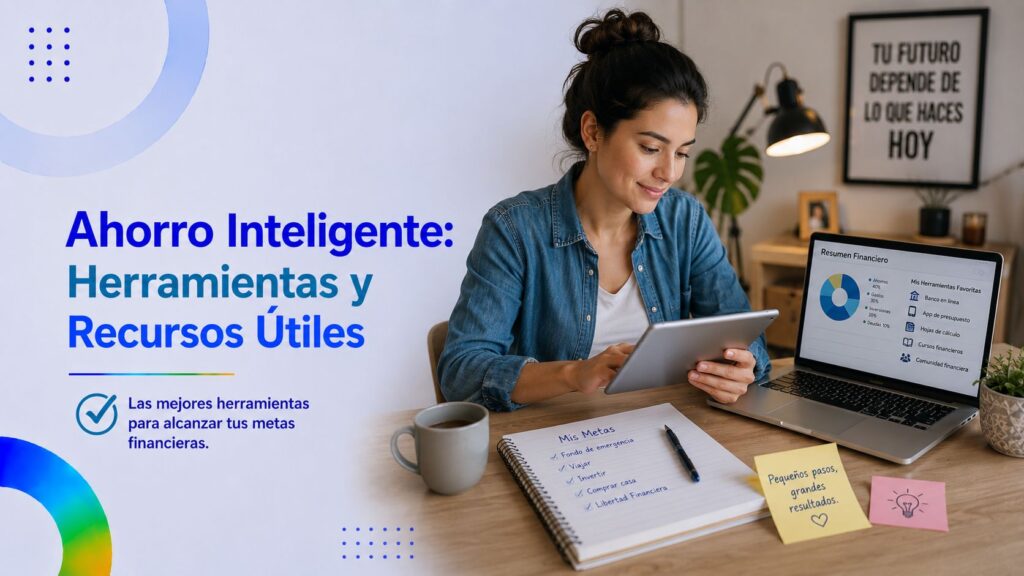
Las aplicaciones de finanzas personales son probablemente la herramienta más importante para quien quiera ahorrar de forma inteligente. Permiten conectar las cuentas bancarias, categorizar automáticamente los movimientos, visualizar gráficos de ingresos y gastos, establecer presupuestos por categoría y recibir alertas cuando se desvían los objetivos.
Algunas de las funcionalidades más útiles que ofrecen estas aplicaciones:
- Agregación de cuentas bancarias y tarjetas de varios bancos.
- Categorización automática de gastos.
- Establecimiento de presupuestos mensuales por categoría.
- Alertas de gastos inusuales o sobre el presupuesto.
- Gráficos de evolución temporal.
- Detección de suscripciones recurrentes.
- Visualización del patrimonio neto consolidado.
- Establecimiento de objetivos de ahorro.
- Recordatorios de pagos pendientes.
Antes de elegir una aplicación, considera el nivel de seguridad, la política de privacidad, la usabilidad, el precio y si dispone de la funcionalidad concreta que te interesa.
Cuentas remuneradas y depósitos a corto plazo
Una vez que estableces el hábito del ahorro, es importante que ese dinero no se quede inactivo en una cuenta corriente sin remuneración. Las cuentas remuneradas y los depósitos a corto plazo son herramientas básicas para que el dinero ahorrado genere al menos un interés que compense parcialmente la inflación.
Características importantes a considerar:
- Tipo de interés anual y forma de cálculo.
- Periodicidad de pago de los intereses.
- Importe máximo remunerado.
- Comisiones asociadas a la cuenta.
- Liquidez (disponibilidad inmediata o con plazo).
- Garantía del Fondo de Garantía de Depósitos.
- Vinculación o no a otros productos.
- Permanencia mínima requerida.
Comparar regularmente las opciones del mercado es importante porque los tipos cambian con frecuencia y las mejores ofertas no siempre proceden del banco habitual.
Comparadores online de productos financieros
Los comparadores online de productos financieros son una herramienta fundamental para tomar decisiones informadas sin perder horas en investigación. Estos comparadores permiten cotejar en pocos minutos las características principales de cuentas, tarjetas, préstamos, hipotecas, seguros, fondos y otros productos.
Comparadores útiles para distintas decisiones:
- Comparadores de cuentas remuneradas y cuentas corrientes.
- Comparadores de hipotecas.
- Comparadores de préstamos personales.
- Comparadores de seguros de hogar, coche, vida y salud.
- Comparadores de tarifas de luz, gas, internet y telefonía.
- Comparadores de tarjetas de crédito.
- Comparadores de fondos de inversión y planes de pensiones.
Es importante usar varios comparadores y verificar las condiciones directamente con el proveedor antes de contratar, ya que algunos comparadores tienen acuerdos comerciales que pueden sesgar las recomendaciones.
Plataformas de inversión accesibles
El ahorro inteligente también incluye hacer crecer ese dinero mediante inversión. Las plataformas modernas han democratizado el acceso a la inversión, permitiendo empezar con cantidades muy pequeñas y con comisiones bajas.
Tipos de plataformas útiles:
- Brokers online de bajas comisiones para inversión en acciones y ETFs.
- Plataformas de fondos indexados con bajo coste.
- Roboadvisors que diseñan carteras automatizadas.
- Plataformas de aportación periódica programada.
- Aplicaciones que redondean compras y destinan el cambio al ahorro.
Antes de empezar a invertir, dedica tiempo a formarte para entender bien qué estás comprando, los riesgos asociados y la coherencia con tu horizonte temporal.
Hojas de cálculo personalizadas
Aunque las aplicaciones automatizan muchas tareas, las hojas de cálculo siguen siendo una herramienta fundamental para el ahorro inteligente. Permiten construir presupuestos personalizados, hacer proyecciones, calcular escenarios y mantener un control detallado.
Hojas útiles para finanzas personales:
- Presupuesto anual con desglose mensual.
- Seguimiento de ingresos y gastos por categoría.
- Calculadora de fondo de emergencia.
- Calculadora de interés compuesto a largo plazo.
- Simulador de amortización anticipada de hipoteca.
- Tabla de patrimonio neto con evolución temporal.
- Calendario de pagos recurrentes anuales.
Existen plantillas gratuitas disponibles online que pueden adaptarse a las circunstancias personales. Aprender a manejar una hoja de cálculo con soltura es una habilidad que multiplica el control sobre las finanzas.
Métodos de ahorro probados
Más allá de las herramientas tecnológicas, existen métodos clásicos de ahorro que han demostrado su eficacia y que pueden combinarse con las aplicaciones modernas:
- Método del sobre: asignar efectivo a categorías concretas en sobres físicos o digitales.
- Regla 50/30/20: distribución básica de los ingresos.
- Pagarse a uno mismo primero: ahorrar antes de gastar.
- Reto de las 52 semanas: ahorrar una cantidad creciente cada semana.
- Reto del céntimo diario: incrementar el ahorro en pequeños tramos diarios.
- Ahorro de gastos hormiga eliminados.
- Sistema del 24 horas para compras no urgentes.
- Eliminación temporal de categorías para acumular ahorro.
La combinación de varios métodos suele dar mejores resultados que aferrarse a uno solo, y cada persona termina encontrando la combinación que mejor se adapta a su personalidad y a sus objetivos.
Libros clásicos sobre finanzas personales
La formación financiera es uno de los recursos más rentables para el ahorro inteligente. Hay un puñado de libros clásicos que se consideran lecturas imprescindibles para construir una buena base:
- "Padre Rico, Padre Pobre" de Robert Kiyosaki, sobre la diferencia entre activos y pasivos.
- "El hombre más rico de Babilonia" de George S. Clason, con principios atemporales del ahorro.
- "Vivir bien sin ser esclavo del dinero" de Vicki Robin y Joe Domínguez, sobre la relación entre dinero y vida.
- "Los secretos de la mente millonaria" de T. Harv Eker, sobre la psicología del dinero.
- "El pequeño libro para invertir con sentido común" de John Bogle, sobre inversión indexada.
- "Psicología del dinero" de Morgan Housel, sobre comportamiento financiero.
- "Dinero: domina el juego" de Tony Robbins, con estrategias para el largo plazo.
Estos libros pueden encontrarse en bibliotecas públicas, en formato digital o físico, y la inversión en su lectura suele compensarse muchas veces a lo largo de la vida financiera.
Podcasts especializados en finanzas
Los podcasts son una excelente forma de mantenerse actualizado y formado en finanzas durante los desplazamientos, paseos o tareas domésticas. Hay una oferta amplia y de calidad creciente en español e inglés.
Temáticas habituales:
- Educación financiera básica.
- Inversión a largo plazo.
- Análisis de mercados.
- Independencia financiera y FIRE.
- Emprendimiento y empresa.
- Inmobiliario.
- Criptomonedas y nuevos activos.
- Fiscalidad personal.
Suscribirse a dos o tres podcasts de calidad y dedicar unas horas semanales a escucharlos puede aportar un nivel de cultura financiera muy notable a lo largo del año.
Blogs y newsletters de finanzas personales
Los blogs y newsletters especializadas son otro recurso muy útil para el ahorro inteligente. A diferencia de los podcasts, permiten consultar puntualmente temas concretos, profundizar en ellos y guardar referencias para el futuro.
Contenido habitual en blogs y newsletters:
- Análisis comparativos de productos financieros.
- Tutoriales paso a paso.
- Casos prácticos y experiencias personales.
- Noticias del sector financiero.
- Reflexiones sobre la relación con el dinero.
- Calculadoras y simuladores online.
Suscribirse a un par de newsletters de calidad asegura un flujo constante de información útil sin necesidad de buscarla activamente.
Comunidades online de educación financiera
Las comunidades online dedicadas a finanzas personales son recursos muy valiosos para resolver dudas, compartir experiencias y mantener la motivación. Existen foros, grupos en redes sociales y comunidades de pago dedicadas a estos temas.
Beneficios de participar en una comunidad:
- Resolver dudas concretas con personas con experiencia.
- Compartir avances y reforzar la motivación.
- Conocer estrategias que otros han probado.
- Mantenerse al día sobre cambios regulatorios.
- Encontrar inspiración y referencias.
Conviene participar con sentido crítico, contrastar las opiniones recibidas y no aceptar consejos sin verificar.
Herramientas para automatizar el ahorro
La automatización es el secreto mejor guardado del ahorro a largo plazo. Cuando el ahorro ocurre solo, sin necesidad de tomar decisiones repetidas, la probabilidad de éxito se multiplica.
Mecanismos útiles de automatización:
- Transferencias programadas mensuales a cuentas de ahorro.
- Aportaciones automáticas a fondos de inversión o planes de pensiones.
- Aplicaciones que redondean compras y ahorran el cambio.
- Reglas automáticas que apartan un porcentaje de cada ingreso.
- Domiciliación de pagos en cuentas diferenciadas.
- Recordatorios automáticos de revisión periódica.
Configurar estas automatizaciones una sola vez genera resultados durante años.
Cursos online sobre finanzas
Los cursos online especializados son una excelente forma de profundizar en temas concretos. Plataformas como Coursera, edX, Udemy, Domestika y otras ofrecen cursos sobre finanzas personales, inversión, fiscalidad y otros temas relacionados.
Algunos cursos especialmente útiles:
- Curso introductorio sobre presupuesto personal.
- Curso sobre inversión en fondos indexados.
- Curso sobre fiscalidad para particulares.
- Curso sobre planificación de la jubilación.
- Curso sobre psicología del dinero.
Invertir tiempo en formación es una de las inversiones con mejor retorno a lo largo de toda la vida financiera.
Combinar todas las herramientas en un sistema personal
El ahorro inteligente no consiste en usar todas las herramientas disponibles, sino en seleccionar las que mejor se adaptan a tu situación y construir con ellas un sistema personal que funcione. Un buen sistema combina:
- Una aplicación principal para visualizar y controlar gastos.
- Cuentas y productos remunerados donde aparcar el dinero.
- Automatizaciones que aparten el ahorro mensual.
- Una hoja de cálculo personal para proyecciones.
- Recursos formativos consultados periódicamente.
- Una comunidad o referencia con la que mantener el rumbo.
Cuando este sistema está en marcha, el ahorro deja de ser una lucha mensual y se convierte en un proceso natural que genera resultados acumulativos importantes año tras año.
Por qué empezar hoy con herramientas básicas es mejor que esperar al sistema perfecto
Uno de los errores más comunes de quienes quieren empezar a ahorrar es retrasar la acción a la espera de tener el sistema perfecto. La realidad es que los mejores sistemas se construyen poco a poco, con la práctica, ajustándose a medida que se conocen las propias necesidades. Empezar hoy con una aplicación sencilla, una transferencia automática y un libro básico es mucho mejor que esperar meses a tener todo perfectamente diseñado. La constancia y la mejora progresiva del sistema producen, a lo largo del tiempo, resultados muy superiores a los que produciría cualquier sistema sofisticado aplicado de forma intermitente.
Sigue leyendo
- Los Mejores Trabajos Freelance en el Área Financiera
- El Poder del Networking en el Mundo de las Finanzas
Qué es el interés compuesto y cómo hacerlo trabajar a tu favor
Consejos para Ahorrar en la Compra de Vivienda
La Importancia del Ahorro a Largo Plazo
Ahorrar en Impuestos: Estrategias Legales y Eficientes
Apps y Herramientas Digitales para Facilitar el Ahorro
Los Mitos del Ahorro: ¿Qué Debes Ignorar?
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Ahorro
- Ahorro Inteligente: Herramientas y Recursos Útiles
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: