
- Finanzas personales y pasivos
- Guias
- Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
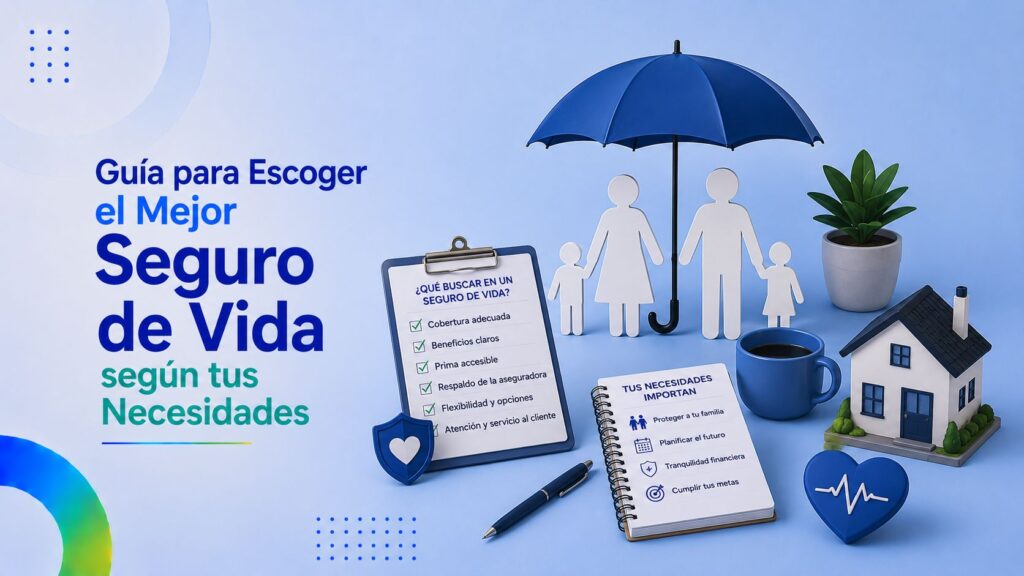
Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Índice
-
Por qué el seguro de vida es uno de los productos financieros más importantes
- Quién necesita realmente un seguro de vida
- Los tipos principales de seguros de vida
- Cómo calcular cuánto capital asegurar
- Cómo elegir entre seguro temporal y vida entera
- Coberturas adicionales que conviene considerar
- Qué exclusiones suelen tener los seguros
- Cómo comparar seguros de vida
- Las mejores compañías de seguros de vida
- Cuándo contratar el seguro de vida
- Errores frecuentes al contratar seguro de vida
- Cómo gestionar los beneficiarios
- La fiscalidad de los seguros de vida en España
- El seguro del banco al firmar hipoteca
- Cómo gestionar siniestros
- Cómo reducir el coste del seguro de vida
- Considerar el seguro de vida como herramienta de planificación financiera
- Errores que no debes cometer al final
- El factor emocional de contratar un seguro
- Sigue leyendo
Tener una buena guía para escoger el mejor seguro de vida según tus necesidades puede marcar la diferencia entre proteger eficazmente a tu familia y pagar primas durante años por una póliza que no se ajusta a tu situación real. El seguro de vida es uno de los productos financieros más importantes y, paradójicamente, uno de los menos comprendidos por el público general. Mucha gente lo contrata por presión bancaria al firmar una hipoteca, sin saber bien qué cubre, cómo funciona ni si realmente es lo que necesita. Otros directamente no lo contratan, creyendo que es innecesario o caro, y dejan a su familia expuesta financieramente. En esta guía vas a descubrir cómo escoger el mejor seguro de vida según tus necesidades, qué tipos existen, qué coberturas son imprescindibles y cómo evitar pagar más de la cuenta por menos protección.
Por qué el seguro de vida es uno de los productos financieros más importantes
Un seguro de vida es un contrato con una compañía aseguradora donde, a cambio de una prima periódica, recibes una indemnización en caso de fallecimiento (a veces también de invalidez o enfermedad grave). En esencia, transfieres el riesgo financiero a la aseguradora para proteger a tus beneficiarios.
¿Por qué importa tanto? Porque si tienes personas que dependen económicamente de ti, tu muerte o incapacidad podría dejarles en situación financiera muy difícil. Hipoteca pendiente, hijos pequeños, gastos diarios, deudas. Sin seguro, todo recae sobre tu familia en el peor momento posible. Con seguro, al menos la dimensión económica queda cubierta, permitiéndoles centrarse en lo importante: el duelo y la reconstrucción emocional.
Por tanto, contratar un seguro de vida adecuado no es lujo. Es responsabilidad. Y, aunque nadie quiere pensar en la propia muerte, dedicarle unos minutos hoy puede ser uno de los mejores regalos que dejes a tus seres queridos.
Quién necesita realmente un seguro de vida
No todo el mundo necesita un seguro de vida con la misma urgencia. La necesidad depende de tu situación familiar y financiera. Hay perfiles donde el seguro es prácticamente imprescindible y otros donde es opcional.
Necesitan claramente seguro de vida:
- Personas con hijos menores o dependientes: la mayor responsabilidad.
- Personas con pareja que depende económicamente de ellas.
- Personas con hipoteca o préstamos importantes.
- Personas que mantienen a padres mayores.
- Autónomos y profesionales liberales sin red de protección laboral.
- Personas con ingresos que sostienen el nivel de vida familiar.
- Empresarios o socios de empresas donde su muerte impacta el negocio.
No necesitan tan urgentemente seguro de vida:
- Personas solas sin dependientes económicos.
- Personas jubiladas sin deudas y con patrimonio suficiente.
- Personas muy jóvenes sin hijos ni hipoteca.
- Personas con gran patrimonio propio que cubriría las necesidades de la familia.
Sin embargo, incluso en los segundos casos puede haber motivos para contratar uno: planificación fiscal, herencias, cubrir gastos finales, dejar legado.
Los tipos principales de seguros de vida
No hay un solo tipo de seguro de vida. Hay varios productos con coberturas distintas. Conocer las diferencias es clave para elegir lo que necesitas.
El seguro de vida riesgo o temporal es el más común. Cubre el fallecimiento durante un periodo determinado (normalmente 10, 20 o 30 años). Si falleces durante el periodo, los beneficiarios reciben el capital asegurado. Si no, el seguro se acaba sin devolución. Es relativamente barato y muy efectivo para proteger en etapas concretas (mientras los hijos son pequeños, mientras pagas la hipoteca).
El seguro de vida entera o permanente cubre toda la vida del asegurado. La indemnización se paga sí o sí cuando fallece, ocurra cuando ocurra. Es mucho más caro pero garantiza pago. Útil para planificación sucesoria o cuando se quiere dejar capital garantizado.
El seguro de vida mixto combina cobertura de fallecimiento con ahorro. Una parte de la prima va a la cobertura y otra a un fondo. Si falleces, se paga lo asegurado. Si sobrevives al periodo, recibes lo ahorrado más rentabilidad. Más complejo y menos eficiente que tener seguros y ahorro separados.
El seguro de vida vinculado a hipoteca lo exigen muchos bancos al firmar préstamo hipotecario. Cubre el saldo pendiente de la hipoteca. Si falleces, la aseguradora paga la deuda y la casa queda libre para la familia. Suele ser caro si lo contratas con el banco; conviene comparar.
El seguro de vida con cobertura de invalidez añade indemnización en caso de incapacidad permanente. Especialmente útil para autónomos o profesiones de riesgo.
El seguro de decesos cubre los gastos funerarios. No cubre indemnización a beneficiarios más allá del servicio funerario. Es complemento, no sustituto, del seguro de vida.
El seguro de vida unit-linked combina cobertura con inversión en fondos. Mayor potencial de rentabilidad pero también riesgo.
Cada tipo tiene su nicho. Lo importante es entender qué cubre cada uno antes de contratar.
Cómo calcular cuánto capital asegurar
Una de las decisiones más importantes es cuánto capital asegurar. Muchas personas eligen al tuntún. Sin embargo, hay métodos sólidos para calcular.
El método del múltiplo de ingresos sugiere asegurar entre 5 y 10 veces tu salario anual. Si ganas 30.000 € al año, entre 150.000 y 300.000 €. Es regla general útil pero no considera particularidades.
El método DIME considera:
- D: deudas pendientes (hipoteca, préstamos).
- I: ingresos a reemplazar durante un periodo (típicamente 10 años).
- M: mortgage (hipoteca, ya incluida en deudas pero algunos la separan).
- E: educación de los hijos hasta su independencia.
Suma todo y tienes una cifra realista. Por ejemplo, si tienes hipoteca de 150.000 €, necesitas reemplazar 25.000 € anuales durante 10 años para tu familia (250.000 €) y prevés gastar 60.000 € en la educación de tus hijos, necesitas 460.000 € asegurados.
Otros factores a considerar:
- Patrimonio actual que ya tienes (resta del total).
- Otros seguros que tengas.
- Pensiones de viudedad o orfandad previsibles.
- Ingresos de la pareja.
- Edad de los hijos: cuanto más pequeños, más tiempo de cobertura necesaria.
La idea es que el capital, bien gestionado por la familia, les permita mantener su nivel de vida durante el periodo que necesiten para reorganizarse.
Cómo elegir entre seguro temporal y vida entera
Una de las decisiones más comunes es entre seguro temporal y de vida entera. Cada uno tiene su lógica.
El seguro temporal es adecuado para:
- Cubrir periodos específicos (mientras los hijos crecen, mientras pagas hipoteca).
- Quienes priorizan precio bajo.
- Quienes no quieren mezclar seguro con ahorro.
- Quienes esperan que su necesidad de seguro disminuya con el tiempo.
El seguro de vida entera es adecuado para:
- Quienes quieren garantizar pago seguro a beneficiarios.
- Planificación sucesoria y fiscal.
- Quienes tienen capacidad de pagar primas más altas.
- Personas con dependientes permanentes (hijos con discapacidad, por ejemplo).
Para la mayoría de familias, el seguro temporal cubre bien las etapas críticas a coste razonable. El seguro de vida entera es producto más sofisticado para situaciones específicas.
Una estrategia interesante es contratar seguro temporal durante etapas de mayor responsabilidad (30-60 años aproximadamente) y, en paralelo, construir patrimonio que cubra necesidades posteriores. Así combinas protección presente con autosuficiencia futura.
Coberturas adicionales que conviene considerar
Más allá del fallecimiento, hay coberturas opcionales que merece la pena evaluar:
- Invalidez permanente absoluta: pago si quedas incapacitado para cualquier trabajo.
- Invalidez permanente total: pago si quedas incapacitado para tu profesión habitual.
- Enfermedades graves: pago al diagnosticarse cáncer, infarto, ictus u otras.
- Doble capital por accidente: duplica la indemnización si la muerte es accidental.
- Cobertura adicional para hijos.
- Asistencia psicológica para beneficiarios en caso de fallecimiento.
- Tramitación de herencia incluida.
- Adelanto del capital en caso de enfermedad terminal diagnosticada.
Cada cobertura adicional sube la prima. Por tanto, hay que evaluar cuáles aportan valor real según tu situación. Las coberturas de invalidez son especialmente recomendables para autónomos y profesiones de riesgo.
Qué exclusiones suelen tener los seguros
Los seguros tienen exclusiones que conviene conocer antes de contratar. No todo está cubierto siempre. Algunas exclusiones habituales:
- Suicidio en los primeros años (normalmente el primer año o dos).
- Riesgos no declarados en la solicitud (deportes extremos, profesiones de riesgo).
- Enfermedades preexistentes no declaradas.
- Actos delictivos del asegurado.
- Conflictos armados o guerras.
- Catástrofes nucleares.
- Conducir bajo efectos de alcohol o drogas (en accidentes).
- Embriaguez del asegurado como causa.
Lee siempre la letra pequeña. Las exclusiones varían entre compañías. Algunas son más restrictivas que otras.
Especialmente importante: declara siempre la verdad en la solicitud. Ocultar información (fumador que dice no fumar, enfermo que oculta diagnóstico) puede llevar a que la aseguradora se niegue a pagar cuando llegue el momento. Esto se llama "cuestionario de salud" y es vinculante.
Cómo comparar seguros de vida
Comparar es esencial. Las diferencias entre compañías y productos pueden ser enormes. Estos son los aspectos clave a comparar:
- Prima mensual o anual por el capital deseado.
- Capital máximo asegurable (suele depender de ingresos).
- Edad máxima para contratar.
- Edad máxima hasta la que cubre.
- Coberturas incluidas y adicionales.
- Exclusiones.
- Periodo de carencia (tiempo desde contratación hasta que se aplican coberturas).
- Periodo de cobertura (en temporales).
- Posibilidad de renovación sin nuevo examen médico.
- Capacidad de modificar capital durante la vigencia.
- Tramitación rápida del siniestro.
- Reputación de la compañía (solvencia, agilidad en pagos).
- Comisiones o gastos ocultos.
Usa comparadores online como Rastreator, Acierto, Comparaiso, Selectra. Pero verifica también directamente con las compañías porque a veces ofrecen mejores condiciones que en comparadores.
Pide al menos 3-5 ofertas antes de decidir. La diferencia entre la más cara y la más barata puede ser del 50-100% por las mismas coberturas.
Las mejores compañías de seguros de vida
En España, hay varias compañías con buena reputación en seguros de vida. Algunas a considerar:
- Mapfre Vida: gran cuota de mercado, amplia red.
- VidaCaixa (CaixaBank): producto bancario.
- Mutua Madrileña: trayectoria larga.
- Allianz Vida: compañía global.
- Generali Vida: presencia internacional.
- Zurich Vida: opciones diversas.
- AXA Vida: amplio catálogo.
- Liberty Seguros: enfoque moderno.
- Reale: especializado.
- Pelayo Vida: cooperativa.
- DKV Vida: enfoque salud.
- Asisa Vida: experiencia en salud.
- Banco Santander Vida: producto bancario.
- BBVA Seguros: similar.
- Línea Directa Vida: digital y directa.
- Direct Seguros: digital.
Cada una tiene sus puntos fuertes. La reputación, la solvencia (rating de agencias) y las reseñas de clientes son criterios importantes.
Cuándo contratar el seguro de vida
Una pregunta común es cuándo contratar. La respuesta general: cuanto antes, mejor. Las primas son más baratas cuanto más joven contratas (porque hay menos probabilidad de siniestro), y muchas coberturas requieren buen estado de salud.
Sin embargo, hay momentos vitales donde se vuelve casi imprescindible:
- Al casarse o vivir en pareja con economía conjunta.
- Al tener el primer hijo.
- Al firmar una hipoteca.
- Al iniciar un negocio o ser autónomo.
- Cuando los padres dependen económicamente de ti.
Si te encuentras en alguna de estas situaciones y aún no tienes seguro, es momento de plantear contratarlo.
Si ya tienes seguro, revísalo periódicamente. Los cambios en tu vida (nuevo hijo, nueva hipoteca, aumento de ingresos) pueden requerir aumentar coberturas o modificar condiciones.
Errores frecuentes al contratar seguro de vida
Conocer errores típicos ayuda a evitarlos:
- Aceptar el primer seguro propuesto sin comparar.
- Contratar el seguro del banco sin negociar al firmar la hipoteca.
- Asegurar capital insuficiente que no cubre las necesidades reales.
- Asegurar capital excesivo pagando primas innecesariamente altas.
- Ocultar información en el cuestionario de salud.
- No leer las exclusiones antes de firmar.
- Cancelar el seguro porque "ahora no pasa nada" (justo en años de máxima protección necesaria).
- No actualizar beneficiarios tras cambios vitales (divorcios, nacimientos).
- No revisar la póliza periódicamente.
- Confiar en seguros de empresa sin tener también seguro propio.
- Mezclar seguro con producto financiero sin entender bien.
- No considerar la inflación: lo que es suficiente hoy puede no serlo en 20 años.
Revisar con esta lista evita problemas habituales.
Cómo gestionar los beneficiarios
Los beneficiarios son las personas que recibirán la indemnización. Es decisión importante que conviene revisar periódicamente.
Designa con claridad. No basta con "mi familia". Mejor especificar: "mi cónyuge Juan García López y, en su defecto, mis hijos Pedro y María García". Esto evita confusión y disputas.
Considera designar beneficiarios contingentes: si el primer beneficiario fallece antes que el asegurado, el capital pasa al siguiente designado.
Actualiza tras cambios vitales:
- Tras matrimonio (cambia o añade al cónyuge).
- Tras divorcio (revisa si quieres mantener al ex).
- Tras nacimiento de hijos.
- Tras fallecimiento de algún beneficiario.
- Si tienes hijos con discapacidad, considera estructuras protegidas para ellos.
Algunos seguros permiten designar a varios beneficiarios con porcentajes distintos. Por ejemplo: 60% al cónyuge, 20% a cada hijo. Útil en familias compuestas.
Si designas a un menor como beneficiario, considera nombrar tutor o gestor del capital hasta su mayoría de edad.
La fiscalidad de las indemnizaciones varía. Consulta con asesor fiscal si tienes situación compleja.
La fiscalidad de los seguros de vida en España
Los seguros de vida tienen tratamiento fiscal específico que conviene conocer.
Las primas pagadas no son deducibles en IRPF para particulares (excepto en algunos casos muy específicos).
Las indemnizaciones por fallecimiento tributan en el Impuesto sobre Sucesiones, no en IRPF. Hay reducciones específicas según comunidad autónoma. En algunas (Madrid, Andalucía recientemente) las reducciones son muy generosas para familiares directos.
Las indemnizaciones por invalidez son ingreso del asegurado y tributan en IRPF como ganancia patrimonial o rendimiento del trabajo según el caso.
Los rescates en seguros de vida con ahorro tienen tratamiento específico. La rentabilidad obtenida tributa como rendimiento del capital mobiliario.
Si tienes situación patrimonial importante, un asesor fiscal puede optimizar mucho. La diferencia entre buena y mala planificación puede ser de decenas de miles de euros.
El seguro del banco al firmar hipoteca
Mención especial merece el seguro de vida vinculado a hipoteca. Cuando firmas hipoteca, el banco suele "ofrecer" (a veces casi imponer) un seguro de vida. Conviene saber:
- Por ley, el banco NO puede obligarte a contratar el seguro con ellos. Puedes elegir tu compañía.
- El seguro propuesto por el banco suele ser caro: comparar suele ahorrar mucho dinero.
- El banco puede ofrecer mejores condiciones de hipoteca si contratas con ellos. Calcula bien el coste total.
- Puedes cambiar de aseguradora durante la vigencia de la hipoteca. La práctica es legal aunque algunos bancos lo dificultan.
- El capital asegurado suele ser el saldo pendiente de la hipoteca, decreciente con el tiempo.
- Hay seguros de prima única (pago una vez) o prima periódica (mensual o anual). El segundo suele ser más barato si comparas el total.
No firmes el seguro del banco sin haber comparado. Las diferencias suelen ser muy significativas. Y, una vez firmada la hipoteca, puedes cambiar el seguro cuando quieras (con condiciones específicas según el contrato).
Cómo gestionar siniestros
Si llega el momento de reclamar el seguro, hay pasos que conviene conocer. En caso de fallecimiento del asegurado, los beneficiarios deben:
- Contactar con la aseguradora lo antes posible (dentro del plazo establecido en la póliza).
- Preparar la documentación: certificado de defunción, certificado del registro civil, certificado del registro de últimas voluntades, póliza, DNI de beneficiarios.
- Presentar formulario de siniestro que facilitará la aseguradora.
- Esperar la tramitación: normalmente entre 1-3 meses.
- Pagar el Impuesto sobre Sucesiones correspondiente.
Si te niegan el pago indebidamente, hay recursos:
- Servicio de atención al cliente de la aseguradora.
- Defensor del cliente o del asegurado.
- Dirección General de Seguros (organismo público regulador).
- Vía judicial si fuera necesario.
Mantener buena documentación durante la vigencia del seguro facilita mucho el proceso cuando llegue el momento.
Cómo reducir el coste del seguro de vida
Hay formas legales y eficaces de reducir el coste de tu seguro:
- Comparar varias ofertas antes de contratar.
- Negociar con la compañía cuando renueves.
- Mantener buen estado de salud: cuanto más sano, menos prima.
- Dejar de fumar: las primas para no fumadores son muy inferiores.
- Hacer deporte y mantenerse en peso: algunos seguros aplican descuentos.
- Contratar joven: cuanto antes contratas, más barato es.
- Elegir periodo de cobertura adecuado: no asegures más años de los que necesites.
- Capital ajustado a tus necesidades: ni más ni menos.
- Pagar prima anual en lugar de mensual: suele tener descuento.
- Combinar varios seguros con misma compañía: hogar, vida, coche pueden tener descuentos cruzados.
- Revisar cada cierto tiempo el mercado: las ofertas cambian.
Pequeñas optimizaciones acumuladas durante años suponen ahorros significativos sin perder cobertura.
Considerar el seguro de vida como herramienta de planificación financiera
Más allá de protección, el seguro de vida puede ser herramienta de planificación financiera. Algunos usos avanzados:
- Sucesión planificada: asegurar a un familiar para que la indemnización compense desigualdades hereditarias.
- Liquidez para herederos: si tu patrimonio es ilíquido (inmuebles, negocio), el seguro proporciona efectivo para pagar Sucesiones.
- Protección del negocio: socios pueden contratarse mutuamente para que el sobreviviente pueda comprar la participación del fallecido sin descapitalizar la empresa.
- Donación encubierta: nombrar beneficiarios fuera del círculo natural para transmitir patrimonio.
- Inversión con cobertura: unit-linked y similares.
Estos usos requieren asesoramiento profesional. Pero abren posibilidades que el simple "seguro por si me muero" no contempla.
Errores que no debes cometer al final
Algunos puntos críticos que conviene tener claros antes de firmar cualquier póliza:
- Lee toda la documentación, especialmente exclusiones y condiciones generales.
- No firmes con prisas ni bajo presión comercial.
- Conserva copia firmada de todo lo contratado.
- Anota fechas de renovación y vencimiento.
- Comunica los cambios importantes a tu aseguradora (nueva profesión, hábitos nuevos).
- No canceles seguros antiguos sin antes tener contratado el nuevo. Algunos eventos pueden ocurrir en el "huequito".
- Revisa periódicamente tu cobertura, idealmente cada 2-3 años o tras cambios vitales.
- Mantén informada a tu familia de los seguros que tienes. De nada sirve un buen seguro si nadie sabe que existe.
Pequeños descuidos pueden invalidar coberturas. La meticulosidad paga.
El factor emocional de contratar un seguro
Por último, hay un aspecto emocional que conviene reconocer. A nadie le gusta pensar en su muerte ni en la posibilidad de quedar incapacitado. Por eso muchos posponen indefinidamente contratar el seguro.
Sin embargo, plantearlo en términos correctos cambia la perspectiva. No estás pensando en tu muerte. Estás pensando en proteger a quienes amas. Estás haciéndote responsable de su bienestar incluso en escenarios donde tú no estés.
Visto así, contratar un seguro de vida es uno de los actos más amorosos que puedes hacer por tu familia. Es decir "aunque yo no esté, estaré cuidándolos". Esta perspectiva ayuda a vencer la resistencia emocional inicial.
Una vez contratado, sentirás alivio. Una preocupación menos. Una protección más para tus seres queridos. Y, con suerte, nunca tendrás que usarlo. Pero saber que está ahí, por si acaso, transforma la tranquilidad con la que vives.
Aplicando esta guía para escoger el mejor seguro de vida según tus necesidades puedes tomar una de las decisiones financieras más importantes de tu vida con criterio. No tienes que decidir hoy mismo. Pero tampoco lo postergues más. Investiga, compara, asesórate, decide. Y, cuando lo tengas firmado, podrás dormir más tranquilo sabiendo que has hecho tu parte para proteger a quienes dependen de ti. Esa tranquilidad, en sí misma, vale toda la prima que pagues durante años. Y el seguro será, esperemos, una de esas decisiones financieras que tomas y nunca tienes que usar. Pero estar preparado es uno de los grandes signos de madurez personal y financiera. Tu yo del futuro, y especialmente tu familia, te lo agradecerán siempre.
Sigue leyendo
Guía para Entender los Impuestos y Optimizar tu Declaración en 2025
Guía para Crear un Presupuesto Familiar Realista y Efectivo
Guía para Invertir en Bienes Raíces de Forma Rentable
Guía para Comprender y Mejorar tu Historial Crediticio
Guía para Planificar tus Finanzas Personales en el Año Nuevo
Guía para Elegir el Mejor Plan de Ahorro para la Educación de tus Hijos
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Guias
- Guía para Escoger el Mejor Seguro de Vida según tus Necesidades
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: