
- Finanzas personales y pasivos
- Pasivos
- Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
Índice
-
Por qué la sostenibilidad importa más que la velocidad
- Conocer la magnitud real del problema
- Distinguir entre deudas buenas y deudas tóxicas
- Los dos métodos clásicos: avalancha y bola de nieve
- Renegociar con los acreedores
- Cortar la entrada de nuevas deudas
- Aumentar ingresos para acelerar la reducción
- El fondo de emergencia parcial: un seguro contra recaídas
- Revisar el estilo de vida con honestidad
- Comunicación familiar y con la pareja
- Buscar ayuda profesional cuando es necesario
- Celebrar los avances intermedios
- Construir hábitos sostenibles para el después
- Sigue leyendo
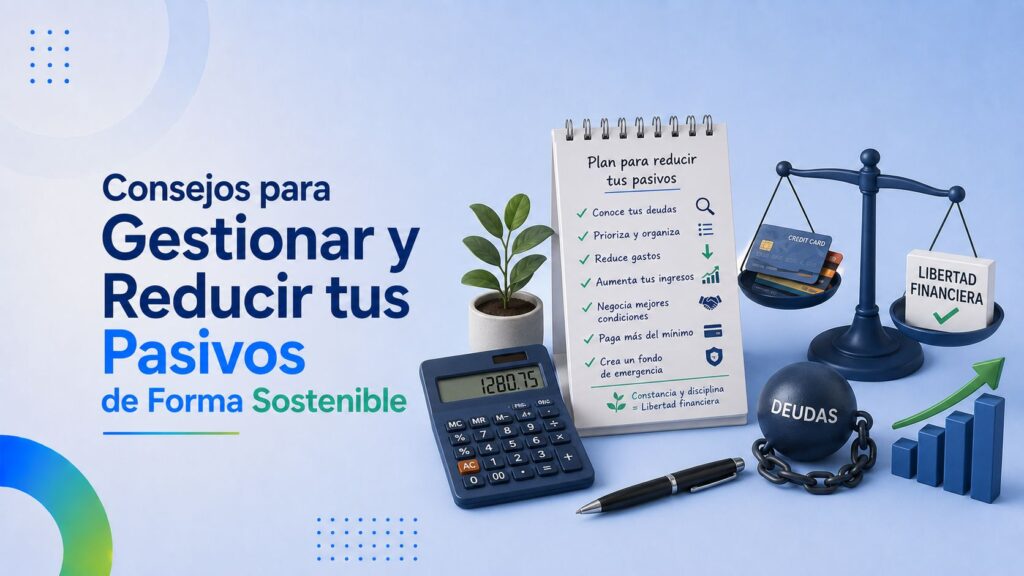
Gestionar y reducir los pasivos de forma sostenible es probablemente uno de los retos financieros más importantes y, al mismo tiempo, más prácticos a los que se enfrentan millones de personas y familias. Acumular deudas durante años (hipoteca, préstamos personales, tarjetas de crédito, financiación de compras, microcréditos, cuotas de servicios contratados) ha pasado de ser una circunstancia puntual a convertirse en un patrón estructural en muchas economías domésticas. La consecuencia es conocida: una buena parte de los ingresos mensuales destinada a pagar deudas, menos margen para ahorrar e invertir, sensación permanente de ir contra el reloj financiero, y una vulnerabilidad enorme ante cualquier imprevisto. Salir de esta espiral no requiere golpes de suerte ni soluciones mágicas. Requiere método, disciplina, paciencia y, sobre todo, una estrategia sostenible que no te queme en el camino. Las dietas financieras radicales suelen fracasar igual que las dietas alimentarias radicales: producen resultados al principio y abandono después. Lo que funciona, en cambio, es construir un plan razonable que puedas mantener durante el tiempo necesario para reducir los pasivos sin sacrificar tu calidad de vida ni tu salud mental. Vamos a recorrer en profundidad los consejos para gestionar y reducir tus pasivos de forma sostenible, qué métodos han demostrado funcionar mejor en la vida real, cómo construir hábitos que mantengan los resultados y cómo evitar volver a caer en los patrones que generaron el problema.
Por qué la sostenibilidad importa más que la velocidad
Antes de pasar a las estrategias concretas, conviene asumir una idea fundamental. Reducir pasivos rápidamente, a costa de un sufrimiento extremo durante meses, es una estrategia que funciona en muy pocos casos y suele acabar mal. Cuando recortas todo, te privas de cualquier disfrute y vives en tensión permanente, llega un momento en el que el cuerpo y la mente se rebelan. El abandono no es debilidad: es fisiología y psicología humana básica. Por eso la reducción de pasivos sostenible asume desde el primer momento que el proceso va a durar meses o años, y diseña el plan para que sea soportable durante todo ese tiempo. Esto significa mantener cierto margen de disfrute (pequeño, pero real), respetar la salud física y mental, cuidar las relaciones personales, celebrar avances intermedios y permitir días "normales" sin culpa. Esta filosofía produce mejores resultados a largo plazo que cualquier estrategia ultra-restrictiva. Las personas que han salido con éxito de situaciones de endeudamiento importante suelen describir el proceso como un cambio profundo de hábitos, no como una dieta financiera puntual. Y ese cambio profundo es lo que les permite mantener la libertad financiera después de salir, sin recaer en los patrones anteriores.
Conocer la magnitud real del problema
El primer paso, antes de cualquier estrategia, es conocer con detalle la magnitud real de tus pasivos. Esto suena obvio, pero la mayoría de las personas con problemas de endeudamiento serio tienen una idea vaga de cuánto deben en total, a quién, en qué condiciones. Esta neblina es uno de los grandes amplificadores de la ansiedad y, paradójicamente, de la propia deuda: porque sin claridad no se puede planificar. Saca una hoja de papel o una hoja de cálculo, y anota cada deuda con detalle. Saldo pendiente actual de cada una. Tipo de interés (TAE) aplicable. Cuota mensual. Plazo restante hasta liquidarla. Fecha en que se contrajo y motivo (información útil para entender cómo llegaste aquí). Cualquier garantía o aval asociado. Suma todos los saldos para conocer la deuda total. Suma todas las cuotas mensuales para conocer cuánto se va cada mes en servicio de deuda. Estos números son tu mapa real. Sin ellos, cualquier plan es voluntarismo. Aunque la cifra sea dolorosa de mirar, mirarla con honestidad es liberador: convierte un problema vago y aterrador en un problema concreto y manejable.
Distinguir entre deudas buenas y deudas tóxicas
No todas las deudas son iguales. Conviene clasificarlas para priorizar correctamente la reducción. Las deudas tóxicas son aquellas con tipos de interés muy altos, especialmente tarjetas de crédito revolving (con TAEs que pueden superar el 20% o 25%), microcréditos rápidos (que pueden alcanzar TAEs superiores al 100%), créditos al consumo de mala calidad, financiaciones de comercios con tipos abusivos. Estas deudas son devastadoras porque los intereses generan más deuda más rápido de lo que puedes amortizar capital. Son prioridad absoluta de eliminación. Las deudas neutras son aquellas con tipos razonables y vinculadas a activos que mantienen valor: hipotecas a tipos moderados sobre vivienda habitual, préstamos para estudios con buenas condiciones, financiación de vehículos esenciales con tipos contenidos. No son urgentes de eliminar pero merece la pena gestionar inteligentemente. Las deudas potencialmente buenas son aquellas vinculadas a inversiones que generan rentabilidad superior al coste de la deuda (préstamos para negocios productivos, hipotecas sobre inmuebles que rentan más que el coste de la financiación). Estas pueden mantenerse si la rentabilidad neta lo justifica. La estrategia de reducción debe atacar primero las deudas tóxicas, después las neutras, y mantener bajo análisis las potencialmente buenas.
Los dos métodos clásicos: avalancha y bola de nieve
Cuando tienes varias deudas y has decidido reducirlas con un plan estructurado, hay dos métodos clásicos. Cada uno tiene ventajas y desventajas, y cada persona elige según su perfil. El método avalancha consiste en pagar primero la deuda con mayor tipo de interés, mientras mantienes los pagos mínimos en las demás. Cuando termines con la primera, atacas la segunda con mayor tipo, y así sucesivamente. Este método es matemáticamente óptimo: minimiza los intereses totales pagados a lo largo del proceso. Su desventaja es psicológica: si tu deuda con mayor interés también es la más grande, puedes pasar muchos meses sin ver victoria visible, lo que erosiona la motivación. El método bola de nieve consiste en pagar primero la deuda más pequeña, independientemente del tipo de interés, mientras mantienes pagos mínimos en las demás. Cuando termines con la primera, atacas la siguiente más pequeña, y así. Este método es psicológicamente óptimo: cada deuda eliminada es una victoria visible que refuerza la motivación. Su desventaja es matemática: pagas algo más en intereses totales que con el método avalancha. ¿Cuál elegir? Depende de tu perfil. Si eres muy disciplinado y la motivación no es un problema, el método avalancha optimiza más. Si necesitas victorias visibles para sostenerte, el método bola de nieve es mejor. Para muchas personas, una combinación funciona: aplicar bola de nieve para las primeras deudas pequeñas (victorias rápidas) y avalancha para las siguientes. Lo importante es elegir un método y ser consistente.
Renegociar con los acreedores
Una palanca enorme de la reducción de pasivos sostenible es la renegociación con los acreedores. Muchas personas no saben que las condiciones de sus deudas son negociables. Algunos ejemplos de qué se puede negociar. Refinanciación de la hipoteca a tipos mejores, plazo distinto o cambio de tipo (fijo a variable o viceversa). Si el banco ve buen perfil, puede aceptar mejoras que ahorran miles de euros. Reunificación de varias deudas en una con mejores condiciones globales. Cuidado con reunificaciones predatorias que esconden costes; siempre comparar opciones serias. Carencias temporales en hipotecas o préstamos durante momentos puntuales de dificultad. Reducción de tipos en tarjetas de crédito, especialmente si tienes buen historial de pago. Cancelación de comisiones bancarias no justificadas, especialmente si lo planteas con voluntad de cerrar la cuenta. Negociación con compañías de servicios (telefonía, energía, suscripciones) para bajar tarifas. Acuerdos de pago aplazado con Hacienda o Seguridad Social si tienes deudas con la administración. La regla general es que los acreedores prefieren cobrar algo bien gestionado que arriesgarse a impagos. Si llamas, expones tu situación con honestidad y planteas una propuesta razonable, las posibilidades de éxito son altas. Y cada negociación exitosa libera margen para acelerar la reducción del resto de pasivos.
Cortar la entrada de nuevas deudas
Mientras estás reduciendo pasivos, es crítico cortar la entrada de nuevas deudas. De nada sirve amortizar 200 euros si en paralelo gastas 300 con tarjeta de crédito que no liquidarás a fin de mes. Algunas medidas prácticas. Cancelar tarjetas de crédito que no sean imprescindibles. Una sola tarjeta gestionada con disciplina (siempre pagada completamente a fin de mes) es suficiente. Desactivar las opciones de "pago aplazado" que muchas tarjetas activan automáticamente y que generan intereses altísimos. Eliminar la financiación al consumo: si vas a comprar algo significativo, ahorra primero y compra al contado, en lugar de financiar. Evitar microcréditos rápidos sin excepción: son la trampa más cara que existe. Revisar las suscripciones recurrentes y cancelar las que no son esenciales. Cada euro que dejas de comprometer en nuevos pasivos es un euro que acelera tu salida.
Aumentar ingresos para acelerar la reducción
La reducción sostenible de pasivos suele combinar dos fuerzas: reducir gastos y aumentar ingresos. Sobre los gastos, ya hemos visto cómo trabajarlos. Sobre los ingresos, las opciones son varias. Buscar promoción o subida salarial en tu trabajo actual con argumentos sólidos. Cambiar de trabajo a uno mejor pagado si tu situación lo permite. Generar ingresos extra con actividades complementarias compatibles con tu empleo principal: clases particulares, freelance puntual, venta de objetos que no necesitas, alquiler de habitación o garaje si tienes, monetización de habilidades específicas. Buscar ayudas, prestaciones, deducciones o devoluciones a las que tengas derecho y no estés aprovechando. Reclamar deudas antiguas que otros te deban. Cualquier ingreso extra, sumado al plan de amortización ordinario, acelera enormemente la salida. La regla útil es destinar al menos el 50% de cualquier ingreso extra a amortizar pasivos, conservando un poco para mantener motivación.
El fondo de emergencia parcial: un seguro contra recaídas
Una pregunta frecuente es si conviene priorizar amortizar deudas o construir un fondo de emergencia primero. La respuesta más sensata es: construye al menos un fondo de emergencia mínimo (entre 1.000 y 2.000 euros, o un mes de gastos esenciales) antes de centrarte todo en amortizar. La razón es estratégica. Si no tienes fondo de emergencia y aparece un imprevisto (avería, gasto sanitario, periodo entre trabajos), te verás obligado a generar nueva deuda, lo que retroalimenta el problema. Un fondo de emergencia mínimo te protege de esta trampa. Una vez tengas ese colchón básico, sí conviene priorizar la amortización agresiva de deudas tóxicas. Después de eliminarlas, construye el fondo de emergencia completo (3-6 meses de gastos). Este orden produce resiliencia financiera real y reduce drásticamente la probabilidad de recaída.
Revisar el estilo de vida con honestidad
Salir de un problema de pasivos serio suele requerir una revisión honesta del estilo de vida. ¿Cómo llegaste a la situación actual? ¿Qué gastos no eran realmente necesarios? ¿Qué decisiones pasadas, vistas con perspectiva, fueron errores? Esta revisión no tiene como objetivo flagelarte: tiene como objetivo aprender para no repetir patrones. Muchas personas descubren, con honestidad, que sus pasivos venían en parte de un nivel de vida superior al que sus ingresos sostenían realmente: un piso más caro de lo razonable, un coche desproporcionado, viajes financiados, gastos sociales por encima de lo prudente. La salida sostenible suele exigir ajustar el estilo de vida a un nivel que tus ingresos puedan sostener sin necesidad de financiación continua. Esto puede ser doloroso al principio (cambio de vivienda a una más asequible, venta del coche, reducción de salidas), pero produce una libertad enorme. Las personas que han hecho esta transición suelen decir, después, que viven mejor con menos gasto: con más tranquilidad, más presencia, más alineación con sus valores reales.
Comunicación familiar y con la pareja
Los pasivos son habitualmente un asunto familiar, no solo personal. Comunicar honestamente la situación con la pareja y, según las edades, con los hijos, es parte de la salida sostenible. Las parejas que enfrentan el problema como equipo, con planes compartidos, transparencia sobre la situación y decisiones consensuadas, salen reforzadas. Las parejas que se ocultan información o se culpan mutuamente, salen dañadas. Para conversaciones efectivas con la pareja sobre deudas, conviene preparar un encuentro tranquilo donde no haya prisas, presentar los datos objetivos (no juicios), proponer un plan en lugar de quejarse, escuchar al otro con apertura, decidir conjuntamente los pasos. Con los hijos, adaptar el mensaje a la edad: no asustarlos pero tampoco engañarlos. Verán que durante un tiempo se hacen menos viajes o compras y un mensaje claro reduce su ansiedad y les enseña una lección vital.
Buscar ayuda profesional cuando es necesario
Para situaciones de endeudamiento serias, no dudes en buscar ayuda profesional. Las opciones incluyen asesores financieros independientes que pueden diseñar planes de salida adaptados a tu situación. Asociaciones de defensa del consumidor (FACUA, OCU, ADICAE) que orientan sobre derechos y negociaciones. Servicios sociales municipales que pueden ofrecer orientación y, en casos extremos, ayudas. Despachos especializados en sobreendeudamiento que conocen la Ley de Segunda Oportunidad, mecanismo legal para particulares en situación de insolvencia que permite llegar a acuerdos con acreedores y, en algunos casos, exonerarse de las deudas restantes para empezar de nuevo. Psicólogos especializados en el componente emocional del dinero, que pueden acompañar el proceso desde la dimensión psicológica. Pedir ayuda no es fracaso: es inteligencia. Y para muchas personas, ese paso es lo que marca la diferencia entre seguir hundiéndose o empezar a salir.
Celebrar los avances intermedios
Reducir pasivos importantes lleva meses o años. Mantener la motivación durante un proceso tan largo es uno de los grandes retos. La solución es celebrar los avances intermedios. Cada deuda eliminada merece reconocimiento. Cada año con avance significativo merece valoración. Llevar un registro visible del progreso (un gráfico, un panel) recuerda continuamente que estás avanzando. Premiarte de forma modesta pero significativa cuando alcanzas hitos importantes (una cena especial en casa, una pequeña experiencia, algo que valores) refuerza el camino. La diferencia entre las personas que abandonan a mitad del proceso y las que llegan al final es muchas veces psicológica, no técnica. Cuidar la motivación a lo largo del proceso es parte fundamental de la estrategia.
Construir hábitos sostenibles para el después
Cuando finalmente termines de eliminar tus pasivos tóxicos, no abandones los hábitos que te llevaron hasta ahí. La libertad financiera real se mantiene con los mismos hábitos que te trajeron: presupuesto disciplinado, gasto consciente, ahorro automático, inversión sistemática, revisión periódica. Muchas personas que salen de deudas serias vuelven a entrar en pocos años porque no consolidaron los hábitos. La diferencia entre quienes mantienen la libertad financiera y quienes recaen está en haber convertido los hábitos forzados durante la salida en estilo de vida natural después. Esta consolidación es probablemente uno de los grandes regalos del proceso: no solo te liberas de las deudas, sino que sales con un nuevo conjunto de habilidades financieras que te servirán para siempre. Las personas que han atravesado procesos serios de reducción de pasivos suelen describirse después como financieramente más maduras, más conscientes, más libres. Ese cambio profundo, sostenido a lo largo del tiempo, es probablemente uno de los grandes beneficios del proceso. No solo recuperas tranquilidad económica. Recuperas también una versión de ti que sabe gestionar el dinero con sabiduría, que no se deja arrastrar por impulsos, que toma decisiones alineadas con sus valores, que vive con la sensación profunda de tener el timón de su propia vida económica. Esa libertad no tiene precio, y se construye con cada decisión consciente que tomas a lo largo del proceso de reducción de pasivos. Cada euro amortizado con disciplina no es solo un euro menos de deuda: es también un pequeño voto a favor de la versión libre de ti que estás construyendo para los años por venir.
Sigue leyendo
- La Psicología del Dinero: Entendiendo tus Patrones de Gasto
- El Impacto de la Inflación en tus Decisiones de Inversión
Los Peligros de Acumular Pasivos sin Control
Pasivos Fiscales: Cómo Minimizar tu Carga Tributaria
El Impacto de los Pasivos en tu Futuro Financiero
Cómo Eliminar los Pasivos de tu Balance Personal
Pasivos a Evitar: Identificando las Trampas Financieras
Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Pasivos
- Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: