
- Finanzas personales y pasivos
- Pasivos
- El Impacto de los Pasivos en tu Futuro Financiero
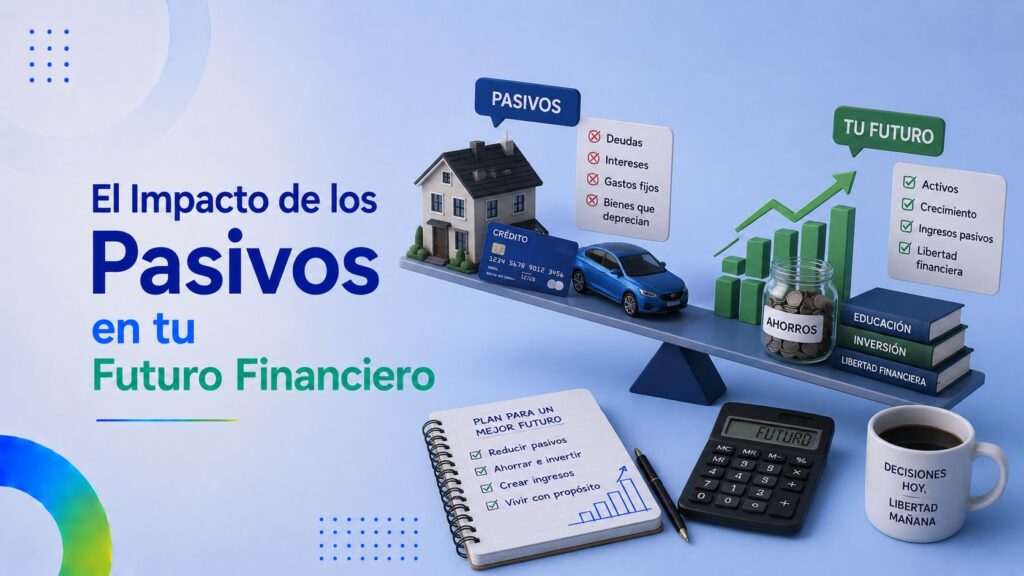
El Impacto de los Pasivos en tu Futuro Financiero
El Impacto de los Pasivos en tu Futuro Financiero
Índice
-
Qué son realmente los pasivos en finanzas personales
- La diferencia entre pasivos buenos y pasivos malos
- Cómo los pasivos afectan a tu futuro financiero
- El cálculo real: cuánto te cuestan tus pasivos
- Los pasivos invisibles que muchos no detectan
- Cómo identificar tus pasivos reales
- Estrategias para reducir el impacto de los pasivos
- Los pasivos en momentos vitales clave
- El peligro de los pasivos del consumo
- Convertir pasivos en activos
- Los pasivos y la libertad financiera
- Errores frecuentes con los pasivos
- Cómo educar a tu entorno sobre los pasivos
- El fondo de emergencia: clave para evitar pasivos
- La planificación a largo plazo
- Cómo aprovechar los pasivos a tu favor
- La importancia del momento de actuar
- Recursos para profundizar
- Sigue leyendo
Entender el impacto de los pasivos en tu futuro financiero puede ser la diferencia entre construir una vida de libertad económica o vivir atrapado bajo el peso de las deudas durante décadas. Los pasivos, en su forma más simple, son todo aquello que saca dinero de tu bolsillo. Pueden ser deudas, gastos recurrentes, compromisos financieros que comprometen tu futuro. La mayoría de personas no son conscientes del peso real que sus pasivos tienen sobre su vida hasta que es demasiado tarde para revertir la situación. Por tanto, conocer este concepto a fondo es esencial para cualquiera que quiera tomar control de sus finanzas. En esta guía vas a descubrir el impacto real de los pasivos en tu futuro financiero, cómo identificarlos, cómo reducirlos y cómo convertirlos en oportunidades para construir patrimonio.
Qué son realmente los pasivos en finanzas personales
El concepto de pasivo viene del mundo contable. Sin embargo, en finanzas personales se ha popularizado especialmente gracias al libro "Padre Rico, Padre Pobre" de Robert Kiyosaki. La definición práctica es muy clara: un pasivo es cualquier cosa que saca dinero de tu bolsillo regularmente.
Esta definición es importante porque cambia la perspectiva tradicional. Muchas personas consideran que su casa es un activo. Sin embargo, si la casa genera gastos (hipoteca, IBI, comunidad, mantenimiento) y no produce ingresos, técnicamente es un pasivo según esta visión. Lo mismo ocurre con el coche, los electrodomésticos o las suscripciones.
Por tanto, el impacto de los pasivos en tu futuro financiero depende de cuánto dinero te quitan mensualmente y durante cuánto tiempo. Cuantos más pasivos tienes, más tiempo de tu vida tienes que trabajar solo para mantenerlos. Por el contrario, cuantos menos pasivos y más activos tengas, más libertad financiera disfrutarás.
La diferencia entre pasivos buenos y pasivos malos
No todos los pasivos son iguales. Hay una distinción importante entre pasivos que destruyen patrimonio y pasivos que pueden ayudarte a construirlo. Conocer la diferencia transforma tu estrategia financiera.
Los pasivos malos son aquellos que solo te quitan dinero sin generar valor a cambio. Incluyen:
- Créditos al consumo para gastos no esenciales.
- Tarjetas de crédito con saldo pendiente y altos intereses.
- Coches financiados que se deprecian rápidamente.
- Compras a plazos de bienes que no usas mucho.
- Préstamos para vacaciones u ocio.
- Suscripciones que no utilizas.
- Servicios que pagas por inercia sin valorar su utilidad.
Los pasivos buenos o pasivos estratégicos son aquellos que te ayudan a generar más ingresos o construir activos. Aunque te cuesten dinero, su impacto neto es positivo a largo plazo. Algunos ejemplos:
- Hipoteca de una vivienda en buena ubicación que se revaloriza.
- Préstamo para inversión inmobiliaria con buen rendimiento.
- Crédito para educación que mejorará tus ingresos futuros.
- Préstamo para iniciar un negocio rentable.
- Financiación para herramientas de trabajo que generan más ingresos.
La regla general es preguntarse: ¿este pasivo me ayuda a generar más dinero del que me cuesta? Si la respuesta es sí, puede ser pasivo bueno. Si no, es pasivo malo.
Cómo los pasivos afectan a tu futuro financiero
El impacto de los pasivos en tu futuro financiero opera a varios niveles que conviene entender. Conocerlos te ayudará a tomar decisiones más conscientes.
A nivel directo, los pasivos consumen una parte de tus ingresos mensuales. Si gastas el 70% de lo que ganas en cubrir pasivos, solo te queda el 30% para vivir, ahorrar e invertir. Por tanto, tu capacidad de construir patrimonio se reduce dramáticamente.
A nivel psicológico, los pasivos generan ansiedad y limitan opciones. La preocupación por llegar a fin de mes, por mantener el trabajo aunque no te guste, por no poder permitirte oportunidades nuevas, son cargas mentales reales. Estudios médicos vinculan deuda alta con problemas de salud mental.
A nivel de oportunidad, los pasivos te limitan. No puedes cambiar de empleo si necesitas tu salario para pagar cuotas. No puedes invertir en oportunidades porque no tienes liquidez. No puedes ayudar a tus hijos cuando lo necesitan porque tu dinero está comprometido.
A nivel de interés compuesto inverso, los pasivos con intereses operan contra ti. Una tarjeta de crédito con 20% de interés anual duplica la deuda en pocos años si no la pagas. Mientras quien ahorra ve crecer su dinero, quien debe ve crecer su deuda. Es el interés compuesto trabajando en sentido contrario.
A nivel de jubilación, los pasivos retrasan o impiden la jubilación cómoda. Si llegas a los 65 años con hipoteca pendiente, préstamos del coche y tarjetas, tu pensión apenas cubrirá las cuotas. Por el contrario, sin pasivos, la misma pensión te dará independencia.
El cálculo real: cuánto te cuestan tus pasivos
Para entender el impacto real, hay que hacer números. Imagina una persona con estos pasivos típicos:
- Hipoteca: 600 € al mes.
- Préstamo del coche: 300 € al mes.
- Tarjeta de crédito con saldo: 150 € al mes en intereses y mínimos.
- Préstamo personal: 200 € al mes.
- Suscripciones varias: 80 € al mes.
- Gastos fijos asociados (seguros, mantenimiento): 250 € al mes.
Total: 1.580 € al mes solo en pasivos. En un año: 18.960 €. En 10 años: 189.600 €. En 30 años: más de medio millón de euros.
Esto es solo en pasivos directos. Si calculamos el coste de oportunidad (lo que ese dinero habría generado invertido), la cifra se multiplica. A un 7% anual durante 30 años, esos 1.580 € mensuales invertidos generan más de 1,9 millones de euros. La diferencia entre tener pasivos y no tenerlos puede ser, literalmente, millonaria.
Los pasivos invisibles que muchos no detectan
Algunos pasivos son obvios (hipoteca, préstamos). Otros son invisibles y, precisamente por eso, más peligrosos. Estos son los más comunes que pasan desapercibidos:
- Productos financieros mal contratados (cuentas con comisiones, fondos con altas tarifas).
- Seguros que pagas sin necesitar o duplicados.
- Garantías extendidas rara vez rentables.
- Membresías de clubes o gimnasios que no usas.
- Suscripciones digitales olvidadas.
- Comisiones bancarias evitables.
- Cargos por descubiertos repetidos.
- Servicios de telefonía sobrepactados.
- Tarifas eléctricas no optimizadas.
- Seguros del coche más caros que el mercado.
- Compras a plazos sin intereses pero con productos sobrevalorados.
- Hábitos de consumo recurrentes innecesarios (café diario, tabaco, lotería).
Revisar estos pasivos invisibles puede liberar fácilmente 200-500 euros mensuales en muchos hogares. Y eso, durante años, transforma el futuro financiero.
Cómo identificar tus pasivos reales
El primer paso para gestionar tus pasivos es conocerlos. Muchas personas no tienen claro cuánto les cuesta realmente vivir. Para hacer esta auditoría:
- Lista todas las deudas con sus saldos pendientes, intereses y cuotas mensuales.
- Anota todos los gastos fijos mensuales.
- Identifica suscripciones activas.
- Revisa seguros que pagas.
- Cuantifica gastos recurrentes aunque sean pequeños.
- Calcula los intereses pagados mensualmente.
- Suma todo y compara con tus ingresos netos.
El resultado puede ser revelador. Muchas personas descubren que el 60-80% de sus ingresos van directos a pasivos. Por tanto, su capacidad de ahorrar o invertir está severamente limitada sin ellos saberlo claramente.
Estrategias para reducir el impacto de los pasivos
Una vez identificas tus pasivos, llega el momento de reducirlos. Hay varias estrategias eficaces.
La estrategia bola de nieve consiste en eliminar primero las deudas más pequeñas. Genera victorias rápidas y motivación. Pagas mínimos en todas y aceleras pago en la menor. Cuando la eliminas, vas a la siguiente, y así. Es psicológicamente potente.
La estrategia avalancha prioriza las deudas con mayor interés. Pagas mínimos en todas y aceleras la de mayor tipo. Es matemáticamente más eficiente, ahorra más en intereses, pero requiere más disciplina por la falta de victorias rápidas.
La consolidación de deudas consiste en agrupar varias deudas en una sola con menor interés. Útil si tienes varias tarjetas o préstamos con tipos altos. Cuidado con caer en la tentación de generar nuevas deudas tras consolidar.
La renegociación con bancos funciona más de lo que se cree. Llamar al banco y pedir mejores condiciones, especialmente si tienes ofertas competitivas, suele conseguir mejoras significativas.
La venta de activos no esenciales para amortizar deudas también es opción. Coche que no necesitas, electrónica acumulada, ropa, propiedades secundarias mal aprovechadas, son liquidez potencial.
El aumento de ingresos mediante trabajo extra, ascensos, freelancing, ayuda enormemente a reducir pasivos más rápido.
La eliminación de pasivos pequeños (suscripciones, hábitos caros, gastos discrecionales) libera fondos sin gran esfuerzo y multiplica el efecto de las otras estrategias.
Combina varias estrategias según tu situación. Lo importante es tener un plan claro y seguirlo con constancia.
Los pasivos en momentos vitales clave
Hay momentos de la vida donde los pasivos tienen impacto especialmente importante. Conocerlos ayuda a tomar mejores decisiones en esos momentos.
Al comprar tu primera vivienda, la hipoteca es probablemente el mayor pasivo de tu vida. Elegir bien (cuota acorde a ingresos, tipo de interés adecuado, vivienda con potencial) marca tu futuro.
Al comprar coche, la financiación es decisión importante. Un coche es activo que pierde valor desde el primer día. Una financiación larga puede hacer que termines pagando mucho más de lo que el coche vale después.
Al estudiar carreras o másteres, los préstamos académicos son pasivos que pueden ser buenos o malos según si la formación se traduce en mayores ingresos.
Al emprender, los préstamos pueden financiar el negocio, pero también pueden hundirte si el proyecto no funciona.
Al divorciarte, los pasivos compartidos pueden complicar enormemente la situación. Negocia con criterio.
Al acercarte a la jubilación, eliminar pasivos es prioritario. Una jubilación sin deudas es radicalmente distinta a una con deudas pendientes.
En cada momento, tomar decisiones conscientes sobre los pasivos define los siguientes 5, 10 o 30 años de tu vida.
El peligro de los pasivos del consumo
Una categoría especialmente peligrosa son los pasivos generados por consumo emocional o por presión social. Comprar coche premium para impresionar. Reformar la casa por encima del presupuesto. Vacaciones financiadas. Tecnología renovada constantemente.
Estos pasivos son particularmente perjudiciales porque suelen ser opcionales pero se perciben como necesarios. La psicología del consumo te empuja a pasivos que erosionan tu patrimonio sin aportar valor real a largo plazo.
Para protegerte:
- Distinguir necesidades reales de deseos pasajeros.
- Esperar 30 días antes de compras grandes opcionales.
- Calcular el coste real total (precio + intereses + gastos asociados).
- Comparar con qué podría hacer ese dinero invertido.
- Cuestionar la presión social del consumo ostentoso.
- Recordar tus objetivos financieros a largo plazo.
La vida buena no requiere los últimos modelos de coche ni las vacaciones más caras. Pero requiere libertad financiera, que solo se construye con pocos pasivos malos.
Convertir pasivos en activos
Una de las técnicas más poderosas que cambian la perspectiva financiera es convertir pasivos en activos. Aunque parece magia, es estrategia real.
Tu vivienda principal puede dejar de ser pasivo si alquilas una habitación, generando ingresos que cubran parte de la hipoteca. Tu coche puede convertirse en activo si lo usas para trabajo (transporte de mercancías, Uber/Bolt, traslados con BlaBlaCar). Tu segunda vivienda, si la alquilas, deja de ser pasivo. Tu garaje, si lo alquilas, también. Una sala vacía puede convertirse en estudio para alquilar a fotógrafos, profesores, etc.
Esta conversión requiere creatividad y disposición a compartir o aprovechar espacios. Sin embargo, transforma radicalmente tu balance financiero.
Para los pasivos que no puedes convertir en activos, busca al menos reducir su impacto. Renegociar tarifas, eliminar lo innecesario, optimizar lo esencial. Cada euro que no destinas a pasivo, puedes destinarlo a activo. El efecto compuesto es enorme.
Los pasivos y la libertad financiera
La libertad financiera es la capacidad de no depender del trabajo para mantener tu nivel de vida. Se logra cuando tus activos generan suficientes ingresos pasivos para cubrir tus gastos. Por tanto, los pasivos son el enemigo directo de la libertad financiera.
Cuantos más pasivos tengas, más tienes que ganar para cubrirlos. Más alto está el listón de la libertad financiera. Por tanto, reducir pasivos es la vía más rápida para acercarte a la libertad financiera.
Algunas personas se centran obsesivamente en aumentar ingresos pero olvidan reducir pasivos. Aumentar ingresos un 20% mientras aumentas pasivos un 25% empeora tu situación. Por el contrario, mantener ingresos y reducir pasivos un 30% te hace radicalmente más libre.
La fórmula es sencilla: ingresos - pasivos = capacidad de construir patrimonio. Maximizar la primera, minimizar la segunda.
Errores frecuentes con los pasivos
Conocer errores típicos ayuda a evitarlos:
- Considerar normal vivir endeudado.
- No calcular el coste total de las financiaciones.
- Aceptar cualquier tipo de interés por inercia.
- No renegociar nunca con bancos y proveedores.
- Asumir nuevos pasivos antes de pagar los anteriores.
- Confundir pasivos con activos (la casa que vives, el coche que usas).
- No distinguir pasivos buenos de pasivos malos.
- Caer en el consumo emocional con financiación.
- Comprar a plazos sin necesidad real.
- No tener fondo de emergencia, lo que obliga a más deuda en imprevistos.
- Mantener cuentas y servicios con altas comisiones por pereza.
- Ignorar el coste de oportunidad.
Revisar tu situación con esta lista detecta puntos a mejorar.
Cómo educar a tu entorno sobre los pasivos
Los hábitos financieros se contagian. Si vives con familia, parejas o conviven con personas, sus hábitos afectan los tuyos y viceversa. Por tanto, conviene crear consenso en torno a la gestión de pasivos.
Habla abiertamente sobre las decisiones financieras importantes. No tomes pasivos importantes sin consultar con tu pareja o familia. Comparte tus objetivos a largo plazo.
Educa a los hijos desde pronto sobre el concepto de pasivos. Que distingan entre lo que les da dinero y lo que se lo quita. Hábito mental que les acompañará toda la vida.
Resiste presiones sociales sobre consumo ostentoso. No tienes que cambiar de coche cada tres años para mantener tu círculo social. Tus verdaderos amigos te valorarán por quien eres, no por lo que financias.
Comparte conocimientos sobre finanzas con quienes confían en ti. A veces, un consejo sincero salva a alguien de años de deuda.
El fondo de emergencia: clave para evitar pasivos
Un aspecto crucial para gestionar pasivos es tener fondo de emergencia. Sin él, cualquier imprevisto se convierte en deuda. Con él, los imprevistos son molestos pero no destruyen tu futuro financiero.
El fondo de emergencia debería cubrir entre 3 y 6 meses de gastos esenciales. Algunos expertos recomiendan hasta 12 meses para mayor seguridad. Este fondo debe estar en cuenta accesible pero separada de la operativa, idealmente con alguna rentabilidad.
Las situaciones que un fondo de emergencia cubre incluyen avería del coche, problema de salud no cubierto, despido, reparación urgente de la casa, ayuda a familiar, gastos imprevistos.
Sin fondo, estas situaciones generan tarjeta de crédito, préstamo personal o cuotas dolorosas. Con fondo, se cubren sin nuevas deudas y vuelves a empezar a reponerlo.
Si todavía no tienes fondo de emergencia, créalo antes de cualquier otra inversión. Es el cimiento sobre el que se construye el resto del edificio financiero.
La planificación a largo plazo
El impacto de los pasivos en tu futuro financiero se ve mejor con perspectiva larga. Una persona con pocos pasivos en su juventud, que invierte la diferencia, puede llegar a tener libertad financiera a los 50 años. Una persona con muchos pasivos puede seguir trabajando hasta los 70 sin haber construido nada.
Por tanto, planificar a largo plazo es esencial. Visualiza dónde quieres estar a los 40, 50, 60 años. Calcula qué necesitas para llegar ahí. Diseña la estrategia de pasivos y activos que te lleva ahí.
Esta planificación no tiene por qué ser rígida. La vida cambia, pero tener un norte claro permite tomar decisiones consistentes con el largo plazo, incluso cuando aparecen tentaciones cortoplacistas.
Cada decisión sobre pasivos debe pasar el filtro de "¿me acerca o me aleja de mi futuro deseado?". Esta pregunta sencilla, repetida, transforma tu trayectoria financiera.
Cómo aprovechar los pasivos a tu favor
Aunque enfocamos los pasivos como riesgo, también pueden ser herramienta poderosa cuando se usan estratégicamente. El apalancamiento financiero es una de las grandes ventajas que tienen los inversores sofisticados.
Una hipoteca para inversión inmobiliaria que se autopaga con el alquiler es pasivo estratégico. Un préstamo a tipo bajo para invertir en activos con rendimiento más alto puede ser inteligente. Un crédito para iniciar un negocio rentable es decisión legítima.
La diferencia está en el análisis previo y la cabeza fría. Los pasivos buenos requieren:
- Conocer perfectamente el coste real.
- Tener claro el rendimiento esperado.
- Margen de seguridad amplio.
- Plan B si las cosas no salen.
- No comprometer la estabilidad de tu vida.
Quien sabe distinguir y aprovechar pasivos estratégicos acelera su construcción patrimonial. Quien confunde y abusa de cualquier pasivo, queda atrapado.
La importancia del momento de actuar
Si estás leyendo esto y te das cuenta de que tienes muchos pasivos, el momento de actuar es ahora. Cada mes que pasa, los intereses siguen sumando, los pasivos siguen consumiendo tu capacidad de ahorro, tu futuro financiero sigue alejándose.
No tienes que cambiar todo en un día. Pero sí tienes que empezar. Primer paso: hacer la auditoría completa que vimos. Segundo: priorizar qué pasivo atacar primero. Tercero: liberar fondos eliminando lo innecesario. Cuarto: ejecutar el plan con disciplina mes a mes.
En 6 meses notarás cambio. En 1 año, cambio significativo. En 5 años, transformación. En 10 años, una vida financiera completamente distinta.
La buena noticia: nunca es tarde para empezar. Aunque tengas 50 o 60 años y muchos pasivos acumulados, una acción decidida ahora puede cambiar drásticamente los próximos años. Y mejor empezar tarde que no empezar nunca.
Recursos para profundizar
Si quieres profundizar en este tema, hay recursos valiosos. Algunos libros muy recomendables son "Padre rico, padre pobre" de Robert Kiyosaki (el clásico que popularizó el concepto), "Independízate de papá Estado" de Carlos Galán, "El millonario de la puerta de al lado" de Thomas Stanley, "Tu dinero o tu vida" de Vicki Robin, "Total Money Makeover" de Dave Ramsey.
Podcasts útiles incluyen "Tu Dinero Nunca Duerme" (esRadio), "Tortugas Financieras", "El podcast de Sergio Beguería". Canales en YouTube como "Educa Finanzas", "Inversor Inteligente", "Finalízate" o las cuentas de Carlos Galán o Luis Pita ofrecen formación gratuita de calidad.
Y, como siempre, lo más valioso: empezar a aplicar. La teoría sin práctica no transforma. Una acción concreta hoy vale más que diez libros leídos sin actuar.
Comprender el impacto de los pasivos en tu futuro financiero te coloca en posición privilegiada frente a la mayoría de personas que viven sin ese conocimiento. Cada euro que liberas de pasivos malos es un euro disponible para construir activos. Cada decisión consciente sobre nuevos pasivos define tu trayectoria. Y, a lo largo de décadas, esas decisiones repetidas marcan la diferencia entre la libertad financiera y la dependencia perpetua del trabajo. Empieza hoy. Audita tu situación. Diseña tu plan. Y comienza el cambio. Tu yo de 10, 20 o 30 años en el futuro te lo agradecerá cada día que disfrute de la libertad que tú, con conciencia y disciplina, le habrás construido.
Sigue leyendo
- Cómo Enseñar Finanzas Personales a tus Hijos de Forma Divertida
- Consejos para Invertir en Startups Prometedoras
Los Peligros de Acumular Pasivos sin Control
Pasivos Fiscales: Cómo Minimizar tu Carga Tributaria
Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
Cómo Eliminar los Pasivos de tu Balance Personal
Pasivos a Evitar: Identificando las Trampas Financieras
Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Pasivos
- El Impacto de los Pasivos en tu Futuro Financiero
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: