
- Finanzas personales y pasivos
- Pasivos
- Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
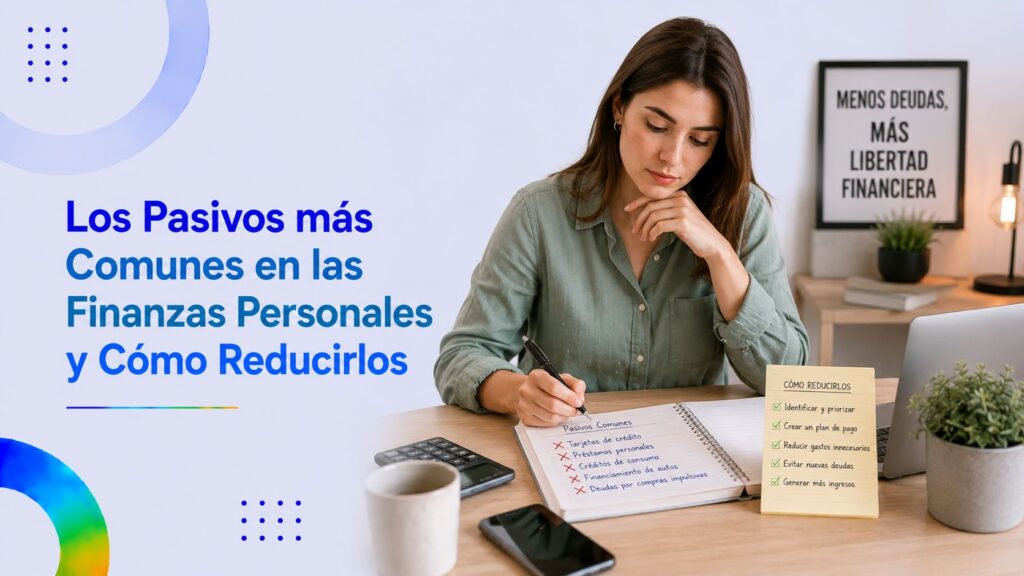
Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
Índice
-
Por qué identificar y reducir los pasivos cambia tu vida financiera
- Tarjetas de crédito con saldo arrastrado
- Préstamos personales caros
- Hipoteca sobredimensionada
- Préstamo del coche
- Suscripciones acumuladas
- Compras a plazos y financiaciones en establecimientos
- Préstamos estudiantiles
- Compras por impulso financiadas en cuotas
- Pasivos por mantenimiento de bienes innecesarios
- Pasivos asociados al estilo de vida
- Pasivos fiscales por mala planificación
- El método sistemático para reducir todos tus pasivos
- Cómo cambiar la mentalidad sobre los pasivos
- Por qué empezar hoy a reducir tus pasivos transformará tu economía
- Sigue leyendo
Comprender qué son los pasivos en las finanzas personales, identificar cuáles están presentes en tu vida y aprender a reducirlos progresivamente es una de las decisiones más transformadoras que cualquier persona puede tomar para construir libertad financiera, porque al final del camino la diferencia entre las personas que prosperan económicamente y las que viven permanentemente al límite no está tanto en cuánto ganan como en cómo gestionan sus pasivos y en qué proporción esos pasivos consumen sus ingresos antes de que el dinero llegue a poder ahorrarse o invertirse. Un pasivo, dicho de la manera más simple posible, es cualquier elemento que saca dinero de tu bolsillo de forma recurrente o que reduce tu patrimonio neto, en oposición a los activos, que son aquellos elementos que generan ingresos, se aprecian con el tiempo o aumentan tu patrimonio. Reconocer los pasivos más comunes, entender por qué se acumulan y diseñar estrategias eficaces para reducirlos es uno de los aprendizajes más importantes en el camino hacia una vida económica sana.
Por qué identificar y reducir los pasivos cambia tu vida financiera
Muchas personas piensan que el problema de su economía es que no ganan suficiente, cuando en realidad el verdadero problema es que sus ingresos se evaporan rápidamente a través de pasivos que consumen una parte muy alta de cada euro que entra. Sueldos altos pero acompañados de hipotecas demasiado caras, préstamos de coche, tarjetas de crédito al límite, suscripciones acumuladas y otros compromisos recurrentes pueden generar la sensación de no poder ahorrar nunca, por mucho que se incrementen los ingresos. En cambio, personas con ingresos modestos pero con pasivos bien gestionados consiguen ahorrar, invertir y construir patrimonio a lo largo del tiempo.
Identificar los pasivos y trabajar para reducirlos tiene varios efectos profundos sobre la economía personal. En primer lugar, libera flujo de caja mensual que puede destinarse al ahorro y la inversión. En segundo lugar, reduce el estrés financiero asociado a tener que cumplir múltiples compromisos cada mes. En tercer lugar, otorga libertad real para tomar decisiones vitales sin estar atado por obligaciones económicas. En cuarto lugar, mejora el balance personal y la capacidad de afrontar imprevistos. Y, sobre todo, permite que el dinero que ganas trabaje para ti en lugar de trabajar para los acreedores.
Tarjetas de crédito con saldo arrastrado
Las tarjetas de crédito con saldo arrastrado mes a mes son uno de los pasivos más destructivos de las finanzas personales. Los tipos de interés efectivos pueden superar fácilmente el 20% o el 25% anual, lo que convierte cualquier saldo pendiente en una fuente continua de empobrecimiento.
Para reducir este pasivo:
- Identifica exactamente cuánto debes en cada tarjeta y el tipo de interés efectivo.
- Deja de usar las tarjetas mientras eliminas el saldo.
- Aplica los métodos avalancha (mayor interés primero) o bola de nieve (deuda más pequeña primero).
- Considera consolidar varias tarjetas en un préstamo personal con interés menor.
- Negocia con la entidad para reducir el tipo de interés.
- Establece un calendario de pago con cantidades fijas mensuales.
- Aumenta cualquier ingreso extra y destínalo íntegramente a este pasivo.
Eliminar las tarjetas con saldo arrastrado debe ser, en la mayoría de los casos, la primera prioridad financiera, antes incluso de pensar en inversión.
Préstamos personales caros
Los préstamos personales, especialmente los contratados con prisa o sin comparar opciones, suelen tener tipos de interés elevados que los convierten en pasivos importantes. Un préstamo personal al 10%-15% consumiendo cuotas mensuales durante años puede frenar enormemente la capacidad de ahorro.
Estrategias para reducirlos:
- Refinanciar el préstamo con otra entidad a un tipo más bajo.
- Negociar con la entidad actual una reducción de tipo o de plazo.
- Realizar amortizaciones anticipadas siempre que sea posible.
- Priorizar este pasivo dentro del plan de eliminación de deudas.
- Evitar contratar nuevos préstamos durante la fase de amortización.
Un préstamo personal a tipo bajo, contratado con sentido, puede ser una herramienta útil. Pero un préstamo personal caro y arrastrado durante años es un destructor silencioso de riqueza.
Hipoteca sobredimensionada
La hipoteca es uno de los pasivos más significativos de la economía familiar, y aunque suele ser un pasivo "bueno" cuando está bien dimensionada (porque está asociada a un activo, la vivienda), se convierte en un problema cuando consume un porcentaje excesivo de los ingresos.
Para gestionar mejor este pasivo:
- Revisar periódicamente las condiciones de la hipoteca.
- Subrogar a otra entidad si las condiciones del mercado son mejores.
- Renegociar con la entidad actual.
- Realizar amortizaciones anticipadas reduciendo plazo o cuota.
- Considerar el cambio de tipo de interés (variable a fijo o viceversa).
- Evaluar si la vivienda es proporcional a los ingresos reales.
En casos extremos, plantearse mudarse a una vivienda más asequible puede liberar una cantidad enorme de flujo de caja mensual y transformar la economía familiar.
Préstamo del coche
El coche es uno de los pasivos más infravalorados de las finanzas personales. No solo por el préstamo en sí mismo, sino por el conjunto de gastos asociados: seguro, impuestos, mantenimiento, combustible, aparcamiento, depreciación. Un coche financiado de gama media puede absorber fácilmente entre 400 y 700 euros mensuales sumando todos los conceptos.
Estrategias para reducir el impacto:
- Optar por coches de segunda mano de pocos años en lugar de nuevos.
- Pagar el coche al contado siempre que sea posible.
- Renegociar el préstamo con condiciones más favorables.
- Evaluar honestamente si necesitas el tipo de coche que tienes.
- Considerar alternativas como vehículos compartidos, transporte público o bicicleta.
- Compactar gastos asociados (seguros, mantenimiento) buscando mejores precios.
Una de las decisiones más rentables a largo plazo es renunciar al coche nuevo y optar por opciones más modestas o por movilidad alternativa.
Suscripciones acumuladas
Las suscripciones recurrentes son una categoría de pasivo silencioso que crece poco a poco hasta convertirse en una carga significativa. Plataformas de streaming, música, software, aplicaciones, revistas digitales, gimnasios, clubes y otros servicios pueden sumar fácilmente 100 a 200 euros mensuales cuando no se controlan.
Para reducirlas:
- Hacer una auditoría completa de todas las suscripciones activas.
- Calcular el coste total mensual y anual.
- Marcar las que realmente usas y aportan valor.
- Cancelar las que apenas usas.
- Rotar suscripciones según temporadas.
- Compartir cuentas familiares cuando los términos lo permiten.
- Vigilar los aumentos automáticos de precio.
Una auditoría anual de suscripciones puede liberar varios cientos de euros al año.
Compras a plazos y financiaciones en establecimientos
La financiación en tiendas de electrónica, electrodomésticos, muebles o moda es otro pasivo habitual. Aunque a veces las condiciones son razonables, muchas veces ocultan tipos de interés altos o cuotas que se prolongan en el tiempo.
Para reducir su impacto:
- Evitar la compra impulsiva a plazos siempre que sea posible.
- Ahorrar antes de comprar en lugar de financiar.
- Si se utiliza financiación, leer la letra pequeña y comparar.
- Liquidar anticipadamente cuando se disponga de liquidez.
- Renegociar condiciones si las cuotas son onerosas.
La cultura de comprar todo a plazos genera una sensación de gasto soportable mensual mientras se acumulan compromisos que consumen el flujo de caja real.
Préstamos estudiantiles
En algunos países y situaciones, los préstamos para financiar estudios universitarios o de posgrado se convierten en pasivos significativos que pueden arrastrarse durante años. Aunque pueden considerarse "buena deuda" cuando han permitido acceder a mejores ingresos, conviene gestionarlos con criterio.
Estrategias para reducirlos:
- Conocer exactamente el saldo y las condiciones.
- Acogerse a programas de bonificación o reducción si están disponibles.
- Amortizar parcial o totalmente cuando sea posible.
- Refinanciar a tipos más bajos si las condiciones lo permiten.
- Equilibrar la amortización con otras prioridades financieras.
Un plan de pago realista permite eliminar este pasivo de manera ordenada sin comprometer otros objetivos importantes.
Compras por impulso financiadas en cuotas
Las opciones de "compra ahora, paga después" (BNPL, por sus siglas en inglés) se han generalizado y son un nuevo foco de pasivos hormiga. Aunque parezca que no hay intereses, estas opciones generan compromisos múltiples que pueden descontrolar la economía mensual cuando se acumulan.
Buenas prácticas:
- Limitar el uso de estas herramientas a compras realmente meditadas.
- Llevar un control de los compromisos activos.
- Evitar usar BNPL para gastos cotidianos o pequeños.
- Pagar siempre dentro del plazo sin intereses.
- Considerar que cada compra a plazos reduce el margen futuro.
Aunque pueden parecer inocuas, la acumulación de pequeños pagos a plazos termina absorbiendo una parte importante del flujo mensual.
Pasivos por mantenimiento de bienes innecesarios
Algunos pasivos no proceden de financiación, sino del mantenimiento de bienes que ya posees pero que generan gastos recurrentes: segunda residencia poco utilizada, plaza de garaje sobrante, embarcación, terreno con mantenimiento, animal de compañía no deseado, suscripciones físicas a clubes.
Para gestionar estos pasivos:
- Evaluar honestamente el uso real que se hace de cada bien.
- Calcular el coste anual de mantenimiento.
- Considerar vender o alquilar los bienes infrautilizados.
- Buscar alternativas más eficientes para el uso esporádico.
- No mantener bienes por pura inercia o apego emocional.
Liberar pasivos por mantenimiento de bienes innecesarios puede generar tanto ingresos por venta como ahorro recurrente significativo.
Pasivos asociados al estilo de vida
Algunos pasivos no aparecen en ningún contrato pero consumen ingresos de forma silenciosa: el estilo de vida elevado que se va consolidando sin meditar, la inflación del estilo de vida cuando suben los ingresos, los gastos recurrentes en moda, restaurantes, viajes premium u ocio caro que se convierten en hábito sin proporción a lo que realmente aportan.
Para gestionarlos:
- Revisar críticamente el estilo de vida actual.
- Identificar los gastos que realmente aportan felicidad y los que no.
- Renunciar conscientemente a aspectos que se hacen por inercia.
- Mantener el nivel de gasto estable cuando suben los ingresos.
- Asignar los aumentos de ingresos al ahorro e inversión antes que al consumo.
El control de la inflación del estilo de vida es uno de los mecanismos más poderosos para acelerar la construcción de patrimonio.
Pasivos fiscales por mala planificación
La mala planificación fiscal genera también pasivos importantes en forma de impuestos pagados de más, sanciones por errores o pérdida de deducciones disponibles. Aunque no se perciben siempre como pasivos, son dinero que sale del bolsillo de forma evitable.
Para reducirlos:
- Conocer las deducciones aplicables a tu situación.
- Planificar las decisiones fiscales antes de tomarlas.
- Aprovechar productos con ventajas fiscales (planes de pensiones según país).
- Consultar a un asesor cuando la situación lo requiere.
- Mantener la documentación de respaldo necesaria.
Una buena planificación fiscal puede ahorrar cantidades muy importantes a lo largo de los años.
El método sistemático para reducir todos tus pasivos
Reducir los pasivos requiere un método sistemático más que esfuerzos puntuales. Un buen método incluye:
- Hacer un inventario completo de todos los pasivos con sus condiciones.
- Calcular el coste total mensual de cada uno.
- Priorizar según el coste real (no solo el saldo).
- Diseñar un plan de eliminación con calendario realista.
- Liberar flujo de caja con cada eliminación.
- Redirigir ese flujo al siguiente pasivo prioritario.
- Evitar contraer nuevos pasivos durante el proceso.
- Celebrar los hitos sin volver a inflar el estilo de vida.
- Convertir el ahorro liberado en inversión cuando los pasivos estén bajo control.
Este método, sostenido durante meses o años, produce transformaciones radicales en la economía personal.
Cómo cambiar la mentalidad sobre los pasivos
Más allá de las técnicas, reducir los pasivos requiere un cambio de mentalidad. Pasar de ver el crédito como una herramienta normal para alcanzar el estilo de vida deseado a verlo como un recurso excepcional para situaciones meditadas, valorar el flujo de caja libre por encima del consumo aparente, asumir que la paciencia paga y que ahorrar antes que financiar genera más libertad que cualquier compra inmediata.
Este cambio mental, una vez interiorizado, transforma cada decisión de compra y cada plan futuro. Las personas que han hecho este giro suelen describir una sensación de libertad y de control que no habían experimentado antes, y a partir de cierto punto el proceso se vuelve casi automático: la mente busca activamente reducir compromisos en lugar de añadirlos.
Por qué empezar hoy a reducir tus pasivos transformará tu economía
Cada euro que liberas reduciendo un pasivo es un euro que puedes destinar a construir tu futuro: a tu fondo de emergencia, a inversiones a largo plazo, a tu jubilación, a proyectos personales o a oportunidades que aparecen en momentos clave. La reducción de pasivos es uno de los pocos procesos en las finanzas personales que combina resultados rápidos a corto plazo con beneficios acumulativos enormes a largo plazo. Y aunque exige disciplina, planificación y a veces renuncias, ningún esfuerzo financiero produce un retorno emocional y económico tan claro como el de mirar tu balance personal y descubrir que cada vez debes menos y cada vez tienes más libertad real para vivir según tus propias prioridades.
Sigue leyendo
- El Poder del Networking en el Mundo de las Finanzas
- Consejos para Invertir en Criptomonedas de Forma Segura
Los Peligros de Acumular Pasivos sin Control
Pasivos Fiscales: Cómo Minimizar tu Carga Tributaria
Consejos para Gestionar y Reducir tus Pasivos de Forma Sostenible
El Impacto de los Pasivos en tu Futuro Financiero
Cómo Eliminar los Pasivos de tu Balance Personal
Pasivos a Evitar: Identificando las Trampas Financieras
Deja una respuesta Cancelar la respuesta
- Finanzas personales y pasivos
- Pasivos
- Los Pasivos más Comunes en las Finanzas Personales y Cómo Reducirlos
Este sitio web utiliza cookies para mejorar tu experiencia mientras navegas por él. Este sitio web utiliza cookies para mejorar tu experiencia de usuario. Al continuar navegando, aceptas su uso. Mas informacion
Tal Vez Te Puede Interesar: